資生堂(4911)の株価は、2015年6月24日に7.7年ぶりの高値(データでさかのぼれる範囲での最高値)を更新し、そこから3年かけて+220%、3.2倍になりました。天井は2018年6月7日の9,250円。そこから現在まで、株価は−63.8%(2026年9月9日終値3,351円)です。
化粧品の国内最大手です。本記事は、株価と公表済みの決算だけを材料にします。
この記録が「大化け株カルテ」のなかで際立っているのは、同じ業種の他社が、ほとんど同じ日に天井を打っている点です。ポーラ・オルビスホールディングスは2018年5月31日、資生堂は6月7日、コーセーは6月18日——18日間のあいだに3社がそろって、いまも破られていない最高値をつけました。この号は、1社の失敗ではなく業種まるごとの天井の記録として読むほうが正確です。
先に結論を3行で示します。
- 2018年5月31日〜6月18日の18日間に、化粧品大手3社が最高値をつけた。8年3ヶ月たった現在も、3社とも回復していない(資生堂−63.8%/ポーラ・オルビス−75.4%/コーセー−78.9%)
- この号だけ、いつもの分解式が純利益では使えない。ブレイク時点と天井時点の両方が特別損益で逆向きに歪んでいるため。営業利益ベースなら「株価3.2倍 = 利益2.9倍 × 評価1.1倍」=ほぼ利益どおりの上昇だった
- 天井は、5年半のあいだ天井に見えなかった。2019年10月31日には天井比−0.9%まで戻しており、株価が本格的に崩れたのは2024年以降。「天井」は後から決まる
「大化け株カルテ」は、過去に大きく上昇した銘柄を1銘柄ずつ、外部サービスから取得した株価データ(分割調整後・東証ほぼ全銘柄・概ね2000年以降)をもとに解剖する連載です。今回は、銘柄を選び間違えたのではなく、テーマの終わりに買ったという形の記録を扱います。
データ更新日:2026年9月9日
⚠ 本記事でいう「高値」は、データでさかのぼれる範囲(概ね2000年以降)での最高値です。同社はそれ以前から上場しているため、1980年代の水準は本記事のデータには含まれません。株価は分割調整後(配当は調整していません)、騰落率は終値ベースで売買コストを含みません(ブレイクから天井までの上昇率のみ、ブレイク日の終値から天井の高値までを用いています)。出来高の25日平均比は、当日を含まない直前25日の平均に対する比率です(公開中の上場来高値データベースは当日を含む25日平均で算出しているため、同じ日でも数値が一致しないことがあります)。業績は会社の決算の実績値で、同社は2015年に決算期を3月期から12月期へ変更しています(2015年12月期は9ヶ月の変則決算のため、本記事の年表・比較からは除いています)。また2022年12月期から国際会計基準(IFRS)を採用しており、それ以前の期とは利益の集計基準が異なります。当連載は大きく上げて天井まで打った銘柄を選んで扱うため、登場するのは常に勝者側(および、その後の顛末)のサンプルです。過去の記録の解剖であり、現在の売買を推奨するものではありません。
資生堂の株価は、2000年以降の26年でどう動いたか
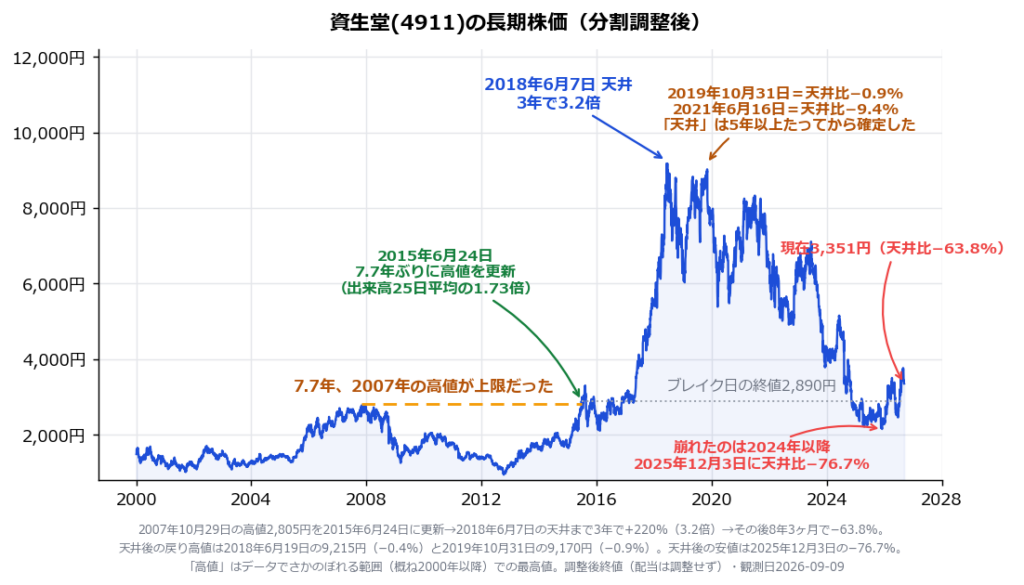
| 時期 | 出来事 | 株価 |
|---|---|---|
| 2007年10月29日 | 前の高値。これが以後7.7年の上限になる | 2,805円 |
| 2015年6月24日 | 7.7年ぶりに高値を更新(出来高は25日平均の1.73倍) | 終値2,890円 |
| 2016年2月12日 | 道中の最安値。2015年8月10日の3,304円から−36.3% | 2,105円 |
| 2017年末 | 更新から2年半で1.9倍 | 5,446円 |
| 2018年6月7日 | 天井。ブレイクから3年で3.2倍 | 高値9,250円 |
| 2018年6月19日 | 二度目の高値。天井まであと−0.4% | 9,215円 |
| 2019年10月31日 | 三度目の高値。天井の1年5ヶ月後に−0.9%まで戻す | 9,170円 |
| 2021年6月16日 | この年の高値。まだ天井比−9.4% | 8,384円 |
| 2023年末 | 天井から5年半。ようやく−54%まで下げる | 4,252円 |
| 2025年12月3日 | 天井後の最安値 | 2,152円(−76.7%) |
| 2026年9月9日 | 現在。ブレイク値の1.16倍 | 3,351円(−63.8%) |
この年表でまず目につくのは、天井をつけたあとも、5年以上にわたって株価が天井の近くにとどまっていたことです。天井をつけた12日後に−0.4%、1年5ヶ月後に−0.9%、3年後にも−9.4%。「2018年6月7日が天井だった」と言えるようになったのは、ずっとあとになってからです。この点は前号のエムスリー——天井の翌年にはもう半値だった記録——と正反対です。
据え置き期間7.7年は、連載12本のなかでは短いほうです(最長は三井海洋開発の17.9年、最短はエムスリーの5.7年)。
高値を更新した日、当ブログの目安はどうだったか
抜け方の質を、当ブログの目安と突き合わせます。
| 指標 | 2015年6月24日 | 当ブログの目安 | 判定 |
|---|---|---|---|
| 出来高 | 25日平均の1.73倍 | 2倍以上が基本目安・1.5倍以上が最低ライン(出来高の読み方) | △ 最低ラインは超える |
| 25日移動平均からの乖離 | +10.7% | 28%超で過熱=上位10%(利確と過熱ライン) | ◯ 中央値(11.0%)以下 |
| ベースの深さ(2,805円→1,646円) | 41.3% | 理想は30%前後まで=浅く丸い形(ベース/カップウィズハンドル) | △ やや深い |
(乖離の中央値11.0%・上位10%≒28%は、当ブログが公開している上場来高値データベースの観測値です。観測期間2026年1月30日〜2026年8月4日・地合いで変動します)
3指標に大きな欠点がありません。出来高は基本目安の2倍には届かないものの最低ラインは超え、乖離は過熱していない中央値以下、ベースの深さ41.3%は連載12本のうち下から3番目(浅いほう)です。前号のエムスリーが出来高0.81倍・ベース54.4%だったのと比べると、入口の質はこちらのほうが明確に良いという記録になります。
そしてこの連載12本では、入口の質と最終的な上昇率が対応していません。この号の上昇は3.2倍で、連載12本のなかでもっとも小さい数字です。
道中も静かでした。上昇途中の10%超の押しは約4回で、上昇に3年かかった号としては少ないほうです(同じく3.4年かけたコーセーも約4回。連載にはこれより少ない号もありますが、さくらインターネット0.3年・三井海洋開発0.5年と、そもそも期間が違います)。最大の下落は−36.3%(2015年8月10日の3,304円→2016年2月12日の2,105円)ですが、この局面は同じ期間に日経平均も−28.1%下げており、個別要因というより地合いです。
資生堂の株価はなぜ3.2倍になったのか——この号だけ、いつもの分解式が使えない
連載では毎回、株価の倍率を次のように分解してきました。
株価倍率 = 利益倍率 × 評価倍率
「利益倍率」はその時点で市場が知っていた通期利益が何倍になったか、「評価倍率」は1円の利益に市場がいくら払うかが何倍になったか、です。連載はここまで純利益ベースで統一してきました。
この号では、それが使えません。理由は、両端の決算がどちらも特別損益で、しかも逆向きに歪んでいるからです。
| 時点 | 判明していた通期 | 売上高 | 営業利益 | 純利益 | 特別損益 |
|---|---|---|---|---|---|
| ブレイク時点(2015年6月) | 2015年3月期 | 7,777億円 | 276億円 | 337億円 | 特別利益269億円・特別損失71億円 |
| 天井時点(2018年6月) | 2017年12月期 | 10,051億円 | 804億円 | 227億円 | 特別利益393億円・特別損失811億円 |
ブレイク時点の期は特別利益が大きく、純利益が営業利益を上回っています(337億円 > 276億円)。天井時点の期は逆に特別損失で純利益が潰れています(227億円 < 804億円)。この2点を結ぶと、次のように結論が真逆になります。
| 使う利益 | 分解 | 見え方 |
|---|---|---|
| 純利益 | 株価3.20倍 = 利益0.68倍 × 評価4.74倍 | 利益は減ったのに株価が3.2倍=純粋な評価主導型 |
| 営業利益 | 株価3.20倍 = 利益2.91倍 × 評価1.10倍 | 利益が2.9倍になった分だけ上がった=ほぼ純粋な利益主導型 |
(倍率は丸め前の実額で算出しているため、表示値どうしの積とは一致しません)
同じ株価の動きが、どちらの利益を使うかで「評価主導型」にも「利益主導型」にもなります。連載でこの食い違いが起きたのは初めてです。
本記事では営業利益ベースを採用します。理由は、両端の特別損益が本業の増減とは無関係な一時的要因であり、しかも逆向きに効いているため、純利益ベースでは実態と反対の絵になるからです。参考までに、他の号ではこの問題が起きていません(コーセーは両端とも特別利益0円・特別損失3〜8億円と小さく、エムスリーはブレイク時点が特別利益1億円・特別損失2億円、天井時点は国際会計基準のため特別損益という区分自体がありません)。
株価3.2倍 = 利益2.9倍 × 評価1.1倍(営業利益ベース)
つまり上昇の中身は、ほぼそのまま本業の利益の増加でした。評価倍率1.10倍は、1円の利益に市場が払う値段がほとんど変わらなかったことを意味します。「期待だけで買われた株が、期待が剥げて落ちた」という筋書きは、少なくとも上昇局面については当てはまりません。
⚠ ただし、分母の2015年3月期は前期から落ち込んだ期です。前期(2014年3月期)の営業利益496億円に対し、2015年3月期は276億円と−44%でした。1期前を起点に測ると「利益1.62倍 × 評価1.97倍」となり、利益寄りか評価寄りかは基準期の取り方でも動きます。本記事が2015年3月期を使うのは、ブレイク日の時点で市場が知っていた最新の通期がこれだから(2015年4月発表)です。
業績の推移を並べます。
| 決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 2014年3月期 | 7,620億円 | 496億円 | 261億円 |
| 2015年3月期 | 7,777億円 | 276億円 | 337億円 |
| 2016年12月期 | 8,503億円 | 368億円 | 321億円 |
| 2017年12月期 | 10,051億円 | 804億円 | 227億円 |
| 2018年12月期 | 10,948億円 | 1,084億円 | 614億円 |
| 2019年12月期 | 11,315億円 | 1,138億円 | 736億円 |
| 2020年12月期 | 9,209億円 | 150億円 | −117億円 |
| 2021年12月期 | 10,352億円 | 416億円 | 424億円 |
| 2022年12月期 | 10,674億円 | 466億円 | 342億円 |
| 2023年12月期 | 9,730億円 | 281億円 | 217億円 |
| 2024年12月期 | 9,906億円 | 76億円 | −108億円 |
| 2025年12月期 | 9,700億円 | −288億円 | −407億円 |
⚠ 2015年12月期は、決算期変更にともなう9ヶ月の変則決算のため除いています。また2022年12月期からは国際会計基準(IFRS)です。IFRSには特別損益という区分がなく、減損損失などは営業利益の中に入ります。日本基準だった2017年12月期の営業利益804億円は特別損失の「上」にある数字なので、2025年12月期の営業−288億円とは範囲が同じではありません。この記事で営業利益ベースの分解を使うのは上昇局面(2015年3月期→2017年12月期=どちらも日本基準)だけで、基準をまたぐ比較はしていません。
注目すべきは、売上・営業利益・純利益のピークがいずれも2019年12月期——天井の1年半後にあることです。天井をつけた2018年6月の時点では、業績はまだ伸びる途中でした。株価は、利益がピークをつける1年半前に天井を打っています。そしてその翌期(2020年12月期)には、早くも最終赤字(−117億円)に転じました。
2018年、化粧品株はそろって天井を打った
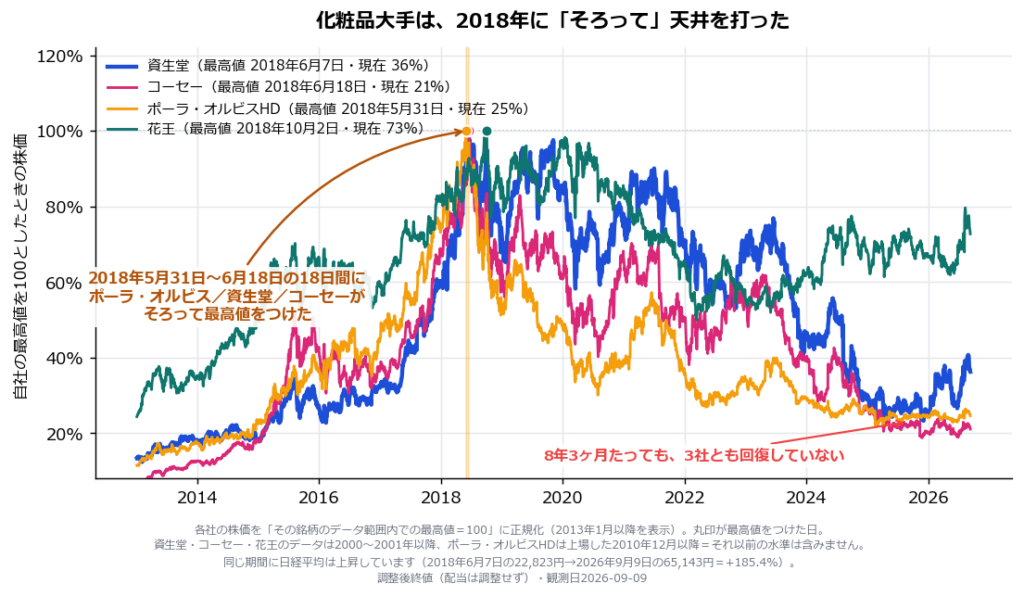
ここまでは1銘柄の話です。しかし同じ業種を並べると、この記録の性格が変わります。
| 銘柄 | データ範囲での最高値の日 | 最高値 | 現在(2026年9月9日) | 最高値比 |
|---|---|---|---|---|
| ポーラ・オルビスHD(4927) | 2018年5月31日 | 5,410円 | 1,332円 | −75.4% |
| 資生堂(4911) | 2018年6月7日 | 9,250円 | 3,351円 | −63.8% |
| コーセー(4922) | 2018年6月18日 | 26,340円 | 5,559円 | −78.9% |
| 花王(4452) | 2018年10月2日 | 4,694円 | 3,413円 | −27.3% |
| ミルボン(4919) | 2021年2月16日 | 7,270円 | 3,120円 | −57.1% |
化粧品を主力とする大手3社の最高値が、2018年5月31日から6月18日までの18日間に収まっています。そして日用品を含む花王も、同じ2018年の10月です。
この18日間という近さは、この3社のあいだでは「どの銘柄を選ぶか」よりも「いつ買ったか」のほうが結果を決めていたことを示しています。2018年前半にこの3社のどれかを高値更新で買った人は、銘柄の選び方にかかわらず、そこが上限でした。8年3ヶ月たった現在も、3社とも最高値を回復していません。
念のため補足すると、同じ期間に日経平均は上がっています。天井の日(2018年6月7日)の日経平均は22,823円で、現在は65,143円——+185.4%です。地合いのせいではありません。
ただし業種の全員が同じ結末だったわけではありません。同じ表のミルボンは2021年2月に最高値を更新しており、2018年の水準を超えています。そろって天井を打ったのは、化粧品を主力とする大手3社でした。
また、この業種には市場から消えた例もあります。ファンケル(4921)は2024年12月18日に上場廃止となり、株価データもそこで途切れています(キリンホールディングスによる完全子会社化)。
⚠ ポーラ・オルビスHDの株価データは上場した2010年12月からの全期間ですが、資生堂・コーセー・花王・ミルボンは2000〜2001年以降のデータで、それ以前の水準は含みません。「最高値」はいずれもこの範囲内での最高値です。
なぜ、赤字の資生堂よりコーセーのほうが深く沈んでいるのか
この連載では、6本目あたりから「天井のあとも利益が伸びたかどうかで、下落の深さを説明できるか」を追いかけてきました。答えは「説明できない」で、この号はそのもっとも鮮明な反例になります。
| 資生堂 | コーセー | |
|---|---|---|
| 天井 | 2018年6月7日 | 2018年6月18日(11日違い) |
| 天井からの下落 | −63.8% | −78.9% |
| 天井時点で判明していた通期営業利益 | 804億円 | 484億円 |
| 直近の通期営業利益 | −288億円(赤字) | 185億円(天井時点の0.38倍) |
| 直近の通期純利益 | −407億円(赤字) | 151億円(黒字) |
⚠ 資生堂の直近営業利益は国際会計基準の数字で、減損損失などが営業利益の中に含まれます。コーセーは日本基準のままなので、この行の2社は範囲が同じではありません。
より深く沈んでいるのは、黒字を保っているコーセーのほうです。コーセーの営業利益も天井時点の0.38倍まで減っており「無傷」ではありませんが、それでも符号は黒字のまま。利益がマイナスに振れた資生堂のほうが、下落率は15ポイント浅い——「利益が消えた会社ほど大きく下げる」という直感は、この2社では成立していません。
株価データからは、その差の一部を天井時点の評価水準に見ることができます。同じ営業利益ベースで両社の上昇を分解すると、こうなります。
| 銘柄 | 上昇の分解(営業利益ベース) |
|---|---|
| 資生堂 | 株価3.20倍 = 利益2.91倍 × 評価1.10倍 |
| コーセー | 株価5.25倍 = 利益2.56倍 × 評価2.05倍 |
(⚠コーセーの号では、連載の標準である純利益ベースで「5.25倍 = 2.75倍 × 1.91倍」と書いています。ここは資生堂と条件を揃えるために営業利益ベースで計算し直した値です。どちらも同じ株価の動きを、別の利益で割ったものです)
コーセーは天井の時点で「1円の利益に払う値段」が2.05倍に切り上がっていたのに対し、資生堂は1.10倍——ほとんど切り上がっていませんでした。切り上がった分が大きいほど、それが戻ったときの下げも大きくなります。
ただし、これはあくまで株価と利益から計算した数字どうしの対応であって、因果関係の証明ではありません。評価倍率も下落率も、どちらも同じ株価から導かれた従属的な数字です。この2社の結末を分けた本当の理由は、株価データの外側にあります。
下落は分解できない——利益そのものが消えたから
天井から現在までを同じ式で分解しようとすると、この号は計算できません。
- 天井時点で判明していた通期=2017年12月期・純利益227億円(営業利益804億円)
- 現在時点で判明している通期=2025年12月期・純利益−407億円(営業利益−288億円)
分子に赤字が入るため、利益倍率が定義できません。連載ではIHIが「ブレイク時点が赤字で上昇局面の分解ができない」号でしたが、この号はその鏡像——下落局面の終点が赤字で分解できない、という形になります。
⚠ この赤字は一時要因を含みます。2025年12月期の営業−288億円は国際会計基準による数字で、減損損失などが営業利益の中に入っています(日本基準だった天井時点の営業804億円は、減損等を特別損失として営業利益の下に置いた数字です)。したがって「本業が−288億円分だけ赤字だった」と読むのは正確ではありません。ここで言えるのは、分解式の終点として使える黒字の利益が無いということまでです。
それでも、分解できないこと自体がこの号の性格を語っています。前号のエムスリーは「利益が2.3倍になったのに株価は6分の1」で、下げのほぼ全部が評価の縮小でした。この号は逆に、利益の側が(一時要因を含むとはいえ)符号ごとマイナスに振れています。
もっとも、株価と業績の順番は素直ではありません。
| 年 | その年の高値 | 天井比 | その年の安値(終値) | 天井比 |
|---|---|---|---|---|
| 2018年(6月7日以降) | 9,215円 | −0.4% | 6,274円 | −32.2% |
| 2019年 | 9,170円 | −0.9% | 6,032円 | −34.8% |
| 2020年 | 8,040円 | −13.1% | 5,387円 | −41.8% |
| 2021年 | 8,384円 | −9.4% | 6,406円 | −30.7% |
| 2022年 | 6,795円 | −26.5% | 4,909円 | −46.9% |
| 2023年 | 7,160円 | −22.6% | 3,791円 | −59.0% |
| 2024年 | 5,272円 | −43.0% | 2,654円 | −71.3% |
| 2025年 | 2,968円 | −67.9% | 2,152円 | −76.7% |
| 2026年(9月9日まで) | 3,821円 | −58.7% | 2,310円 | −75.0% |
天井から5年間(2023年まで)、その年の高値は天井比−30%以内に収まっています。その年の高値で見ると、−40%を超えて崩れたのは2024年、−60%台に沈んだのは2025年です(安値ベースではもっと早く、2020年のコロナ下落ですでに−41.8%、−60%超は2024年に到達しています)。
業績の側は、もう少し早く傷んでいます。最終赤字は2020年12月期にも一度出ており(−117億円)、2024年12月期・2025年12月期で2期連続になりました。ただしこの赤字が公表された2021年でも、その年の高値は天井比−9.4%(8,384円)にとどまっていました。株価と業績が同じ向きにそろって動き出したのは、2024年以降です。
これは「業績を見ていれば降りられた」という意味ではありません。むしろ逆で、2期連続の赤字が始まった2024年の高値の時点で天井比−43%、その赤字が公表された2025年には−68%圏まで下げていました。そして2020年のように、赤字が出ても株価がほとんど下げない年もありました。業績は下落の理由を説明しますが、降りるタイミングは教えてくれなかった——という点は、ペッパーフードサービスの号と同じ形です。
そして値動きの側の物差しも、この号では鳴っていません。天井の25日線乖離は+14.8%(当ブログの過熱目安は28%)で、ブレイクから天井までの723営業日を通じて、乖離が28%を超えた日は1日もありません。エムスリーの号で並べたとおり、連載12本のうち7本が「上昇局面で過熱サインが一度も鳴らなかった」側で、この号もそこに入ります。
資生堂を高値更新で買って11年、+16%
天井からの下落率とは別に、高値更新で入った場合の現在地を見ます。
連載12本を、ブレイク日の終値に対する現在値で並べます。
11年2ヶ月で+16%です。しかも一本調子ではありません。ブレイク日の終値2,890円を下回った日は通算639営業日あり、最後に下回ったのはつい最近の2026年7月13日でした。株価は2025年末の2,278円から2026年9月9日の3,351円まで約+47%戻していますが、2024〜2025年は割り込んでいたブレイク値を、この戻りでようやく再び上抜けたという位置にいます。
天井比ではコーセーより15ポイント浅いのに、ブレイク値に対する現在値ではほとんど差がありません(1.16倍と1.11倍)。この2つの順位が一致しないのは、上昇率そのものが違うからです(資生堂3.2倍・コーセー5.25倍)。「天井から何%下げたか」と「その株を持っていた人の損益」は別の話だという点は、連載を通じて繰り返し出てきます。
大きく下げた株がそこから戻れるのかについては、80%下げた株はもう戻らないのかで別途データを取っています。当ブログの集計では、80%下落した銘柄が旧ピークを回復する割合は上場廃止銘柄も含めて36%・中央値で6.7年でした。この銘柄の下落率は−63.8%(天井後の最安値でも−76.7%)で、その分布の手前にいる位置になります。直近のATR(14日・1日あたりの値動きの平均的な幅)は106円=株価の3.2%です。
この記録の読み方——3つの注意点
第一に、後知恵であることです。2018年6月の時点で「ここが天井」と判断するのは、ほとんど不可能だったのではないでしょうか。当時判明していた通期は増収増益、値動きにも過熱サインは出ておらず、その後1年5ヶ月にわたって株価は天井の−1%圏まで戻しています。しかも業績のピークは、天井の1年半後に来ました。
第二に、選択バイアスと生存バイアスです。この連載は大きく上げた銘柄を選んで扱います。当ブログが公開している上場来高値データベース(観測期間2026年1月30日〜2026年8月4日)では、初回の高値更新日の終値に対する現在値は中央値−2.2%・マイナス側が54.9%(含み損益ベースで実現リターンではありません)で、高値を更新した銘柄の多くはむしろ伸び悩みます。3.2倍も−63.8%も、どちらも分布の端です。業種の比較についても、化粧品5社という小さなサンプルであることは押さえておく必要があります。
第三に、数値は観測日で動きます。株価・騰落率は2026年9月9日時点、業績は2025年12月期実績までを反映しています。最新の業績は株探などでご確認ください。また本記事は株価と公表済みの決算だけを材料にしており、業界環境の変化や個別の経営判断といった、決算の数字の外側にある材料には踏み込みません。「なぜ化粧品株が2018年にそろって天井を打ったのか」の中身は、株価データの外側にあります。
そのうえで、この記録から持ち帰れることを1つだけ挙げるなら、高値更新の質が良くても、そのテーマの終わりに買っていれば結果は変わらないということでしょう。この号の入口は、出来高1.73倍・乖離+10.7%・ベース41.3%と、連載のなかでは良好な部類でした。それでも上昇は3.2倍にとどまり、11年後の現在は+16%です。同じ業種の3社が18日のあいだにそろって天井を打っている以上、個別銘柄の入口の質で説明できる範囲には限りがあります。
だからこそ、市場環境のチェックのように「いま買われているのは何か」を見る視点と、資金管理とポジションサイジングで扱ったように「同じテーマに資金を集中させない」という設計が要る、と考えています。
次の候補は、今日のデータから探す
当ブログでは、毎営業日の引け後に上場来高値を更新した銘柄と、更新が間近の銘柄を記録した無料のデータベースを公開しています。資生堂を解剖したのと同じ物差し——出来高25日平均比、25日線乖離、ベースからの位置——に加えて、セクター別の更新件数も見られます。同じ業種の銘柄が一斉に高値を更新している日は、この号の2018年6月と同じ形かもしれません。
あわせて読むと、この記録の位置づけがはっきりします。
- コーセーの株価はなぜ5.2倍になり、そこから5分の1になったのか:11日違いで天井を打った同業。黒字を保ちながら−78.9%
- エムスリーの株価はなぜ33倍になり、そこから−84%になったのか:前号。利益が2.3倍になったのに株価は6分の1という、正反対の型
- IHIの株価はなぜ4.9倍になったのか:ブレイク時点が赤字で、上昇局面の分解ができない号(この号の鏡像)
- ペッパーフードサービスの株価はなぜ97%下げたのか:利益が消えた下落の、もっと極端な版
- 上場来高値を更新した銘柄の、その後の年間ベストパフォーマンス:高値更新から大きく伸びた銘柄を独自データで抽出
- 市場環境のチェック方法:いま買われているテーマをどう把握するか
- 80%下げた株はもう戻らないのか:大暴落からの回復率と、回復までの年数
- 新高値ブレイクで失敗するパターン:入口が正しくても報われないケースの整理
- 「高値間近」の銘柄は本当に高値を更新するのか:昇格率と昇格までの日数を独自データで検証
- 上場来高値とは?:年初来高値・52週高値との違い
免責事項:本記事は過去の株価データと公表済みの決算にもとづく観測の記録であり、特定銘柄の売買を推奨するものではありません。記載した数値は当ブログが独自に算出した概算を含み、正確性・完全性を保証するものではありません。投資の最終判断はご自身の責任において行ってください。(免責事項)