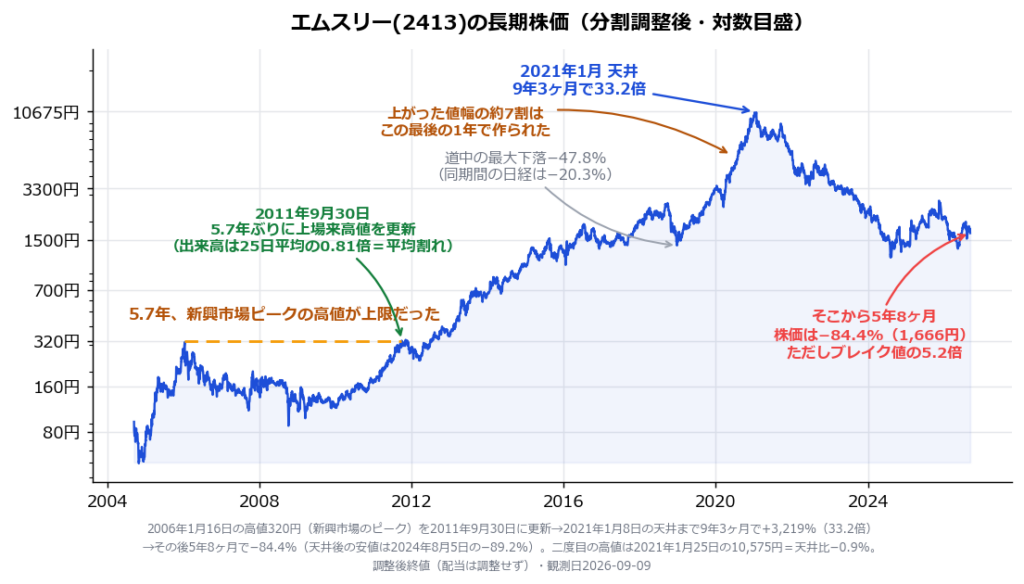
エムスリー(2413)の株価は、2011年9月30日に5.7年ぶりの上場来高値を更新し、そこから9年3ヶ月かけて+3,219%、33.2倍になりました。天井は2021年1月8日の10,675円。そこから現在まで、株価は−84.4%(2026年9月9日終値1,666円)です。
医師をはじめとした医療従事者向けのプラットフォーム「m3.com」を運営する会社です。この33.2倍の期間に、通期の純利益は35億円から216億円へ増えました。本記事は、株価と公表済みの決算を材料にします(相場全体の出来事にのみ、日付の背景として触れます)。
この記録が「大化け株カルテ」のなかで際立っているのは、上昇が連載最大の33.2倍、下落が連載で2番目に深い−84.4%——上下の振れ幅がもっとも大きい部類である点です。そして下げの中身は、利益ではなく評価だけでできています。
先に結論を3行で示します。
- 株価33.2倍の分解=「利益6.2倍 × 評価5.4倍」。利益倍率も評価倍率も5倍を超えた号は連載でここだけで、両輪が同時に効いた唯一の記録
- 逆分解=「株価0.156倍 = 利益2.27倍 × 評価0.069倍」。利益は天井時点の2.3倍を保ったまま、評価は14.5分の1。連載10本の逆分解で、これがもっとも極端な数字
- 入口の出来高は25日平均の0.81倍——連載12本で唯一、平均を下回る商いでの高値更新。そして出口では、上昇の2,265営業日を通じて過熱サインが一度も鳴らなかった記録
「大化け株カルテ」は、過去に大きく上昇した銘柄を1銘柄ずつ、外部サービスから取得した株価データ(分割調整後・東証ほぼ全銘柄・概ね2000年以降)をもとに解剖する連載です。今回は、上がるときも下がるときも、動いたのが主に「評価」の側だったという記録を扱います。
データ更新日:2026年9月9日
⚠ 本記事でいう「上場来高値」は、データでさかのぼれる範囲での最高値です。この銘柄の株価データは上場した2004年9月16日から記録されており、上場後の全期間をカバーしています。株価は分割調整後(配当は調整していません)、騰落率は終値ベースで売買コストを含みません(ブレイクから天井までの上昇率のみ、ブレイク日の終値から天井の高値までを用いています)。出来高の25日平均比は、当日を含まない直前25日の平均に対する比率です(公開中の上場来高値データベースは当日を含む25日平均で算出しているため、同じ日でも数値が一致しないことがあります)。業績は会社の決算の実績値で、同社は2015年3月期から国際会計基準(IFRS)を採用しています。それ以前の期とは利益の集計基準が異なるため、本記事の利益倍率は基準をまたいだ比較を含みます。また当連載は大きく上げて天井まで打った銘柄を選んで扱うため、登場するのは常に勝者側(および、その後の顛末)のサンプルです。過去の記録の解剖であり、現在の売買を推奨するものではありません。
エムスリーの株価は、この20年でどう動いたか
| 時期 | 出来事 | 株価 |
|---|---|---|
| 2004年9月16日 | 東証マザーズに上場 | — |
| 2006年1月16日 | 新興市場のピークでつけた高値。これが以後5.7年の上限になる | 320円 |
| 2011年9月30日 | 5.7年ぶりに上場来高値を更新(出来高は25日平均の0.81倍) | 終値322円 |
| 2011年末 | 更新から3ヶ月。ブレイク値を1割下回る | 289円(ブレイク値比−10%) |
| 2014年末 | 3年3ヶ月で3.1倍 | 1,012円 |
| 2018年12月25日 | 道中で最も深く下げた局面の底。2018年9月26日の2,641円から半値近くまで押される | 1,379円(直近高値比−47.8%) |
| 2019年末 | ブレイクから8年3ヶ月で10.3倍 | 3,305円 |
| 2020年末 | この1年だけで約3倍 | 9,743円 |
| 2021年1月8日 | 天井。ブレイクから9年3ヶ月で33.2倍 | 高値10,675円 |
| 2021年1月25日 | 二度目の高値。天井まであと−0.9% | 10,575円 |
| 2024年8月5日 | 天井後の最安値 | 1,152円(天井比−89.2%) |
| 2026年9月9日 | 現在。ブレイク値の5.2倍 | 1,666円(天井比−84.4%) |
前の高値をつけた2006年1月16日という日付は、この記録の入口を理解するうえで意味を持ちます。この日の夕方に新興市場の主役だった企業へ強制捜査が入り、翌日から東証マザーズをはじめとする新興市場は急落しました(いわゆるライブドア・ショック)。マザーズ上場だったこの銘柄の高値320円は、その相場の最終日につけられたものです。そこから5.7年、株価はこの水準を超えられませんでした。
この5.7年という据え置き期間は、連載12本でもっとも短い記録です。
| 銘柄 | 前の高値からブレイクまで |
|---|---|
| 三井海洋開発 | 17.9年 |
| 三菱重工業 | 16.1年 |
| SUBARU | 11.6年 |
| オリエンタルランド | 11.1年 |
| 第一三共 | 11.0年 |
| IHI | 9.7年 |
| コーセー | 9.0年 |
| さくらインターネット | 7.9年 |
| ペッパーフードサービス | 7.8年 |
| 資生堂 | 7.7年 |
| 日本M&Aセンター | 6.1年 |
| エムスリー | 5.7年 |
据え置きが短いということは、沈んでいた期間が短い=古い高値ではなかったということです。それでも、抜けた後に33.2倍まで伸びました。「長く待たされた株ほど大きく伸びる」という直感は、この連載のデータでは支持されません。
高値を更新した日、当ブログの目安はどうだったか
抜け方の質を、当ブログの目安と突き合わせます。
| 指標 | 2011年9月30日 | 当ブログの目安 | 判定 |
|---|---|---|---|
| 出来高 | 25日平均の0.81倍 | 2倍以上が基本目安・1.5倍以上が最低ライン(出来高の読み方) | ✕ 平均を下回る |
| 25日移動平均からの乖離 | +9.7% | 28%超で過熱=上位10%(利確と過熱ライン) | ◯ 中央値(11.0%)以下 |
| ベースの深さ(320円→146円) | 54.4% | 理想は30%前後まで=浅く丸い形(ベース/カップウィズハンドル) | ✕ 深い |
この出来高0.81倍は、連載12本で唯一、25日平均を下回った高値更新です。
| 銘柄 | ブレイク日の出来高(25日平均比) |
|---|---|
| さくらインターネット | 9.00倍 |
| 日本M&Aセンター | 3.34倍 |
| 三菱重工業 | 2.62倍 |
| 第一三共 | 2.21倍 |
| ペッパーフードサービス | 1.74倍 |
| 資生堂 | 1.73倍 |
| IHI | 1.49倍 |
| オリエンタルランド | 1.41倍 |
| 三井海洋開発 | 1.22倍 |
| SUBARU | 1.19倍 |
| コーセー | 1.02倍 |
| エムスリー | 0.81倍 |
当ブログは出来高の読み方で「25日平均の2倍以上を基本目安、1.5倍以上を最低ライン」と書いてきました。その物差しでは、この日の更新は買えません。5.7年ぶりの高値更新にもかかわらず、商いはむしろ平常より薄かったからです。
そして、抜けた直後の値動きも素直ではありません。ブレイクの翌営業日から、株価はブレイク日の終値322円を割り込みます。割り込んだ日は通算189営業日あり、最後に下回ったのは2012年7月17日。この2011年10月3日〜2012年7月17日の約9ヶ月半(194営業日)のうち189営業日=97%が、ブレイク値を下回った日でした。つまり高値更新で入った人は、そのあいだほぼずっと含み損の側にいたことになります。
「高値更新で入ったら、まず含み損だった」という形は連載4本目です(第一三共・ペッパーフードサービス・日本M&Aセンターも同じ形でした)。この号ではその期間が約9ヶ月半に及び、しかも入口の3指標のうち◯がついたのは乖離だけでした。最終的に33.2倍になった銘柄の入口は、当ブログの目安ではむしろ「見送り」に近いという記録です。もっとも、これは1銘柄の記録にすぎず、目安の側が間違っていたことを示すものではありません。
ベースの深さ54.4%も目安から外れています。連載12本を深い順に並べると、上から5番目——中央よりやや深い位置です。
| 銘柄 | ベースの深さ | ブレイク日の25日線乖離 |
|---|---|---|
| さくらインターネット | 77.1% | +48.7% |
| ペッパーフードサービス | 75.9% | +32.3% |
| 三井海洋開発 | 62.2% | +15.7% |
| IHI | 61.1% | +20.6% |
| エムスリー | 54.4% | +9.7% |
| SUBARU | 53.5% | +8.3% |
| 日本M&Aセンター | 52.4% | +26.8% |
| 三菱重工業 | 51.0% | +15.5% |
| 第一三共 | 42.7% | +17.6% |
| 資生堂 | 41.3% | +10.7% |
| コーセー | 39.3% | +5.9% |
| オリエンタルランド | 30.5% | +6.2% |
株価はなぜ33.2倍になったのか——「利益6.2倍 × 評価5.4倍」
株価の倍率は、次のように分解できます。
株価倍率 = 利益倍率 × 評価倍率
「利益倍率」はその時点で市場が知っていた通期利益が何倍になったか、「評価倍率」は1円の利益に市場がいくら払うかが何倍になったか、です。
- ブレイク時点(2011年9月)で判明していた最新の通期=2011年3月期・純利益35億円
- 天井時点(2021年1月)で判明していた最新の通期=2020年3月期・純利益216億円
株価33.2倍 = 利益6.2倍 × 評価5.4倍
(倍率は丸め前の実額で算出しています。表示は小数第1位に丸めているため、6.2×5.4のように掛け合わせても33.2にはなりません)
連載の分解を並べると、この号の位置がはっきりします。
| 銘柄 | 株価倍率 | 利益倍率 | 評価倍率 | 型 |
|---|---|---|---|---|
| エムスリー | 33.2倍 | 6.2倍 | 5.4倍 | 利益と評価が両方5倍超=連載唯一 |
| 日本M&Aセンター | 21.4倍 | 6.4倍 | 3.4倍 | 利益主導型 |
| ペッパーフードサービス | 15.2倍 | 3.8倍 | 4.0倍 | 利益と評価が半々 |
| オリエンタルランド | 11.6倍 | 2.5倍 | 4.6倍 | 評価主導型 |
| 三菱重工業 | 5.7倍 | 1.9倍 | 3.0倍 | 評価主導型 |
| SUBARU | 5.5倍 | 6.8倍 | 0.8倍 | もっとも純粋な利益主導型(評価はむしろ縮んだ) |
| コーセー | 5.2倍 | 2.8倍 | 1.9倍 | 業績の裏付けが厚い型 |
| 第一三共 | 4.7倍 | 3.8倍 | 1.2倍 | SUBARUに次いで純粋な利益主導型 |
| 資生堂 | 3.2倍 | 0.68倍 | 4.7倍 | ⚠純利益ベースでは評価主導型に見えるが、両端が特別損益で歪む(次号で営業利益ベースを扱います) |
(さくらインターネットと三井海洋開発は、ブレイクから天井までのあいだに新しい通期決算が1度も出ていないため利益倍率が1.00となり、この分解が成り立ちません。IHIはブレイク時点の通期が赤字で、利益倍率を定義できません。したがって上の表は、分解が意味を持つ号だけを並べています。資生堂は数値としては算出できますが、ブレイク時点の期に大きな特別利益、天井時点の期に大きな特別損失が入っており、純利益ベースの分解は実態と逆向きの絵になります——この扱いは次号で詳しく書きます)
利益倍率6.2倍はSUBARUの6.8倍・日本M&Aセンターの6.4倍に次いで連載3位。評価倍率5.4倍は分解が成り立つ号のなかでもっとも大きい数字です。利益も評価も5倍を超えたのは、この号だけでした。33.2倍という上昇率が突出しているのは、この2つが同時に効いたからです。
上昇の中身は、実際の増収増益でした。
| 決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 2011年3月期 | 146億円 | 60億円 | 35億円 |
| 2013年3月期 | 260億円 | 93億円 | 56億円 |
| 2015年3月期 | 513億円 | 161億円 | 98億円 |
| 2017年3月期 | 781億円 | 250億円 | 160億円 |
| 2019年3月期 | 1,131億円 | 308億円 | 196億円 |
| 2020年3月期 | 1,310億円 | 343億円 | 216億円 |
| 2022年3月期 | 2,082億円 | 951億円 | 638億円 |
| 2024年3月期 | 2,389億円 | 644億円 | 453億円 |
| 2026年3月期 | 3,514億円 | 735億円 | 491億円 |
太字が、それぞれのピークです。売上高のピークは直近の2026年3月期(過去最高)ですが、営業利益と純利益のピークは2022年3月期——つまり天井の1年2ヶ月後にあり、そこから2〜4割減った水準で推移しています(もっとも減った2025年3月期で営業−33.8%・純利益−36.5%)。「業績はいまも伸び続けている」とは書けません。伸び続けているのは売上で、利益は2022年3月期を山にして下がっています。(直近の2026年3月期は前期比では営業+16.7%・純利益+21.2%の増益ですが、2022年3月期のピークには戻っていません)
上昇局面の9期で、純利益は35億円から216億円へ。年率にすると+22.4%/年の複利成長です。株価はそれを大きく上回る速度で上がりました。その差が、評価倍率5.4倍にあたります。
33.2倍のうち、値幅の7割は最後の1年で作られた
この号でいちばん誤解しやすいのは、「9年3ヶ月かけて年率40%で上がっていった」という絵です。実際の上がり方は、まったく均等ではありません。
| 時点 | 終値 | ブレイク値(322円)に対する倍率 |
|---|---|---|
| 2011年末 | 289円 | 0.90倍 |
| 2013年末 | 659円 | 2.05倍 |
| 2015年末 | 1,261円 | 3.92倍 |
| 2017年末 | 1,982円 | 6.16倍 |
| 2018年末 | 1,474円 | 4.58倍 |
| 2019年末 | 3,305円 | 10.27倍 |
| 2020年末 | 9,743円 | 30.29倍 |
| (天井 2021年1月8日) | 高値10,675円 | 33.19倍 |
ブレイクから2019年末までの8年3ヶ月で10.3倍。そこから天井までの、わずか1年強で3.2倍。上がった値幅で見ると、322円から10,675円までの10,353円のうち7,370円=約7割が、この最後の1年で作られています。
2020年は、医療分野のオンライン化が急速に進んだ年でした。同社の2021年3月期は売上1,692億円・純利益378億円と、前期比でそれぞれ+29%・+75%の伸びになっています。株価はその通期決算が出るより前に、1年で約3倍に達していました。
ここで注意したいのは、この最後の1年こそが、その後の下落幅を決めていることです。2019年末の10.3倍で止まっていれば、現在の1,666円(5.18倍)は「そこから半減」で済みます。33.2倍まで行ったからこそ、天井比は−84.4%になりました。大きな下落率は、大きな上昇率の裏返しとして生まれます。
天井には、サインが出ていなかった
天井をつけた日、株価は25日移動平均を+13.8%上回っていました。当ブログが公開している上場来高値データベース(観測期間2026年1月30日〜)で見ると、上場来高値を更新する瞬間の25日線乖離は中央値11.0%・上位10%が約28%です(地合いで変動します)。+13.8%は、中央値をわずかに超える程度——過熱としては何も示していません。
さらにこの号では、ブレイクから天井までの2,265営業日を通じて、25日線乖離が+28%を超えた日が1日もありません。1年で約3倍になった2020年ですら、乖離は過熱域に届いていません。値動きが速いのではなく、上げ方が滑らかだったということです。
もっとも、これは連載を通して見ると珍しくありません。上昇局面で過熱サインが鳴った日数を12本すべてで数えると、こうなります。
| 銘柄 | 28%超の日数 / 上昇局面の営業日 | 最後に鳴った日 |
|---|---|---|
| オリエンタルランド | 0日 / 2,797日 | 一度も鳴らず |
| エムスリー | 0日 / 2,265日 | 一度も鳴らず |
| 第一三共 | 0日 / 1,603日 | 一度も鳴らず |
| コーセー | 0日 / 836日 | 一度も鳴らず |
| 資生堂 | 0日 / 723日 | 一度も鳴らず |
| 三菱重工業 | 0日 / 604日 | 一度も鳴らず |
| IHI | 0日 / 351日 | 一度も鳴らず |
| 日本M&Aセンター | 2日 / 1,884日 | 天井の2,758日前 |
| SUBARU | 5日 / 725日 | 天井の924日前 |
| 三井海洋開発 | 10日 / 130日 | 天井当日 |
| さくらインターネット | 33日 / 62日 | 天井当日 |
| ペッパーフードサービス | 42日 / 802日 | 天井当日 |
12本のうち7本は、上昇局面を通じて過熱サインが一度も鳴っていません。そして鳴った5本のうち3本は、最後に鳴ったのが天井当日です。つまり乖離という物差しは、大半のケースでは何も言わず、言うときには手遅れに近い——というのが、連載12本を並べたときの姿になります。
この号にはもうひとつ、二度目の高値があります。天井の17日後、2021年1月25日に10,575円——天井まであと−0.9%まで戻しました。この日の25日線乖離は+6.7%(高値基準)で、天井の日(+13.8%)よりさらに静かです。一度目の天井にも二度目の高値にも、値動きの側からの警告はありませんでした。
エムスリーの株価が下がった理由——利益は天井時点の2.3倍のまま、評価だけが14分の1になった
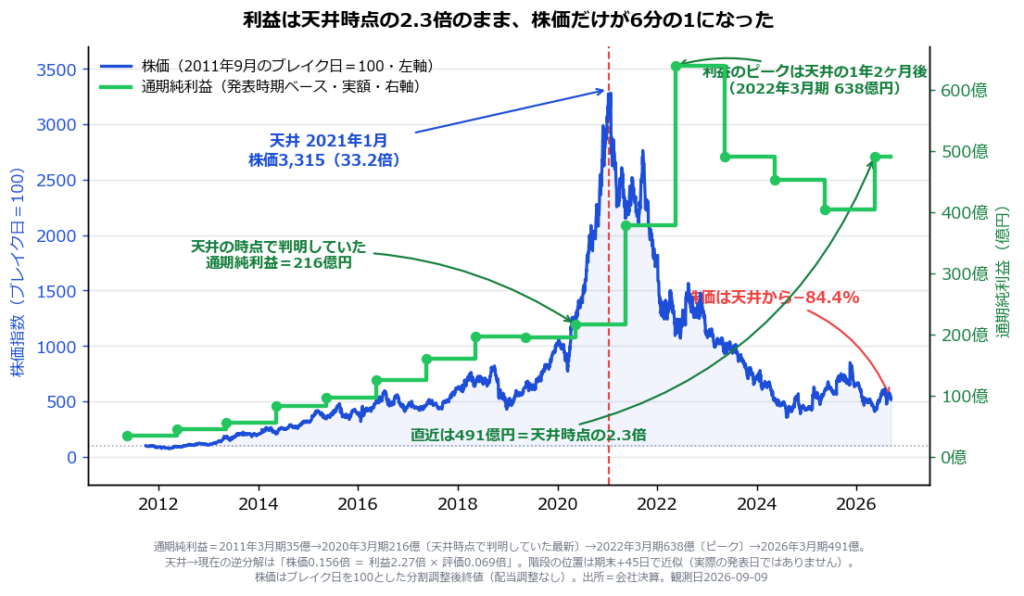
天井から現在までを、同じ式で分解します。
- 天井時点(2021年1月)で判明していた最新の通期=2020年3月期・純利益216億円
- 現在時点で判明している最新の通期=2026年3月期・純利益491億円
株価0.156倍 = 利益2.27倍 × 評価0.069倍
利益は2.3倍に増えています。それでも株価は6分の1になりました。差を埋めているのは評価倍率0.069倍——1円の利益に市場が払う値段が、14.5分の1になったということです。
連載10本の逆分解を、評価倍率の小さい順に並べます。
| 銘柄 | 株価倍率 | 利益倍率 | 評価倍率 |
|---|---|---|---|
| エムスリー | 0.156倍 | 2.27倍 | 0.069倍(14.5分の1) |
| 日本M&Aセンター | 0.165倍 | 1.22倍 | 0.136倍(7.4分の1) |
| 第一三共 | 0.433倍 | 1.39倍 | 0.311倍(3.2分の1) |
| 三井海洋開発 | 0.573倍 | 1.62倍 | 0.354倍(2.8分の1) |
| オリエンタルランド | 0.545倍 | 1.51倍 | 0.361倍(2.8分の1) |
| IHI | 0.596倍 | 1.43倍 | 0.417倍(2.4分の1) |
| コーセー | 0.211倍 | 0.49倍 | 0.427倍(2.3分の1) |
| 三菱重工業 | 0.732倍 | 1.35倍 | 0.541倍(1.8分の1) |
| さくらインターネット | 0.342倍 | 0.32倍 | 1.055倍 |
| SUBARU | 0.489倍 | 0.35倍 | 1.410倍 |
(ペッパーフードサービスと資生堂は、現在の通期純利益が赤字のため純利益ベースでは分解できません)
評価倍率0.069は、連載10本で最小です。前号の日本M&Aセンター——本記事の観測日(2026年9月9日)で計算すると0.136=7.4分の1——が「連載でこれほど極端に評価だけが縮んだ例はない」と書ける水準でしたが、この号はそのさらに半分です。⚠前号の本文は観測日(2026年8月28日)の終値で計算しているため、0.15・6.7分の1と表示されています。株価が動けば逆分解の値も動きます。
なぜここまで縮んだのか。株価データからは、利益の水準ではなく伸び率の側に手がかりが見えます。
| 期間 | 純利益 | 年率 |
|---|---|---|
| 2011年3月期 → 2020年3月期(上昇局面) | 35億円 → 216億円 | +22.4%/年 |
| 2020年3月期 → 2026年3月期(天井時点で判明していた期からの6年) | 216億円 → 491億円 | +14.7%/年 |
| 2022年3月期 → 2026年3月期(利益のピーク以降) | 638億円 → 491億円 | −6.3%/年 |
天井までの9年は年+22%で伸びていた利益が、天井後の6年では年+15%へ、そして2022年3月期をピークにした直近の4期では年−6%になっています。市場が33.2倍まで払っていたのは利益の絶対額ではなく、「この速度で伸び続ける」という想定のほうだった——と読むのが自然でしょう。
ただし、これは株価と決算だけから見える範囲の解釈です。評価倍率も伸び率も、どちらも株価と利益から計算した従属的な数字であり、両者が同じ向きに動いていることをもって因果が証明されたわけではありません。なぜ市場の想定が変わったのかの中身は、株価データの外側にあります。
33.2倍を取るには、18回の押しと半値近い下げに耐える必要があった
倍率だけを見ると、この9年3ヶ月は一本調子に見えます。実際は違いました。
- 上昇途中の10%超の押し:約18回——連載12本で最多
- 最大の下落:−47.8%(2018年9月26日の2,641円 → 2018年12月25日の1,379円)
この−47.8%の局面は、同じ期間に日経平均も−20.3%下げています(24,034円→19,156円)。地合いの影響を受けつつ、その2倍以上下げたという形です。
数字で言えば、2018年末の1,474円はブレイク値の4.58倍。前年末の6.16倍から大きく後退しており、この時点で「もう終わった」と判断してもおかしくありません。しかしそこから2年で6.6倍、翌月の天井までで7.2倍になりました。
一方で、同じ物差しは天井のあとにも当てはまります。天井後の各年の高値はこうです。
| 年 | その年の高値 | 天井比 |
|---|---|---|
| 2021年(1月8日以降) | 10,575円 | −0.9% |
| 2022年 | 5,870円 | −45.0% |
| 2023年 | 3,755円 | −64.8% |
| 2024年 | 2,528円 | −76.3% |
| 2025年 | 2,746円 | −74.3% |
| 2026年(9月9日まで) | 2,178円 | −79.6% |
天井の翌年にはもう半値です。この号の下落は、次号で扱う資生堂のようにじわじわ進んだのではなく、最初の2年でほぼ決着しています。「押し目だと思って買い増す」判断が、上昇局面では18回とも報われ、天井後は一度も報われなかった——同じ値動きが、天井の前後で正反対の意味を持ちます。
当時、どちらの局面にいるのかを値動きから知る方法は、この銘柄については見当たりません。そして前述のとおり、乖離ベースの過熱サインは9年3ヶ月を通じて一度も鳴っていません。だからこそ、利確と過熱ラインのような乖離だけに頼らず、資金管理とポジションサイジングで扱ったように「サインが出ないまま下げ続けた場合にどこで降りるか」を先に決めておく必要がある、と考えています。
天井から−84%でも、高値更新で入った人はまだ5.2倍
この号を「大失敗の記録」として読むと、事実を取りこぼします。天井からの下落率と、高値更新で入った場合の現在地はまったく別の数字だからです。
連載12本を、ブレイク日の終値に対する現在値で並べます。
| 銘柄 | ブレイク日終値に対する現在値 | 天井比 |
|---|---|---|
| オリエンタルランド | 6.33倍 | −45.5% |
| エムスリー | 5.18倍 | −84.4% |
| 三菱重工業 | 4.18倍 | −26.8% |
| 日本M&Aセンター | 3.53倍 | −83.5% |
| IHI | 2.93倍 | −40.4% |
| SUBARU | 2.70倍 | −51.1% |
| 第一三共 | 2.02倍 | −56.7% |
| 三井海洋開発 | 1.98倍 | −42.7% |
| さくらインターネット | 1.95倍 | −65.8% |
| 資生堂 | 1.16倍 | −63.8% |
| コーセー | 1.11倍 | −78.9% |
| ペッパーフードサービス | 0.37倍 | −97.5% |
天井比では連載で2番目に深く下げているのに、高値更新で入った人の現在地では上から2番目の位置にいます。天井比−63.8%の資生堂がブレイク値の1.16倍しかない一方で、天井比−84.4%のこの銘柄は5.18倍を保っています。「天井から何%下げたか」は、その株を持っていた人の損益とは別の話だということです。
もうひとつ、2倍・5倍・10倍になった株は、その水準に留まれたのかという角度もあります。この銘柄の終値がブレイク比10倍(3,217円)以上だったのは通算789営業日(2019年12月17日〜2023年7月31日)で、連載12本でもっとも長い滞在です(次点は日本M&Aセンターの575営業日)。到達の記録と定着の記録は別物ですが、この号は「10倍に到達して、そこに3年半とどまり、それでも最後は6分の1になった」という形になります。
大きく下げた株がそこから戻れるのかについては、80%下げた株はもう戻らないのかで別途データを取っています。当ブログの集計では、80%下落した銘柄が旧ピークを回復する割合は上場廃止銘柄も含めて36%・中央値で6.7年でした。この銘柄は天井から5年8ヶ月、下落率−84.4%で、ちょうどその分布のなかにいる位置になります。
なお直近のATR(14日)——1日あたりの平均的な値動きの幅——は62円で、株価の3.7%にあたります。
この記録の読み方——3つの注意点
第一に、後知恵であることです。2021年1月の時点で「ここが天井で、以後5年8ヶ月にわたって売上は過去最高を更新しながら株価は6分の1になる」と判断するのは、ほとんど不可能だったのではないでしょうか。当時判明していた通期は増収増益、値動きにも過熱サインは出ておらず、翌月には天井まであと−0.9%まで戻してもいます。
第二に、選択バイアスと生存バイアスです。この連載は大きく上げた銘柄を選んで扱います。当ブログの独自データでは、初回の高値更新日の終値に対する現在値は中央値−2.2%・マイナス側が54.9%(観測期間2026年1月30日〜・含み損益ベースで実現リターンではありません)で、高値を更新した銘柄の多くはむしろ伸び悩みます。33.2倍も−84.4%も、どちらも分布の端です。とくにこの号は、当ブログの入口の目安(出来高2倍以上)を満たしていない更新から始まっています。「目安を満たさなくても33倍になる例がある」ことは、「目安を無視してよい」ことを意味しません。
第三に、数値は観測日で動きます。株価・騰落率は2026年9月9日時点、業績は2026年3月期実績までを反映しています。最新の業績は株探などでご確認ください。また本記事は株価と公表済みの決算だけを材料にしており、業界環境の変化や個別の経営判断といった、決算の数字の外側にある材料には踏み込みません。
そのうえで、この記録から持ち帰れることを1つだけ挙げるなら、上げ幅の大きさと下げ幅の大きさは、同じ原因から来ているということでしょう。上がった値幅のうち約7割は最後の1年に集中し、評価倍率は5.4倍まで膨らみました。そして天井後にその評価は0.069倍——膨らんだ分を返したうえで、ブレイク当時の評価水準すら下回るところまで縮んでいます(評価倍率5.4倍=丸め前5.35 × 0.069 = 0.37倍)。利益は2.3倍になっているのに株価が6分の1になるという一見不可解な形の中身は、これです。大きく上げた分を返し、さらにその下まで行った——利益の側を見ていても説明のつかない下落は、こういう形で起きます。
次の候補は、今日のデータから探す
当ブログでは、毎営業日の引け後に上場来高値を更新した銘柄と、更新が間近の銘柄を記録した無料のデータベースを公開しています。エムスリーを解剖したのと同じ物差し——出来高25日平均比、25日線乖離、ベースからの位置——で、その日の銘柄がどんな更新なのかを見分けられます。この号のように「出来高を伴わない静かな更新」も、その場で判別できます。
あわせて読むと、この記録の位置づけがはっきりします。
- 日本M&Aセンターの株価はなぜ21倍になり、そこから−82%になったのか:前号。同じ「評価だけが縮んだ」型で、評価倍率は7.4分の1
- オリエンタルランドの株価はなぜ11.6倍になり、そこから半値になったのか:上昇局面がこの号より長い唯一の例
- SUBARUの株価はなぜ5.5倍になったのか:評価がむしろ縮みながら上がった、正反対の型
- さくらインターネットの株価はなぜ5倍になり、そして4分の1になったのか:あらゆる過熱サインが鳴っていた、正反対の天井
- ペッパーフードサービスの株価はなぜ97%下げたのか:下げの主役が評価ではなく利益だった号
- 「高値間近」の銘柄は本当に高値を更新するのか:昇格率と昇格までの日数を独自データで検証
- 2倍・5倍・10倍になった株は、その水準に留まれたのか:到達と定着は別だという話
- 80%下げた株はもう戻らないのか:大暴落からの回復率と、回復までの年数
- 新高値ブレイクで失敗するパターン:入口が正しくても報われないケースの整理
- 出来高の読み方:この号が目安を満たさなかった指標
- 上場来高値とは?:年初来高値・52週高値との違い
免責事項:本記事は過去の株価データと公表済みの決算にもとづく観測の記録であり、特定銘柄の売買を推奨するものではありません。記載した数値は当ブログが独自に算出した概算を含み、正確性・完全性を保証するものではありません。投資の最終判断はご自身の責任において行ってください。(免責事項)