新NISAの非課税保有限度額は1,800万円です。年間の投資枠は360万円(つみたて投資枠120万円+成長投資枠240万円)なので、最速で埋めるなら月30万円を5年間。無理のないペースなら月5万円を30年間。どちらも投じる元本は同じ1,800万円です。
「5年が最速」には制度上の裏づけがあります。成長投資枠は生涯1,200万円が上限で、年240万円を5年入れるとちょうど到達します。したがって月30万円は、つみたて投資枠10万円+成長投資枠20万円の併用が前提です(月5万円ならつみたて投資枠だけで収まります)。
どちらが良いのか——という話は、たいてい「一括投資のほうが期待値は高い」という一般論で終わります。この記事では一般論ではなく、実際の株価データで68通りを計算しました。
当ブログがローカルに保有する株価データベース(日経平均は1965年から、S&P500は1927年からの日次終値)を使い、4つの指数 × 10通りの開始年 × 2つの積立コースを、毎月の第一営業日の終値で買い付けたものとして再現しています。
結論から言うと、「早く埋めたほうが得」は、その後の市場が上がり続けた場合にだけ成り立ちます。そして日本株には、それが成り立たなかった期間が実在します。
この記事を読む前に(前提と限界)
- 買付ルール:各指数の「その月の第一営業日」の終値で買います。買付口数=投資額÷その日の価格(小数点以下も買えるものとし、端数は切りません)。最終積立日は2026年8月3日、評価日は2026年9月1日です。
- 元本の上限:投じた元本が1,800万円に達したら積立を止め、あとは持ち続けます。月5万円なら360回(30年)、月30万円なら60回(5年)でちょうど1,800万円です。以下、この1,800万円を投じ終えた状態を「積立完了」と呼びます。
- 円建て換算:S&P500・NASDAQ100・SOXは、指数1ポイント=1ドルとみなし、買付日と同じ日のドル円終値を掛けて円建てにしています。為替ヘッジなしの投資信託を買った場合と同じ計算です。
- 🔴 配当・分配金・信託報酬・売買手数料・税金は考慮していません。使っているのはいずれも配当を含まない「価格指数」です。実際のインデックス投信は配当込み(トータルリターン)に連動し、そこから信託報酬が引かれます。つまりこの記事の数字は、実際の投信より控えめに出ます。どれくらい控えめなのかは後半の「配当を入れるとどうなるか」で別途示します。
- 開始年にその指数がまだ無い場合は計算していません。NASDAQ100は1985年10月から、SOX指数は1994年5月からのデータしかないため、それ以前を開始年とする行は空欄です。
- 後から選んだ指数である点にご注意ください。1976年当時、日本の個人がNASDAQ100やSOXに毎月積み立てられる投資信託は事実上ありませんでした。これは「もし買えていたら」という検証であって、当時それを選べたという話ではありません。
- 🔴 評価日をすべて2026年9月1日に揃えているため、古い開始年ほど「積立を終えてからの放置期間」が長く、有利に出ます。この下駄を外して「積立を終えた時点」で揃え直した比較を⑧に置きました。開始年どうしを比べるときは、必ず⑧と合わせて読んでください。
- 開始年は5年刻みの10通りを本編に載せていますが、主要な結論は1年刻み(1976年〜2021年の46通り)でも数え直して確かめています。本文中で「◯本中◯本」と書いてあるものがそれです。
- 過去の実績は将来の成果を保証しません。特定の投資信託・商品を推奨するものでもありません。
先に結論:5つの発見
長い記事なので、先に要点だけ並べます。
| 発見 | 根拠になる数字 | 詳しくは |
|---|---|---|
| S&P500はどの年に始めても報われた | 10通りの開始年すべてでプラス。1976年開始(月5万円×30年)は1,800万円が4億7,959万円(年率8.84%) | ① |
| ただし日経には報われなかった期間がある | 1986年からの5年で1,800万円を積み立て終えると、40年経った今で+176.5%(年率2.70%)。観測期間の71.8%が元本割れ | ② |
| 「早く埋めるほど得」は条件付き | 米国指数では全開始年で5年コースが勝つが、日経は1986・1991・1996年開始で30年コースが逆転 | ③ |
| 円建ての成績は円安に嵩上げされていた | 2011年開始のS&P500は円建て+372.5%/ドル建て+203.0%=円安で資産が1.56倍に | ⑥ |
| 🔴 大きな数字の正体は「積立」でなく「長く持ったこと」 | NASDAQ100を1986年から5年で積み立て終えた人は、積立完了時点では+1.6%。いまの約180倍は、その後35.7年放置した結果 | ⑧ |
以下、順に見ていきます。
① S&P500は、どの年から始めても報われた(2026年9月時点の評価では)
まず月5万円×30年(元本1,800万円を30年かけて入れる)のコースで、実際に360回を積み終えた開始年——つまり1996年1月以前に始めたケースを見ます。
| 開始 | 日経平均 | S&P500 | NASDAQ100 | SOX指数 |
|---|---|---|---|---|
| 1996年1月 | 7,828万円(年率8.25%) | 1億3,603万円(11.02%) | 3億4,308万円(15.50%) | 5億8,416万円(18.03%) |
| 1991年1月 | 8,234万円(6.80%) | 2億356万円(10.54%) | 6億8,235万円(15.37%) | — |
| 1986年1月 | 8,090万円(5.58%) | 2億8,041万円(9.92%) | 12億488万円(14.87%) | — |
| 1981年1月 | 8,684万円(4.96%) | 3億6,137万円(9.26%) | — | — |
| 1976年1月 | 1億623万円(4.85%) | 4億7,959万円(8.84%) | — | — |
※元本はいずれも1,800万円。カッコ内は年率(資金加重の内部収益率)。2026年9月1日時点の評価額。配当・信託報酬・税は含みません。
S&P500は5通りの開始年すべてで年率8.8〜11.0%に収まっています。50年前の1976年1月から月5万円ずつ30年間、合計1,800万円を投じた人は、いま4億7,959万円を持っている計算になります。
ただしこれは、今日まで持ち切った場合の話です。積立を終えた時点でどうだったかは⑧で改めて見ます。
ついでに数えてみた:積立は本当に「高値を買う行為」なのか
ここで一度、この記事を書いている当ブログの視点を挟ませてください。インデックスの毎月積立は、実質的に「高値を買い続ける行為」です——とよく言われます。これも数えてみました。
買付日の終値が「その時点までの過去最高値」の95%以上だった回を数えると、S&P500ではこうなります。
| S&P500・月5万円×30年 | 買付回数 | 過去最高値の5%以内だった割合 | うち、その日が過去最高値そのもの |
|---|---|---|---|
| 1976年1月開始 | 360回 | 45.3% | 5.3% |
| 1986年1月開始 | 360回 | 45.8% | 6.4% |
| 1996年1月開始 | 360回 | 45.0% | 8.1% |
| 2016年1月開始 | 128回 | 67.2% | 14.1% |
※2016年開始はまだ積立途中(128回)。直近10年はS&P500がほぼ一貫して高値を更新し続けた期間なので、比率が高く出ます。
これは選んだ4年だけの話ではありません。30年積み立て切った21本(1976〜1996年開始)すべてで数えると、この割合は43.9%〜50.0%の範囲に収まり、中央値は45.8%でした。開始年を問わず、S&P500への積立は買付のおよそ半分が高値圏の買いになります。
買付のおよそ半分が、実質的な高値づかみでした。それでも①の結果になっています。
上場来高値とは何かを扱う当ブログとしては、この事実は無視できません。多くの人は「高値づかみが怖い」と言いながら、NISAでは毎月ためらいなく高値を買っています。この矛盾については記事の最後で改めて触れます——ただし、この理屈が成り立たない指数もあります。それが次の②です。
② ただし、報われなかった人たちがいる|日経平均をバブル期から積み立てた場合
ここが、この記事でいちばん書きたかった部分です。
日経平均を1986年1月から5年間、毎月30万円ずつ、合計1,800万円を積み立て終えた場合を見てください。積立が終わったのは1990年12月——日経平均が当時の史上最高値38,915円(1989年12月29日)をつけた、その1年後です。最後の1年は、すでに下落が始まった相場を買っていたことになります。
※この38,915円は2024年2月22日(終値39,098円)に34年2ヶ月ぶりに更新され、現在の史上最高値は2026年6月25日の72,366円です。以下で「バブル期の高値」と言うのは、当時としての最高値という意味です。
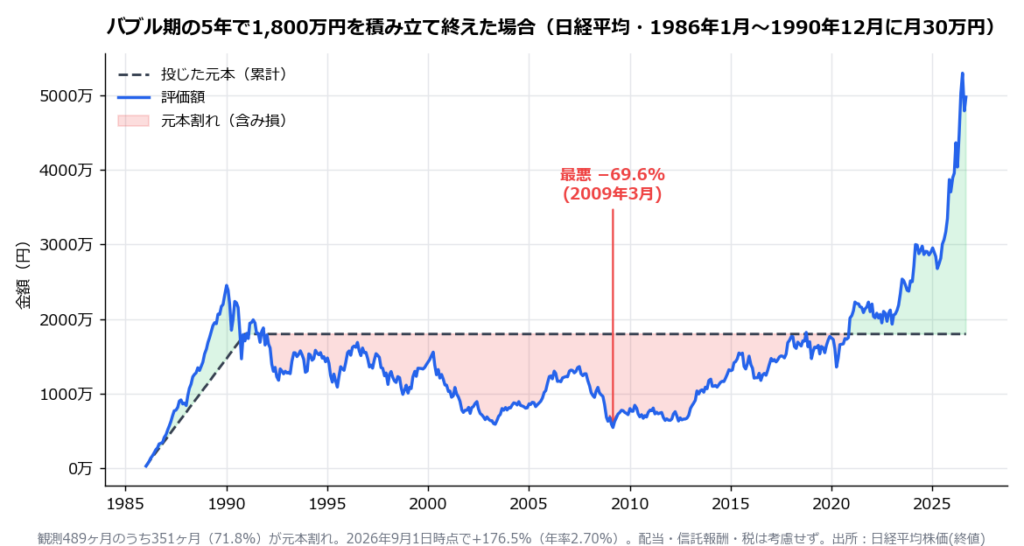
40年後のいま、この人の資産は4,976万円(+176.5%)です。増えてはいます。しかし年率にすると2.70%でしかありません。
さらに深刻なのは道中です。1986年1月から2026年9月まで489ヶ月を毎月測ったところ、351ヶ月(71.8%)が元本割れでした。最悪だったのは2009年3月で、−69.6%。1,800万円が600万円を割り込んでいます。
元本割れは断続的なものではありません。1991年12月から2018年9月まで、322ヶ月=26年10ヶ月のあいだ、一度も元本を回復していません。その後も出入りがあり、安定して元本を上回るようになったのは2020年12月——積立を終えてから30年後です。
積立を始めてから資産が元本を超えた状態で落ち着くまでに、約35年かかったことになります。その間ずっと、「積立なんてやらなければよかった」と思い続けてもおかしくない状態が続きました。
同じ構図は隣接する開始年にもあります。
| 日経・月30万円×5年 | 現在の損益率 | 年率 | 元本割れだった期間 | 最悪の含み損 |
|---|---|---|---|---|
| 1986年1月開始 | +176.5% | 2.70% | 71.8% | −69.6%(2009年3月) |
| 1991年1月開始 | +241.3% | 3.76% | 64.6% | −62.5%(2009年3月) |
| 1996年1月開始 | +277.7% | 4.82% | 58.5% | −58.5%(2009年3月) |
30年かけて積み立てたケースでも、日経1986年開始は観測期間(489ヶ月)の50.9%が元本割れ、最悪は2003年5月の−55.6%でした。
ここから何を読むべきか
「だからインデックス積立はダメだ」という話ではありません。1986年組も、40年待てばプラスにはなっています。読むべきなのは指数という商品の性質のほうです。
指数は中身を選別できません。そして積立には、損切りのラインを引きにくいという弱点があります。 日経平均に積み立てるということは、その時点の225銘柄をまるごと、良いも悪いも含めて買い続けるということです。
損切りについては、正確に書いておきます。売れないわけではありません。投資信託はいつでも解約できますし、積立を止めることもできます。難しいのは「どこで降りるか」をあらかじめ決めておくことのほうです。理由は2つあります。
- 買値が1本に定まらない。個別株なら「買値からATR×2下がったら切る」のように、1回のエントリーに対して線が引けます。積立では買付が毎月1本ずつ増え、平均取得単価も動き続けるので、同じ引き方ができません。
- 下落が「撤退の合図」ではなく「買い増しの合図」になっている。積立という手法は、下がったら同じ金額でより多くの口数を買えることを利点として設計されています。つまり「下がったから降りる」という判断は、手法の前提と正面から衝突します。
結果として、多くの人は事前のルールではなく、含み損に耐えられなくなった時点で降りることになります。そしてその決断は、含み損が深いほど下しにくくなります。1990年代以降の日本株の長期低迷で起きたのは、おそらくそういうことです。
この「決めなくてよい」ことは長所でもあります。判断が要らないから続けられる。ただ、「高値を買い続けても報われる」という命題が、常に成り立つわけではないことは、日本株の実データがはっきり示しています。当ブログが個別株で新高値投資を扱うときに、業績による選別とATR×2の損切りルールをセットで書いているのは、まさにこの差を埋めるためです。
③ 「5年で埋める」か「30年かけて埋める」か
本題です。同じ1,800万円を、5年で積み立て終えるか、30年かけて積み立てるか。
比較には注意が必要です。2001年以降に始めたケースは、月5万円コースがまだ1,800万円を積み立て終えていません(2001年開始で308回=1,540万円、2021年開始なら68回=340万円)。元本が違うものを金額で比べても意味がないので、両方が1,800万円を積み立て終えた開始年、つまり1996年以前に限って比較します(1997年以降に始めた30年コースの途中経過は、記事末尾の付録①Cに載せました)。
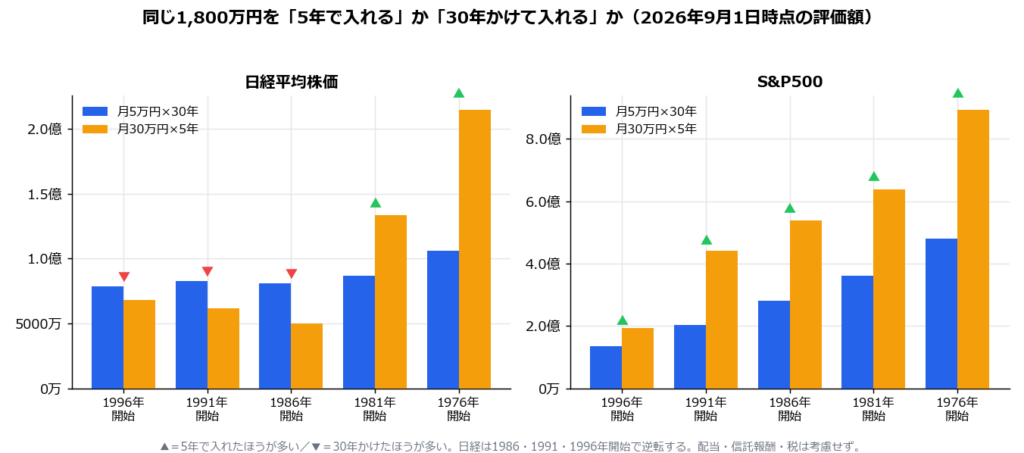
| 開始 | 日経・月5万×30年 | 日経・月30万×5年 | どちらが多いか |
|---|---|---|---|
| 1996年1月 | 7,828万円 | 6,798万円 | 30年コース |
| 1991年1月 | 8,234万円 | 6,143万円 | 30年コース |
| 1986年1月 | 8,090万円 | 4,976万円 | 30年コース(1.63倍) |
| 1981年1月 | 8,684万円 | 1億3,316万円 | 5年コース |
| 1976年1月 | 1億623万円 | 2億1,477万円 | 5年コース |
| 開始 | S&P500・月5万×30年 | S&P500・月30万×5年 | どちらが多いか |
|---|---|---|---|
| 1996年1月 | 1億3,603万円 | 1億9,293万円 | 5年コース |
| 1991年1月 | 2億356万円 | 4億4,060万円 | 5年コース |
| 1986年1月 | 2億8,041万円 | 5億3,801万円 | 5年コース |
| 1981年1月 | 3億6,137万円 | 6億3,733万円 | 5年コース |
| 1976年1月 | 4億7,959万円 | 8億9,379万円 | 5年コース |
S&P500は全開始年で「5年で埋める」が勝ちます。理由は単純で、早く入れたお金はそれだけ長く市場に置かれ、複利が効く期間が長くなるからです。1976年開始なら、5年コースで投じたお金は最も遅い買付分(1980年12月)でも45年以上、最初の買付分なら50年以上、市場に置かれていたことになります。
一方、日経は1986・1991・1996年開始で逆転します。1986年開始では30年コースが1.63倍多い。理由も単純で、5年で積み立て終えた人はバブル価格しか買えず、その後の安い30年を一度も買えなかったからです。30年コースの人は、1990年代から2010年代前半までの安値を延々と拾い続けました。
つまり——
「早く埋めるほど得」は、積み立て終えた後の市場が上がり続けた場合にだけ成り立ちます。 高値圏で一気に入れて、その後が長期低迷なら、ゆっくり積み立てたほうが良い結果になります。そしてどちらになるかは、事前には分かりません。
これが実データから言える、いちばん率直なところだと思います。「一括のほうが期待値は高い」という一般論は米国株については実際にそのとおりですが、期待値が高いことと、自分がその期待値どおりの引きを当てることは別です。
この逆転は、5年刻みで拾えた3本だけの話ではありません。 開始年を1年刻みにして、両コースとも1,800万円を積み立て終えた21本(1976〜1996年開始)で数え直すと——
| 指数 | 比較できる開始年 | 「30年かけたほう」が多かった年 |
|---|---|---|
| 日経平均 | 21本 | 13本(62%)=1984年から1996年まで13年連続 |
| S&P500 | 21本 | 0本 |
| NASDAQ100 | 11本 | 0本 |
| SOX指数 | 2本 | 0本 |
日経では1984年から1996年に始めた人は、13年連続で「30年かけたほうが多かった」。逆に米国指数は3つとも、比較できたすべての開始年で「5年で積み立て終えるほう」が勝っています。一括に近い投入が有利かどうかは、指数の問題であって、投資手法の優劣ではありません。
⚠ なお、この表は古い開始年ほど「積立を終えてからの放置期間」が長く有利に出ています。5年で積み立て終えた直後に何が起きていたかは⑧で別途示します。
④ 年率と金額で、答えが逆になる
もう一つ、混乱しやすい点があります。年率(資金加重の内部収益率)で比べると、ほぼすべてのケースで月5万円×30年のほうが高くなります。
| S&P500・1976年1月開始 | 最終評価額 | 年率 |
|---|---|---|
| 月5万円×30年 | 4億7,959万円 | 8.84% |
| 月30万円×5年 | 8億9,379万円 | 8.42% |
年率は30年コースのほうが高いのに、手元に残る金額は5年コースが1.9倍。矛盾しているようですが、そうではありません。年率は「投じたお金1円あたり、1年でどれだけ増えたか」の指標で、いつ・いくら投じたかを織り込んで計算されます。30年コースは後半の資金が直近の上昇局面を捉えているため年率が高く出ますが、そもそも早い時期に置いてあったお金の量が少ないので、絶対額では負けます。
読者として押さえておくべきなのは、「年率が高い=儲かる」ではないということです。シミュレーターの類が示す「想定利回り○%」だけを見ていると、この違いは見えません。
「平均で年7%」は、「毎年7%」ではありません
積立シミュレーターに「想定利回り7%」と入れると、資産はなめらかな曲線を描いて増えていきます。ただ、この7%という数字には性質の違う2つの落とし穴があります。どちらも当ブログのデータで確かめられるので、順に見ます。
落とし穴1:算術平均と、実際に増えた年率は違う
「S&P500の平均リターンは年◯%」と紹介されるとき、それが年ごとのリターンを単純に足して割った値(算術平均)なのか、実際に資産が増えた年率(幾何平均=複利の年率)なのかで、意味がまったく変わります。この記事で使った4指数について、両方を出しました。
| 指数 | 期間 | 年次リターンの算術平均 | 実際に増えた年率 | 差 | 年次リターンの標準偏差 |
|---|---|---|---|---|---|
| 日経平均 | 1976〜2026年(50年) | 7.28% | 5.06% | −2.22pt | 21.3% |
| 日経平均 | 1986〜2026年(40年) | 6.16% | 3.51% | −2.65pt | 23.4% |
| S&P500 | 1976〜2026年(50年) | 9.79% | 7.59% | −2.20pt | 21.6% |
| S&P500 | 1996〜2026年(30年) | 12.16% | 9.83% | −2.33pt | 22.0% |
| NASDAQ100 | 1986〜2026年(40年) | 17.96% | 13.37% | −4.59pt | 31.8% |
| SOX指数 | 1995〜2026年(31年) | 21.49% | 15.36% | −6.13pt | 36.3% |
※各年1月の第一営業日どうしのリターン。円建て(米指数は同日のドル円で換算)。配当なし。標準偏差=年ごとのリターンの散らばりで、大きいほど値動きが荒いことを意味します。
S&P500の50年間は、算術平均で見れば年9.79%ですが、実際に資産が増えた年率は7.59%です。 2.20ポイント低い。原因は単純で、−50%の翌年に+50%でも元には戻らないからです(0.5 × 1.5 = 0.75)。この目減りは値動きが荒いほど大きくなり、標準偏差36.3%のSOX指数では6.13ポイントにもなります。
つまり「平均で年20%」と紹介されるような指数ほど、その数字をそのまま複利に当てはめた計算は実態から外れます。
落とし穴2:同じ「平均7%」でも、道中の形で結果が変わる
もう一つは、平均が同じでもどの年に上がったかで結果が変わる、という問題です。30年間の年次リターンを算術平均するとどちらも7%になる、2つの道を用意しました。
| 30年間の道のり | 算術平均 | 実際に増えた年率 | 一括投資 | 毎月同額の積立 |
|---|---|---|---|---|
| A 毎年きっかり+7% | 7.00% | 7.00% | 7.61倍 | 3.27倍 |
| B 1年目に−70%、残り29年は+9.66% | 7.00% | 5.02% | 4.34倍 | 5.16倍 |
※元本の増え方(倍率)。Bの+9.66%は、算術平均が7%ちょうどになるように置いた値です。
一括投資なら、Aは7.61倍、Bは4.34倍。同じ「平均7%」で1.75倍の差がつきます。
ところが積立では順番が逆転します。Aが3.27倍なのに対し、Bは5.16倍。最初に大暴落したほうが、積立では良い結果になりました。安い時期に同じ金額でたくさんの口数を買えたからです。
これは②③で見たことと同じ構造です。積立にとって、暴落は必ずしも敵ではありません(むしろ前半の暴落は味方です)。積立にとって本当に困るのは、買い終わったあとに来る長期低迷のほうです。
実データで確かめる:日経平均の40年
最後に、これを仮の数字ではなく実データで確認します。日経平均は1986年1月6日から2026年9月1日までの40.6年間で、年率4.08%で上昇しました(上の表の3.51%は2026年1月で区切った値です。ここは評価日の2026年9月1日まで伸ばしているぶん高くなります)。もしこの4.08%が「毎年きっかり4.08%」だったら、積立の結果はどうなっていたか——始点と終点はそのまま、道中の形だけをまっすぐな線に置き換えて計算しました。
| 日経平均・1986年1月開始 | まっすぐ年4.08%で上がった場合 | 実際 | 差 |
|---|---|---|---|
| 月30万円×5年 | 8,295万円(+360.8%) | 4,976万円(+176.5%) | 0.60倍 |
| 月5万円×30年 | 5,332万円(+196.2%) | 8,090万円(+349.4%) | 1.52倍 |
同じ指数、同じ40年、同じ始点と終点です。違うのは「いつ上がって、いつ下がったか」だけ。それだけで、5年コースは想定の6割に沈み、30年コースは1.5倍に伸びました。しかも2つは逆方向に外れています。
一括投資なら、この「まっすぐ」と「実際」は完全に一致します(始点と終点が同じなら、途中の形がどうであれ最終額は同じです)。ズレるのは積立だからで、買い付けるたびに価格が違う以上、積立の成績は「平均年率」では決まりません。
②で見た「年率2.70%」も、その裏返しです。日経平均という指数そのものは40年で年率4.08%上がったのに、そこに5年で積み立て終えた人の年率は2.70%でした。指数の年率と、その指数に積み立てた人の年率は、同じ数字にはなりません。
だからシミュレーターの数字は、こう読むのが安全だと思います。「想定利回り7%」で出てくる金額は、7%が算術平均ならまず届かず、仮に実際の年率が7%だったとしても、道中の形しだいで上下どちらにも大きくズレる。中央値でも平均でもなく、ありうる結果のひとつとして見るのが実情に近いです。
⑤ 「元本割れ」をどれだけ長く抱えることになるか
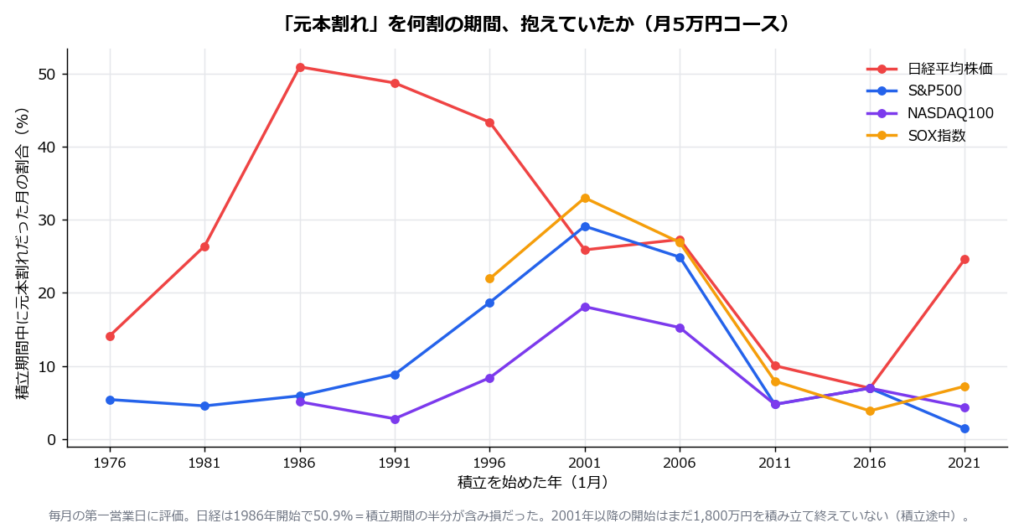
積立で本当に効いてくるのは、最終的な金額よりも途中で何年含み損を抱えるかです。含み損に耐えられずやめた人は、上の表のどの結果も手にできません。
| 指数 | 元本割れだった期間の割合(月5万円コース) |
|---|---|
| 日経平均 | 7.0%(2016年開始)〜 50.9%(1986年開始) |
| S&P500 | 1.4%(2021年開始)〜 29.1%(2001年開始) |
| NASDAQ100 | 2.8%(1991年開始)〜 18.1%(2001年開始) |
| SOX指数 | 3.9%(2016年開始)〜 33.0%(2001年開始) |
日経の1986年・1991年開始が突出しています。一方S&P500は最悪でも29.1%で、1976年開始に至ってはわずか5.4%(最悪の含み損は1978年11月の−28.1%)でした。
ここで一つ、意外な数字を挙げておきます。S&P500に2021年1月から月30万円ずつ積み立てた人は、一度も元本割れしていません(69ヶ月すべてでプラス)。2022年に米国株が大きく下げた年を含んでいるのに、です。理由は次の項目にあります。
⑥ 円建ての成績のうち、どこまでが「円安」だったのか
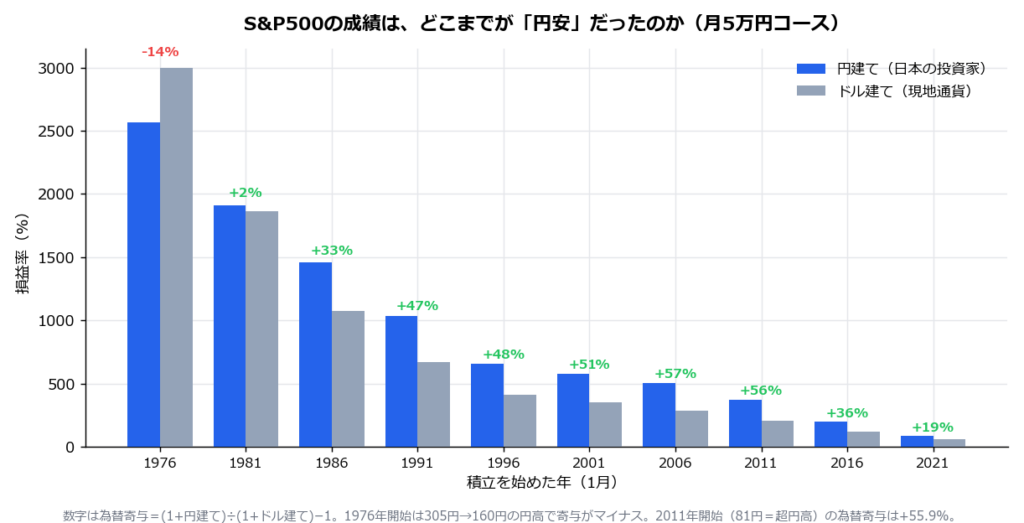
同じS&P500でも、日本の投資家が円で見た成績と、現地の投資家がドルで見た成績は違います。差額はすべて為替です。
| 開始 | 円建て | ドル建て | 為替寄与 | ドル円の変化 |
|---|---|---|---|---|
| 2021年1月 | +86.4% | +56.2% | +19.4% | 103.24円 → 160.02円 |
| 2011年1月 | +372.5% | +203.0% | +55.9% | 81.12円 → 160.02円 |
| 2006年1月 | +506.2% | +286.1% | +57.0% | 115.98円 → 160.02円 |
| 1996年1月 | +655.7% | +409.7% | +48.3% | 103.92円 → 160.02円 |
| 1986年1月 | +1,457.8% | +1,072.2% | +32.9% | 199.15円 → 160.02円 |
| 1976年1月 | +2,564.4% | +2,998.6% | −14.0% | 305.05円 → 160.02円 |
※月5万円×30年コース。為替寄与=(1+円建てリターン)÷(1+ドル建てリターン)−1。たとえば+55.9%は「円建ての資産が、ドル建てで見た場合の1.559倍になった」という意味です。右端の「ドル円」は開始日と評価日の2点であって、実際の買付は30年間のさまざまなレートで行われています(為替寄与はその全部を反映した値です)。
2011年に始めた人の資産は、円建てでは元本の4.73倍。ドル建てで見た3.03倍に対して、1.56倍に嵩上げされています(+372.5% と +203.0% を倍率に直して比べています)。当時のドル円は81円台という歴史的な円高で、そこから160円まで円安が進んだ結果、資産がまるごと1.56倍に嵩上げされました。2022年に米国株が下落したときも、同時に急速な円安が進んだため、円建てで見ると下落がほとんど打ち消されました。先ほどの「2021年開始は一度も元本割れしていない」の正体はこれです。
そして重要なのが1976年開始の行です。305円から160円への円高だったため、為替寄与はマイナス14.0%。円建ての成績はドル建てより悪くなっています。
つまり「S&P500は円建てだから有利」というのは正しくありません。有利だったのは、円安が進んだ期間に入っていた人だけです。
現在地も確認しておきます。2026年9月1日時点のドル円は160.02円で、1990年以降の約36年間では、これより円安だった日は9,493営業日のうち51日しかありません(直近の最円安は2026年7月28日の163.89円)。ただしもっとさかのぼれば、この記事で最も古い積立開始日である1976年1月2日のドル円は305.05円でした。そこから半世紀かけて円高が進んだ結果が、いまの160円です。
「円安がリターンを押し上げる」という直近15年の経験則は、50年のスケールで見れば普遍的なものではありません。 ここから始める人が、過去の円建てリターンをそのまま将来の期待値として使うべきではない——為替が今後どちらに動くかは誰にも分かりませんが、少なくともこれまでと同じ追い風を前提にはできない、とは言えます。
参考:ドル建てだった場合の増え方
為替を抜いた「指数そのものの増え方」も参考として置いておきます。投じた元本の何倍になったかで並べました。倍率は通貨の単位に左右されないので、円建てとそのまま比べられます。
月5万円×30年コース
| 開始 | S&P500 円 / ドル | NASDAQ100 円 / ドル | SOX指数 円 / ドル |
|---|---|---|---|
| 2021年1月 | 1.86倍 / 1.56倍 | 2.11倍 / 1.76倍 | 3.42倍 / 2.84倍 |
| 2016年1月 | 2.99倍 / 2.20倍 | 4.19倍 / 3.05倍 | 8.43倍 / 6.05倍 |
| 2011年1月 | 4.73倍 / 3.03倍 | 8.23倍 / 5.12倍 | 18.96倍 / 11.62倍 |
| 2006年1月 | 6.06倍 / 3.86倍 | 12.72倍 / 8.01倍 | 26.56倍 / 16.45倍 |
| 2001年1月 | 6.77倍 / 4.48倍 | 15.94倍 / 10.58倍 | 28.46倍 / 18.35倍 |
| 1996年1月 | 7.56倍 / 5.10倍 | 19.06倍 / 12.98倍 | 32.45倍 / 21.60倍 |
| 1991年1月 | 11.31倍 / 7.71倍 | 37.91倍 / 26.44倍 | — |
| 1986年1月 | 15.58倍 / 11.72倍 | 66.94倍 / 52.91倍 | — |
| 1981年1月 | 20.08倍 / 19.62倍 | — | — |
| 1976年1月 | 26.64倍 / 30.99倍 | — | — |
※2001年以降の開始はまだ1,800万円を積み立て終えていないため、倍率もそこまでに投じた元本に対するものです。
月30万円×5年コース(全開始年で1,800万円を投じ終えています)
| 開始 | S&P500 円 / ドル | NASDAQ100 円 / ドル | SOX指数 円 / ドル |
|---|---|---|---|
| 2021年1月 | 1.97倍 / 1.63倍 | 2.24倍 / 1.85倍 | 3.71倍 / 3.05倍 |
| 2016年1月 | 4.27倍 / 2.93倍 | 6.56倍 / 4.50倍 | 14.12倍 / 9.70倍 |
| 2011年1月 | 8.42倍 / 4.80倍 | 16.85倍 / 9.53倍 | 41.43倍 / 23.50倍 |
| 2006年1月 | 10.25倍 / 6.46倍 | 26.78倍 / 17.10倍 | 50.38倍 / 31.57倍 |
| 2001年1月 | 9.71倍 / 7.03倍 | 29.26倍 / 21.21倍 | 36.31倍 / 26.22倍 |
| 1996年1月 | 10.72倍 / 7.73倍 | 32.66倍 / 23.66倍 | 48.77倍 / 35.55倍 |
| 1991年1月 | 24.48倍 / 17.33倍 | 115.33倍 / 82.67倍 | — |
| 1986年1月 | 29.89倍 / 26.98倍 | 180.73倍 / 163.26倍 | — |
| 1981年1月 | 35.41倍 / 52.20倍 | — | — |
| 1976年1月 | 49.66倍 / 74.65倍 | — | — |
2011年以降の開始では、どの指数も円建てのほうが大きく増えています。ここが円安の効いた部分です。逆に1976年・1981年開始では、ドル建てのほうが大きく増えています。月30万円×5年の1976年開始なら、ドル建て74.65倍に対して円建ては49.66倍。円で受け取ったせいで3分の1が消えた格好です。当時305円だったドル円が160円まで円高になったためで、円安が追い風になるのと同じ理屈が、そのまま逆向きに働いています。
ドル建てで見ると、年率はほとんど動かない
この表でいちばん面白いのは、ドル建ての年率が開始年によってほとんど変わらないことです。S&P500で30年間積み立て切った5つのケースを並べます。
| 開始 | 円建ての年率 | ドル建ての年率 |
|---|---|---|
| 1996年1月 | 11.02% | 9.05% |
| 1991年1月 | 10.54% | 8.98% |
| 1986年1月 | 9.92% | 8.94% |
| 1981年1月 | 9.26% | 9.20% |
| 1976年1月 | 8.84% | 9.24% |
ドル建ては8.94〜9.24%——幅にしてわずか0.30ポイントに収まっています。一方、円建ては8.84〜11.02%で幅2.18ポイント。ばらつきが約7倍違います(正確には7.1倍)。
ただし、この収束には大きな注意点があります。この表は全員を2026年9月1日という同じ日で評価しているため、みんなが「いまの相場水準」という同じ終点を共有しています。しかも古い開始年ほど、積立を終えてから今日までの放置期間が長く、その分も年率に含まれています。
積立を終えた時点で揃えて測り直すと、ドル建ての年率は6.75〜9.43%(幅2.68ポイント)まで広がります(詳しくは⑧)。
したがって「S&P500への長期積立は始める時期を選ばない」とまでは、このデータからは言えません。 一方で、円建てのばらつきがドル建てより一貫して大きいことは、どちらの測り方をしても変わりません(評価日で揃えると7.1倍、積立完了時点で揃えても2.8倍の差)。日本の投資家にとっては、指数そのものの成績に為替という別の変数が必ず掛かります。この記事の数字を読むときは、そこを分けて見る必要があります。
⑦ NASDAQ100とSOX:リターンの代償
派手な数字が出るのはこの2つです。
| 月30万円×5年 | 2021年開始 | 2011年開始 | 2001年開始 |
|---|---|---|---|
| NASDAQ100 | 4,041万円(年率26.42%) | 3億331万円(23.42%) | 5億2,674万円(15.55%) |
| SOX指数 | 6,679万円(年率44.24%) | 7億4,570万円(31.79%) | 6億5,364万円(16.62%) |
⚠ 制度上の注記:ここでの「月30万円」は、4つの指数を同じ条件で比べるための計算上の設定です。実際のNISAでは、月30万円はつみたて投資枠10万円+成長投資枠20万円の併用が前提になります。つみたて投資枠は対象商品が金融庁の基準で限定されており、指数によっては対応する投信が成長投資枠のみ(=年240万円・月20万円が上限)という場合があります。 実行前に、買おうとしている投信がどちらの枠の対象かを必ず確認してください。
SOXを2021年1月から5年間、月30万円ずつ積み立てると1,800万円が6,679万円。年率44.24%です。
ただし同じSOXの別の開始年を見てください。
| SOX指数 | 元本割れだった期間 | 最悪の含み損 |
|---|---|---|
| 2001年1月開始(5年コース) | 35.6% | −65.4%(2008年12月) |
| 2006年1月開始(5年コース) | 27.3% | −62.0%(2008年12月) |
| 1996年1月開始(30年コース) | 22.0% | −60.1%(2008年12月) |
1,800万円が650万円を割る局面が現実にありました。SOXの高いリターンは、こうした下落と引き換えに得られたものです。直近5年の数字だけを見て判断するのは危険です。たとえば2001年1月から5年で積み立て終えたケースは、まずITバブル崩壊で2002年10月に−47.3%、そこから戻したあとに金融危機で2008年12月に−65.4%と、二度にわたって深い含み損を経験しています。
なお繰り返しになりますが、1996年当時、日本の個人がSOX指数に毎月積み立てられる商品は事実上ありませんでした。これは「もし買えていたら」の計算です。
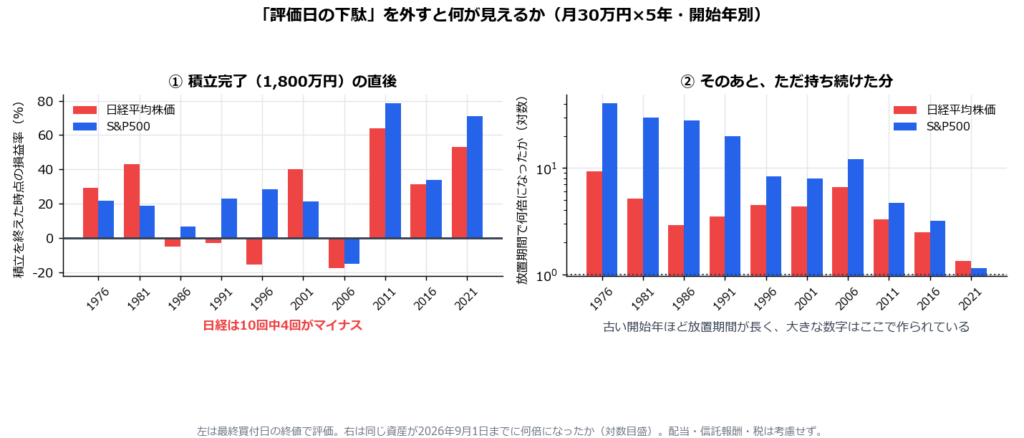
⑧ 評価日の下駄を外す:積立を終えた時点ではどうだったか
ここまでの数字には、ひとつ構造的な偏りがあります。すべて2026年9月1日で評価しているため、古い開始年ほど「積立を終えてから今日まで」の放置期間が長く、そのぶん有利になっています。
1976年開始の月30万円×5年なら、積立が終わったのは1980年12月。そこから45.7年、市場に置きっぱなしです。一方2021年開始の放置期間は0.8年しかありません。この2つを同じ表に並べて「1976年開始の2億1,477万円が最良」と言っても、それは開始年の優劣というより保有年数の差を見ていることになります。
そこで、積立を終えた時点(最終買付日の終値)で揃えて測り直しました。
30年積み立てた、その時点での成績
| 開始(完了年月) | 日経平均 | S&P500 | NASDAQ100 | SOX指数 |
|---|---|---|---|---|
| 1996年(2025年12月) | +223.8%(年率6.98%) | +557.4%(10.71%) | +1,518.8%(15.23%) | +1,866.7%(16.19%) |
| 1991年(2020年12月) | +85.1%(3.84%) | +253.8%(7.46%) | +958.4%(13.12%) | — |
| 1986年(2015年12月) | +35.8%(1.97%) | +230.5%(7.09%) | +736.0%(11.93%) | — |
| 1981年(2010年12月) | −27.2%(−2.23%) | +65.9%(3.19%) | — | — |
| 1976年(2005年12月) | +34.9%(1.93%) | +232.2%(7.12%) | — | — |
日経平均に1981年から30年間、毎月5万円を積み立て切った人は、2010年12月の完了時点で−27.2%の含み損でした。 30年やって、投じた1,800万円が1,310万円です。この人がいま+382.4%になっているのは、そのあと15.8年持ち続けたからです。積立期間中に得られたリターンではなく、その後の保有期間のリターンだ、ということになります。
ドル建てでも同じことを確認できます。 ⑥で「ドル建ての年率は8.94〜9.24%に収まる」と書きましたが、それは全員を2026年9月1日で評価した場合の話でした。積立完了時点で測り直すと、こうなります。
| S&P500・月5万円×30年(完了年月) | 円建ての年率 | ドル建ての年率 |
|---|---|---|
| 1996年(2025年12月) | 10.71% | 8.80% |
| 1991年(2020年12月) | 7.46% | 7.70% |
| 1986年(2015年12月) | 7.09% | 6.97% |
| 1981年(2010年12月) | 3.19% | 6.75% |
| 1976年(2005年12月) | 7.12% | 9.43% |
ドル建てでも6.75〜9.43%(幅2.68ポイント)に広がります。 評価日を揃えたときの0.30ポイントとは別物です。「長期積立なら始める時期を選ばない」とは、やはり言えません。ただし円建てのばらつき(7.52ポイント)はドル建ての2.8倍で、為替が変動を上乗せしている構図は、この測り方でも変わりません。
30年コースも1年刻みで数え直しました。 日経に30年積み立て切った21本(1976〜1996年開始)のうち、完了時点でマイナスだったのは5本(24%)。散らばっているのではなく、1979年から1983年開始まで5年連続です(最悪は1982年開始の−38.2%)。1980年代前半に積立を始めた人は、30年やり切った時点で誰も報われていませんでした。
対照的に、S&P500の21本には完了時点でマイナスが1本もありません(最悪でも+40.4%、中央値+232.2%)。「30年やり切れば報われた」は、S&P500については1年刻みで数えても例外なく成立しました。
その1981年開始は、完了時点(2010年12月)で円建て+65.9%、年率3.19%。リーマンショック後の相場でちょうど積立が終わったためですが、それだけではありません。この30年はドル円が202円から84円へ進んだ円高局面で、⑥で見た為替の効き方がそのまま逆向きに働いています。同じケースをドル建てで測ると完了時点で+210.1%(年率6.75%)=元本の3.10倍。円建ての1.66倍は、その53.5%まで削られた計算です(為替寄与−46.5%)。
5年で積み立て終えた直後はどうだったか
月30万円×5年のほうが、この偏りはもっと露骨に出ます。
| 開始(完了年月) | 日経平均 | S&P500 |
|---|---|---|
| 2021年(2025年12月) | +53.2% | +71.2% |
| 2016年(2020年12月) | +31.4% | +33.7% |
| 2011年(2015年12月) | +63.7% | +78.6% |
| 2006年(2010年12月) | −17.5% | −15.3% |
| 2001年(2005年12月) | +40.0% | +21.1% |
| 1996年(2000年12月) | −15.4% | +28.4% |
| 1991年(1995年12月) | −2.9% | +23.0% |
| 1986年(1990年12月) | −5.1% | +6.6% |
| 1981年(1985年12月) | +43.0% | +18.6% |
| 1976年(1980年12月) | +29.0% | +21.5% |
5年刻みの10本では、日経が4回、S&P500が1回マイナスです。ただしこれは10サンプルしかないので、開始年を1年刻みにして数え直しました(1976年から2021年まで、5年コースが1,800万円を積み立て終えた46本すべて)。
| 月30万円×5年・積立完了直後 | サンプル | マイナスだった数 | 最悪 |
|---|---|---|---|
| 日経平均 | 46本 | 18本(39%) | −37.2%(2004年開始) |
| S&P500 | 46本 | 10本(22%) | −45.2%(2004年開始) |
| NASDAQ100 | 36本 | 5本(14%) | −43.9%(2004年開始) |
| SOX指数 | 27本 | 7本(26%) | −62.9%(2004年開始) |
日経の39%は5年刻みの40%とほぼ変わりませんでしたが、S&P500は10%ではなく22%でした。5年刻みではたまたま拾えていなかっただけで、S&P500でも5回に1回強は含み損スタートです。しかも最悪ケース(2004年開始=2008年12月に積み立て終えた組)は−45.2%と、日経より深く沈んでいます。
「5年で埋めたら、その5年後にどうなっているか」の答えは、平均すればプラスですが、5回に1回から4回に1回は含み損から始まる、というのが実際のところです。③で見た「5年で埋めるほうが有利」は、その先の長い保有期間が前提になっています。
いまの派手な数字は、どこから来たのか
そして、この記事の大きな数字がどこで作られたのかも、はっきり分かります。
| ケース | 積立完了時点 | 放置年数 | 2026年9月時点 | 放置期間で増えた分 |
|---|---|---|---|---|
| NASDAQ100・1986年開始(月30万×5年) | +1.6% | 35.7年 | +17,973.3% | 178.0倍 |
| S&P500・1976年開始(月30万×5年) | +21.5% | 45.7年 | +4,865.5% | 40.9倍 |
| 日経平均・1976年開始(月30万×5年) | +29.0% | 45.7年 | +1,093.2% | 9.2倍 |
| 日経平均・1981年開始(月5万×30年) | −27.2% | 15.8年 | +382.4% | 6.6倍 |
NASDAQ100を1986年から5年で積み立て終えた人は、積立が終わった1990年12月の時点でわずか+1.6%でした。いまの約180倍は、そこから35.7年、何もせずに持ち続けた結果です。
この記事の大きな数字は「積立がすごい」のではなく「長く持ったことがすごい」——そう読むのが正確です。積立シミュレーションの結果を将来の期待値として使うときに、いちばん誤解されやすいのがここだと思います。
その意味では、新NISAの非課税保有期間が無期限になったことは、この記事の結論と噛み合っています。旧つみたてNISAの20年という期限では、「積立を終えてから何十年も置いておく」という、ここで見た最も効いていた部分を非課税のままでは実行できませんでした。
配当を入れるとどうなるか
ここまでの数字はすべて配当を含まない価格指数ベースです。実際のインデックス投信は配当込みに連動するので、現実の成績はこれより良くなります。どれくらい良くなるのか、配当を年率1%・2%・3%で再投資した場合の参考値を出しました。
| 月5万円×30年 | 配当なし | +1%/年 | +2%/年 | +3%/年 |
|---|---|---|---|---|
| S&P500・1976年開始 | 4億7,959万円 | 7億1,707万円 | 10億7,374万円 | 16億957万円 |
| S&P500・1996年開始 | 1億3,603万円 | 1億6,521万円 | 2億129万円 | 2億4,599万円 |
| 日経平均・1986年開始 | 8,090万円 | 1億276万円 | 1億3,108万円 | 1億6,792万円 |
| 日経平均・2011年開始 | 3,262万円 | 3,603万円 | 3,983万円 | 4,406万円 |
保有期間が長いほど、配当の有無で結果が何倍も変わります。S&P500の1976年開始は、年2%の配当を再投資しただけで4億7,959万円が10億7,374万円——2.2倍です。逆に2011年開始のように保有期間が短いケースでは差は限定的です。
このため、この記事の数字は他社のシミュレーターより低めに出ます。それは計算が間違っているのではなく、配当を意図的に外しているからです。実際の商品は配当込みに連動し、そこから信託報酬(低コストのインデックス投信で年0.1%前後)が引かれ、売却時には利益に課税されます(NISA口座なら非課税)。
制度としてのNISAの枠の使い方については、NISA成長投資枠と新高値投資の相性で別途整理しています。
全結果(月30万円×5年・全開始年)
参考までに、全開始年で1,800万円を積み立て終えている月30万円×5年コースの一覧を載せます。
| 開始 | 日経平均 | S&P500 | NASDAQ100 | SOX指数 |
|---|---|---|---|---|
| 2021年1月 | 3,704万円 | 3,542万円 | 4,041万円 | 6,679万円 |
| 2016年1月 | 5,844万円 | 7,692万円 | 1億1,801万円 | 2億5,417万円 |
| 2011年1月 | 9,751万円 | 1億5,157万円 | 3億331万円 | 7億4,570万円 |
| 2006年1月 | 9,843万円 | 1億8,450万円 | 4億8,210万円 | 9億679万円 |
| 2001年1月 | 1億1,026万円 | 1億7,486万円 | 5億2,674万円 | 6億5,364万円 |
| 1996年1月 | 6,798万円 | 1億9,293万円 | 5億8,792万円 | 8億7,786万円 |
| 1991年1月 | 6,143万円 | 4億4,060万円 | 20億7,603万円 | — |
| 1986年1月 | 4,976万円 | 5億3,801万円 | 32億5,319万円 | — |
| 1981年1月 | 1億3,316万円 | 6億3,733万円 | — | — |
| 1976年1月 | 2億1,477万円 | 8億9,379万円 | — | — |
※元本はいずれも1,800万円。2026年9月1日時点の評価額。配当・信託報酬・税は含みません。NASDAQ100とSOXの古い年が空欄なのは、その時点で指数が存在しなかったためです。
日経の最良(1976年開始・2億1,477万円)と最悪(1986年開始・4,976万円)で4.3倍の差があります。同じ商品を同じルールで積み立てても、始めた年で結果はこれだけ動きます。積立の成否を決めているのは商品選びの巧拙より、たまたま生まれ落ちた時代の比重が大きい、というのが正直な読み方です。
ここから先は、個別株の話です
最後に、この記事を当ブログで書いた理由を書きます。
①で数えたとおり、S&P500への積立は買付のおよそ半分が「その時点の過去最高値から5%以内」でした。S&P500に積み立てている人は、「高値だから待とう」とは考えません。むしろ高値を更新し続けている指数だからこそ選んでいるはずです。
ところが同じ人が個別株の話になると、「上場来高値なんて高すぎて買えない」と言います。これは一貫していません。指数で受け入れている理屈——上がり続けているものには上がり続ける理由がある——を、個別株にだけ適用しないのは、単に慣れの問題です。
ただし、この理屈には前提があります。 同じ数え方を日経平均でやると、まったく違う絵になります。
| 日経平均・月5万円×30年 | 買付回数 | 過去最高値の5%以内だった割合 |
|---|---|---|
| 1991年1月開始 | 360回 | 0.0%(360回中1回もなし) |
| 1996年1月開始 | 360回 | 2.2% |
| 1986年1月開始 | 360回 | 11.4% |
失われた30年の日経に積み立てた人は、高値を買っていたのではありません。下がり続ける市場を、ひたすら拾い続けていたのです。「高値を買い続けても報われる」が成立するかどうかは、その対象がこの先も高値を更新し続けるかどうかにかかっています。
当ブログはこの「高値を買う」という考え方を個別株に適用する立場ですが、指数とまったく同じでよいとは考えていません。この記事で見たとおり、指数には決定的な弱点があるからです。
| インデックス積立 | 個別株の新高値投資 | |
|---|---|---|
| 銘柄の選別 | できない(まるごと買う) | 業績・出来高・チャートで選別する |
| 損切り | 売ること自体はできるが、線を引きにくい(下落=買い増しの合図と衝突する) | ATR×2などのルールで機械的に降りる |
| 判断の手間 | ほぼ不要 | 継続的に必要 |
| 最悪ケース | 日経1986年組=26年10ヶ月の連続含み損 | 1銘柄あたりの損失を資金の1%に限定できる |
日経1986年組が26年10ヶ月も連続で含み損を抱え続けたのは、売れなかったからではなく、どこで降りるかを決める手がかりが手法の側になかったからです。個別株の新高値投資は手間がかかりますが、損切りと利確のルールを先に決めておけば、少なくとも「耐えられなくなるまで持つ」以外の降り方を用意できます。
実際のデータで個別株がどう動いてきたかは、以下の記事で扱っています。
- 日本株で一番上がった株は?史上最強の上昇株をデータ検証 — 指数の何十倍という上昇が個別株では実在します
- 「テンバガーの半分は行ってこい」は本当か — 大きく上がった株が、その後どれだけ定着したか
- 「80%下げた株は、もう戻らないのか」 — 個別株の下落は指数よりはるかに深くなります
- 下落相場で上場来高値を更新する銘柄は買えるのか — 弱気相場での逆行高
いま実際に上場来高値を更新している銘柄・更新間近の銘柄は、当ブログが毎営業日更新している上場来高値データベースで確認できます。積立を続けながら、少額で個別株を試してみたい方の入り口になれば幸いです。
証券口座については新高値投資におすすめの証券会社で、指数の長期チャートを自分で確認したい場合はTradingViewの活用ガイドでそれぞれ整理しています。
よくある質問
Q. 結局、1,800万円は5年で埋めるべきですか?
データ上は、その後の市場が上がり続けたケースでは5年で埋めたほうが金額は大きくなりました(S&P500は全開始年で該当)。ただし日経の1986・1991・1996年開始では逆転しています。どちらになるかは事前に分かりません。判断材料としては、5年で埋める場合は「積み立て終えた直後に大きく下げても20年以上待てるか」を先に考えておくのが現実的です。1986年組は、1991年12月から2018年9月までの26年10ヶ月にわたって一度も元本を回復していません。
Q. 月5万円と月30万円、途中でやめたらどうなりますか?
この記事の計算は「一度も止めない」前提です。実際にはこの前提がいちばん難しく、日経1986年組の場合、観測期間の71.8%が元本割れという状態で継続できるかが問われます。含み損の局面を金額で具体的に想像しておくことをおすすめします。
Q. なぜ配当を入れていないのですか?
使用しているのが配当を含まない価格指数だからです。「配当を入れるとどうなるか」の節で、年率1〜3%で再投資した場合の参考値を示しています。実際の投信の成績はこの記事の数字より良くなります。
Q. SOXの年率44%は再現できますか?
2021年1月からの5年間という特定の期間の実績です。同じSOXでも2001年開始では最悪−65.4%の含み損、元本割れ期間35.6%でした。期間を選べば極端な数字はいくらでも作れるという点にご注意ください。
Q. シミュレーターの「想定利回り7%」はどう扱えばいいですか?
2つ注意点があります。①その7%が年次リターンの算術平均なら、実際に増える年率はそれより低くなります(S&P500の50年は算術平均9.79%に対し実際は7.59%)。②仮に実際の年率が7%でも、積立の結果は道中の形で大きく変わります。日経1986年開始は、指数が同じ年率で「まっすぐ」上がった場合と比べ、5年コースが0.60倍・30年コースが1.52倍と逆方向にズレました。詳しくは④の「「平均で年7%」は、「毎年7%」ではありません」をご覧ください。
Q. 30年コースは1996年開始までしか載っていませんが、それ以降に始めた場合は?
30年=360回を積み終えるのが2026年8月に間に合うのは1996年1月開始までなので、本文の比較はそこで区切っています。1997年以降に始めたケースは元本が1,800万円に達していない途中経過なので金額での比較には使えませんが、損益率と年率は記事末尾の付録①のCに2021年開始分まで載せました。
Q. 使ったデータは何ですか?
外部サービスから取得した株価データ(日経平均・S&P500・NASDAQ100・SOX指数の日次終値、およびドル円の日次終値)をローカルに保有したものです。日経平均は1965年、S&P500は1927年、NASDAQ100は1985年10月、SOX指数は1994年5月、ドル円は1971年からのデータを使用しています。
まとめ
- S&P500は10通りの開始年すべてでプラスでした。月5万円×30年で1,800万円を投じ切ったケースは年率8.8〜11.0%に収まり、最も古い1976年開始は4億7,959万円になっています。
- 一方、日経平均を1986年から5年で積み立て終えた場合は年率2.70%にとどまり、観測期間の71.8%が元本割れ、最悪は2009年3月の−69.6%でした。1991年12月から2018年9月までの26年10ヶ月は、一度も元本を回復していません。
- 「1,800万円を早く埋めるほど得」は、積み立て終えた後の市場が上がり続けた場合にだけ成り立ちます。 開始年を1年刻みで数えると、日経では21本中13本(1984年から1996年まで13年連続)で「30年かけたほうが多い」に逆転しました。一方、S&P500・NASDAQ100・SOXは比較できた全開始年で「5年で積み立て終えるほう」が勝っています。
- 年率が高いことと、手元の金額が多いことは別です。S&P500の1976年開始は、年率では30年コースが上、金額では5年コースが1.9倍です。
- 「平均で年◯%」は、その率で毎年増えるという意味ではありません。 S&P500の50年は年次リターンの算術平均9.79%に対し、実際に増えた年率は7.59%(SOX指数は21.49%→15.36%)。さらに積立では、平均が同じでも道中の形で結果が変わります。日経1986年開始は、指数が「まっすぐ年4.08%」で上がっていた場合と比べて、5年コースが0.60倍・30年コースが1.52倍と逆方向にズレました。
- 円建ての成績は円安に嵩上げされていました(2011年開始のS&P500は、ドル建て成績の1.56倍)。1990年以降で160.02円より円安だった日は9,493営業日中51日しかなく、現在から始める人に同じ追い風は期待しにくいと考えるほうが安全です。逆に1976年・1981年開始のように円高が進んだ期間では、ドル建てのほうが増えています(月30万円×5年の1976年開始=ドル建て74.65倍/円建て49.66倍)。
- ドル建てで見ると、S&P500の30年積立の年率は開始年によらず8.94〜9.24%に収まります(幅0.30ポイント)。円建ての幅2.18ポイントに対してばらつきが約7分の1です。「長期積立なら始める時期を選ばない」は指数そのものについては実データで支持されますが、日本の投資家にはそこへ必ず為替という別の変数が掛かります。
- 1,800万円を5年で積み立て終えた直後は、意外と含み損から始まります。 1年刻みの46本で数えると、日経は18本(39%)、S&P500でも10本(22%)がマイナススタートでした。最悪はどちらも2004年開始(2008年12月に積み立て終えた組)で、日経−37.2%・S&P500−45.2%です。
- この記事の大きな数字は「積立の成果」ではなく「長く持ったことの成果」です。 日経に1981年から30年積み立てた人は、完了した2010年12月の時点で−27.2%の含み損でした。いまの+382.4%は、そのあと15.8年持ち続けた結果です。開始年どうしを比べるときは、評価日を揃えた表ではなく⑧の「積立完了時点」の表を見てください。
- インデックス積立は毎月最高値圏を買い続ける行為です。それを受け入れられるなら、個別株の高値を怖がる理由も本来はありません。ただし指数は中身を選別できず、積立は損切りの線を引きにくい(売れないのではなく、下落が買い増しの合図になっているため撤退の基準を作りにくい)——それが日経1986年組の26年10ヶ月です。
数値の算出条件(買付ルール・評価日・除外した組み合わせ)は記事冒頭の前提ボックスに記載しています。開始年を1年刻みにした場合の集計も別途行い、本文の「◯本中◯本」はその結果です。計算は当ブログのローカル株価データベースを用いて独自に行ったもので、配当・信託報酬・売買手数料・税金は含みません。
付録:1年刻みの全結果
本編の表は5年刻みの10通りですが、1976年から2021年まで1年刻みでも計算しています。本文で「21本中13本」「46本中18本」と書いているのはこの集計です。全開始年の数字を下にたたんでおきます。
本文中の集計に使ったのは、元本1,800万円を投じ終えたケースだけです。月5万円×30年のコースは、1997年以降に始めると2026年8月時点でまだ積立が終わっていないため、1976〜1996年開始の21本が対象になります(月30万円×5年は46本すべてが投じ終えています)。ただし1997年以降に始めたケースも、途中経過として付録①のCに載せました(元本が揃っていないため金額での比較には使えません)。
A. 積立完了時点(30年=360回を積み立て終えた日の終値で評価。開始年をまたいで比べるならこちら)
| 開始 | 完了年月 | 日経平均 | S&P500 | NASDAQ100 | SOX指数 |
|---|---|---|---|---|---|
| 1976年1月 | 2005年12月 | +34.9%(1.93%) | +232.2%(7.12%) | — | — |
| 1977年1月 | 2006年12月 | +37.1%(2.03%) | +236.9%(7.20%) | — | — |
| 1978年1月 | 2007年12月 | +24.0%(1.40%) | +223.0%(6.97%) | — | — |
| 1979年1月 | 2008年12月 | −36.2%(−3.21%) | +40.4%(2.18%) | — | — |
| 1980年1月 | 2009年12月 | −28.8%(−2.39%) | +66.8%(3.22%) | — | — |
| 1981年1月 | 2010年12月 | −27.2%(−2.23%) | +65.9%(3.19%) | — | — |
| 1982年1月 | 2011年12月 | −38.2%(−3.47%) | +50.6%(2.61%) | — | — |
| 1983年1月 | 2012年12月 | −32.8%(−2.82%) | +71.6%(3.39%) | — | — |
| 1984年1月 | 2013年12月 | +9.3%(0.59%) | +160.0%(5.78%) | — | — |
| 1985年1月 | 2014年12月 | +21.0%(1.24%) | +226.5%(7.03%) | — | — |
| 1986年1月 | 2015年12月 | +35.8%(1.97%) | +230.5%(7.09%) | +736.0%(11.93%) | — |
| 1987年1月 | 2016年12月 | +25.4%(1.47%) | +203.3%(6.63%) | +611.6%(11.11%) | — |
| 1988年1月 | 2017年12月 | +55.1%(2.78%) | +238.5%(7.22%) | +745.5%(11.99%) | — |
| 1989年1月 | 2018年12月 | +53.9%(2.74%) | +233.6%(7.14%) | +734.7%(11.92%) | — |
| 1990年1月 | 2019年12月 | +61.8%(3.04%) | +235.8%(7.18%) | +739.7%(11.95%) | — |
| 1991年1月 | 2020年12月 | +85.1%(3.84%) | +253.8%(7.46%) | +958.4%(13.12%) | — |
| 1992年1月 | 2021年12月 | +92.4%(4.06%) | +343.5%(8.66%) | +1200.5%(14.14%) | — |
| 1993年1月 | 2022年12月 | +92.7%(4.07%) | +353.7%(8.78%) | +963.9%(13.14%) | — |
| 1994年1月 | 2023年12月 | +126.1%(4.99%) | +409.7%(9.39%) | +1234.3%(14.27%) | — |
| 1995年1月 | 2024年12月 | +157.3%(5.72%) | +518.9%(10.40%) | +1425.6%(14.93%) | +1391.9%(14.82%) |
| 1996年1月 | 2025年12月 | +223.8%(6.98%) | +557.4%(10.71%) | +1518.8%(15.23%) | +1866.7%(16.19%) |
※セルは「損益率(年率)」。年率は資金加重の内部収益率。
B. 2026年9月1日時点(積立完了後、今日まで持ち続けた場合)
| 開始 | 放置年数 | 日経平均 | S&P500 | NASDAQ100 | SOX指数 |
|---|---|---|---|---|---|
| 1976年1月 | 20.8年 | 1億623万円(+490.2%) | 4億7,959万円(+2564.4%) | — | — |
| 1977年1月 | 19.8年 | 1億13万円(+456.3%) | 4億6,007万円(+2455.9%) | — | — |
| 1978年1月 | 18.7年 | 9,459万円(+425.5%) | 4億3,668万円(+2326.0%) | — | — |
| 1979年1月 | 17.7年 | 9,061万円(+403.4%) | 4億604万円(+2155.8%) | — | — |
| 1980年1月 | 16.8年 | 8,861万円(+392.3%) | 3億8,154万円(+2019.7%) | — | — |
| 1981年1月 | 15.8年 | 8,684万円(+382.4%) | 3億6,137万円(+1907.6%) | — | — |
| 1982年1月 | 14.8年 | 8,568万円(+376.0%) | 3億4,279万円(+1804.4%) | — | — |
| 1983年1月 | 13.7年 | 8,470万円(+370.6%) | 3億2,450万円(+1702.8%) | — | — |
| 1984年1月 | 12.7年 | 8,320万円(+362.2%) | 3億970万円(+1620.6%) | — | — |
| 1985年1月 | 11.8年 | 8,198万円(+355.5%) | 2億9,406万円(+1533.6%) | — | — |
| 1986年1月 | 10.8年 | 8,090万円(+349.4%) | 2億8,041万円(+1457.8%) | 12億488万円(+6593.8%) | — |
| 1987年1月 | 9.7年 | 8,076万円(+348.7%) | 2億6,526万円(+1373.7%) | 10億9,755万円(+5997.5%) | — |
| 1988年1月 | 8.8年 | 8,100万円(+350.0%) | 2億5,017万円(+1289.8%) | 9億9,260万円(+5414.5%) | — |
| 1989年1月 | 7.7年 | 8,126万円(+351.5%) | 2億3,102万円(+1183.4%) | 8億7,012万円(+4734.0%) | — |
| 1990年1月 | 6.7年 | 8,194万円(+355.2%) | 2億1,641万円(+1102.3%) | 7億7,272万円(+4192.9%) | — |
| 1991年1月 | 5.7年 | 8,234万円(+357.5%) | 2億356万円(+1030.9%) | 6億8,235万円(+3690.8%) | — |
| 1992年1月 | 4.8年 | 8,210万円(+356.1%) | 1億9,066万円(+959.2%) | 6億549万円(+3263.8%) | — |
| 1993年1月 | 3.8年 | 8,138万円(+352.1%) | 1億7,809万円(+889.4%) | 5億3,872万円(+2892.9%) | — |
| 1994年1月 | 2.8年 | 8,060万円(+347.8%) | 1億6,478万円(+815.4%) | 4億7,201万円(+2522.3%) | — |
| 1995年1月 | 1.7年 | 7,963万円(+342.4%) | 1億5,008万円(+733.8%) | 4億274万円(+2137.4%) | 6億4,015万円(+3456.4%) |
| 1996年1月 | 0.8年 | 7,828万円(+334.9%) | 1億3,603万円(+655.7%) | 3億4,308万円(+1806.0%) | 5億8,416万円(+3145.3%) |
※セルは「評価額(損益率)」。放置年数=最終買付日から2026年9月1日まで。
C. 1997年以降に始めた場合の途中経過(30年=360回に届いていないケース。⚠元本が1,800万円に達していないので、上のA・Bとも、たがいの年どうしとも、金額では比べられません)
| 開始 | 積立回数 | 投じた元本 | 日経平均 | S&P500 | NASDAQ100 | SOX指数 |
|---|---|---|---|---|---|---|
| 1997年1月 | 356回 | 1,780万円 | +331.7%(8.59%) | +609.6%(11.18%) | +1613.1%(15.63%) | +2886.3%(18.39%) |
| 1998年1月 | 344回 | 1,720万円 | +334.3%(8.93%) | +593.1%(11.47%) | +1532.0%(15.97%) | +2819.5%(18.97%) |
| 1999年1月 | 332回 | 1,660万円 | +334.3%(9.27%) | +586.7%(11.85%) | +1488.7%(16.44%) | +2738.4%(19.57%) |
| 2000年1月 | 320回 | 1,600万円 | +335.6%(9.65%) | +581.7%(12.28%) | +1479.8%(17.08%) | +2710.2%(20.31%) |
| 2001年1月 | 308回 | 1,540万円 | +337.6%(10.07%) | +577.4%(12.75%) | +1494.4%(17.85%) | +2746.3%(21.25%) |
| 2002年1月 | 296回 | 1,480万円 | +333.1%(10.43%) | +570.5%(13.23%) | +1466.5%(18.53%) | +2751.7%(22.22%) |
| 2003年1月 | 284回 | 1,420万円 | +323.8%(10.74%) | +557.3%(13.70%) | +1393.9%(19.07%) | +2716.0%(23.17%) |
| 2004年1月 | 272回 | 1,360万円 | +310.6%(11.02%) | +537.7%(14.13%) | +1310.7%(19.60%) | +2652.7%(24.15%) |
| 2005年1月 | 260回 | 1,300万円 | +302.2%(11.40%) | +520.9%(14.63%) | +1239.8%(20.22%) | +2608.1%(25.28%) |
| 2006年1月 | 248回 | 1,240万円 | +295.3%(11.84%) | +506.2%(15.20%) | +1172.1%(20.90%) | +2556.4%(26.50%) |
| 2007年1月 | 236回 | 1,180万円 | +294.6%(12.46%) | +496.0%(15.89%) | +1113.2%(21.68%) | +2524.6%(27.92%) |
| 2008年1月 | 224回 | 1,120万円 | +295.0%(13.18%) | +490.3%(16.72%) | +1068.3%(22.64%) | +2492.8%(29.51%) |
| 2009年1月 | 212回 | 1,060万円 | +286.6%(13.77%) | +469.0%(17.40%) | +983.7%(23.37%) | +2330.8%(30.82%) |
| 2010年1月 | 200回 | 1,000万円 | +266.4%(14.10%) | +418.1%(17.60%) | +839.7%(23.52%) | +2030.6%(31.62%) |
| 2011年1月 | 188回 | 940万円 | +247.0%(14.47%) | +372.5%(17.82%) | +723.3%(23.78%) | +1796.4%(32.69%) |
| 2012年1月 | 176回 | 880万円 | +223.6%(14.70%) | +322.5%(17.84%) | +606.3%(23.81%) | +1539.2%(33.57%) |
| 2013年1月 | 164回 | 820万円 | +193.6%(14.60%) | +271.4%(17.61%) | +494.5%(23.58%) | +1233.1%(33.78%) |
| 2014年1月 | 152回 | 760万円 | +176.7%(14.99%) | +238.7%(17.83%) | +413.8%(23.63%) | +1013.2%(34.36%) |
| 2015年1月 | 140回 | 700万円 | +163.7%(15.63%) | +215.8%(18.41%) | +358.3%(24.14%) | +862.1%(35.53%) |
| 2016年1月 | 128回 | 640万円 | +155.7%(16.67%) | +199.3%(19.38%) | +319.4%(25.15%) | +743.4%(37.14%) |
| 2017年1月 | 116回 | 580万円 | +141.6%(17.44%) | +174.9%(19.93%) | +266.3%(25.46%) | +592.2%(37.79%) |
| 2018年1月 | 104回 | 520万円 | +131.5%(18.68%) | +155.1%(20.81%) | +224.3%(26.08%) | +497.9%(39.65%) |
| 2019年1月 | 92回 | 460万円 | +123.3%(20.43%) | +136.0%(21.82%) | +187.9%(26.88%) | +415.1%(41.89%) |
| 2020年1月 | 80回 | 400万円 | +110.5%(22.04%) | +112.8%(22.36%) | +145.3%(26.62%) | +320.2%(43.07%) |
| 2021年1月 | 68回 | 340万円 | +94.8%(23.55%) | +86.4%(21.96%) | +111.0%(26.43%) | +241.6%(44.32%) |
※セルは「2026年9月1日時点の損益率(年率)」。年率は資金加重の内部収益率で、投じた期間の長短を織り込んだ値です(マイナスの場合は太字)。⚠この表が全部プラスなのは、2026年9月1日という高値圏の一点で評価しているからです。道中まで平穏だったわけではなく、100本のうち96本は途中で元本割れを経験しています(最悪は日経1997年開始の−44.5%。一度も元本割れしなかったのは2013年開始の4本だけ)。積立の途中なので、最終的にどうなるかはここからは分かりません。
A. 積立完了時点(1,800万円を積み立て終えた、その日の終値で評価)
| 開始 | 完了年月 | 日経平均 | S&P500 | NASDAQ100 | SOX指数 |
|---|---|---|---|---|---|
| 1976年1月 | 1980年12月 | +29.0% | +21.5% | — | — |
| 1977年1月 | 1981年12月 | +23.2% | +12.0% | — | — |
| 1978年1月 | 1982年12月 | +20.6% | +39.2% | — | — |
| 1979年1月 | 1983年12月 | +28.6% | +38.3% | — | — |
| 1980年1月 | 1984年12月 | +43.8% | +29.3% | — | — |
| 1981年1月 | 1985年12月 | +43.0% | +18.6% | — | — |
| 1982年1月 | 1986年12月 | +78.6% | +8.9% | — | — |
| 1983年1月 | 1987年12月 | +80.9% | −22.9% | — | — |
| 1984年1月 | 1988年12月 | +88.7% | −15.4% | — | — |
| 1985年1月 | 1989年12月 | +88.5% | +25.0% | — | — |
| 1986年1月 | 1990年12月 | −5.1% | +6.6% | +1.6% | — |
| 1987年1月 | 1991年12月 | −17.7% | +16.1% | +39.0% | — |
| 1988年1月 | 1992年12月 | −31.4% | +19.9% | +46.8% | — |
| 1989年1月 | 1993年12月 | −27.0% | +2.7% | +25.1% | — |
| 1990年1月 | 1994年12月 | −11.0% | −10.4% | +7.1% | — |
| 1991年1月 | 1995年12月 | −2.9% | +23.0% | +47.1% | — |
| 1992年1月 | 1996年12月 | +9.2% | +63.4% | +112.0% | — |
| 1993年1月 | 1997年12月 | −10.4% | +113.3% | +160.6% | — |
| 1994年1月 | 1998年12月 | −18.1% | +106.8% | +200.0% | — |
| 1995年1月 | 1999年12月 | +5.9% | +65.4% | +233.3% | +126.2% |
| 1996年1月 | 2000年12月 | −15.4% | +28.4% | +99.0% | +61.6% |
| 1997年1月 | 2001年12月 | −33.4% | +3.8% | +2.0% | +28.3% |
| 1998年1月 | 2002年12月 | −33.0% | −17.9% | −31.5% | −11.9% |
| 1999年1月 | 2003年12月 | −14.8% | −13.1% | −18.7% | +3.9% |
| 2000年1月 | 2004年12月 | −5.5% | −5.5% | −7.3% | −18.8% |
| 2001年1月 | 2005年12月 | +40.0% | +21.1% | +29.1% | +21.5% |
| 2002年1月 | 2006年12月 | +44.0% | +27.0% | +30.0% | +13.2% |
| 2003年1月 | 2007年12月 | +25.4% | +20.8% | +33.0% | −7.4% |
| 2004年1月 | 2008年12月 | −37.2% | −45.2% | −43.9% | −62.9% |
| 2005年1月 | 2009年12月 | −24.6% | −24.2% | −11.0% | −29.0% |
| 2006年1月 | 2010年12月 | −17.5% | −15.3% | +4.2% | −5.9% |
| 2007年1月 | 2011年12月 | −21.7% | −12.6% | +4.0% | −11.1% |
| 2008年1月 | 2012年12月 | −4.0% | +13.1% | +29.6% | +2.6% |
| 2009年1月 | 2013年12月 | +57.3% | +74.1% | +93.7% | +66.7% |
| 2010年1月 | 2014年12月 | +61.0% | +97.9% | +126.0% | +116.3% |
| 2011年1月 | 2015年12月 | +63.7% | +78.6% | +110.4% | +94.0% |
| 2012年1月 | 2016年12月 | +34.8% | +45.7% | +59.1% | +84.4% |
| 2013年1月 | 2017年12月 | +38.3% | +39.5% | +62.9% | +104.5% |
| 2014年1月 | 2018年12月 | +22.2% | +29.0% | +48.5% | +62.7% |
| 2015年1月 | 2019年12月 | +18.9% | +26.6% | +45.2% | +72.8% |
| 2016年1月 | 2020年12月 | +31.4% | +33.7% | +83.0% | +120.9% |
| 2017年1月 | 2021年12月 | +23.5% | +56.5% | +104.5% | +151.7% |
| 2018年1月 | 2022年12月 | +17.2% | +51.1% | +55.7% | +80.3% |
| 2019年1月 | 2023年12月 | +31.3% | +61.7% | +86.1% | +107.6% |
| 2020年1月 | 2024年12月 | +35.5% | +80.2% | +93.9% | +109.1% |
| 2021年1月 | 2025年12月 | +53.2% | +71.2% | +90.7% | +124.9% |
※太字はマイナス(含み損スタート)。日経18本/S&P500 10本/NASDAQ100 5本/SOX 7本。
B. 2026年9月1日時点
| 開始 | 放置年数 | 日経平均 | S&P500 | NASDAQ100 | SOX指数 |
|---|---|---|---|---|---|
| 1976年1月 | 45.7年 | 2億1,477万円(+1093.2%) | 8億9,379万円(+4865.5%) | — | — |
| 1977年1月 | 44.8年 | 1億9,527万円(+984.9%) | 9億254万円(+4914.1%) | — | — |
| 1978年1月 | 43.8年 | 1億8,035万円(+902.0%) | 8億8,701万円(+4827.8%) | — | — |
| 1979年1月 | 42.8年 | 1億6,421万円(+812.3%) | 7億8,545万円(+4263.6%) | — | — |
| 1980年1月 | 41.7年 | 1億4,886万円(+727.0%) | 7億311万円(+3806.1%) | — | — |
| 1981年1月 | 40.7年 | 1億3,316万円(+639.8%) | 6億3,733万円(+3440.7%) | — | — |
| 1982年1月 | 39.8年 | 1億1,629万円(+546.0%) | 5億9,261万円(+3192.3%) | — | — |
| 1983年1月 | 38.8年 | 9,442万円(+424.5%) | 5億4,912万円(+2950.7%) | — | — |
| 1984年1月 | 37.7年 | 7,613万円(+323.0%) | 5億6,143万円(+3019.0%) | — | — |
| 1985年1月 | 36.8年 | 6,052万円(+236.2%) | 5億4,745万円(+2941.4%) | — | — |
| 1986年1月 | 35.7年 | 4,976万円(+176.5%) | 5億3,801万円(+2889.0%) | 32億5,319万円(+17973.3%) | — |
| 1987年1月 | 34.7年 | 4,462万円(+147.9%) | 5億1,486万円(+2760.4%) | 30億4,757万円(+16830.9%) | — |
| 1988年1月 | 33.7年 | 4,725万円(+162.5%) | 4億9,176万円(+2632.0%) | 28億215万円(+15467.5%) | — |
| 1989年1月 | 32.8年 | 5,079万円(+182.2%) | 4億4,972万円(+2398.4%) | 24億5,452万円(+13536.2%) | — |
| 1990年1月 | 31.8年 | 5,576万円(+209.8%) | 4億4,164万円(+2353.5%) | 22億7,111万円(+12517.3%) | — |
| 1991年1月 | 30.8年 | 6,143万円(+241.3%) | 4億4,060万円(+2347.8%) | 20億7,603万円(+11433.5%) | — |
| 1992年1月 | 29.7年 | 6,298万円(+249.9%) | 4億1,452万円(+2202.9%) | 18億3,558万円(+10097.7%) | — |
| 1993年1月 | 28.8年 | 6,282万円(+249.0%) | 3億7,359万円(+1975.5%) | 15億7,037万円(+8624.3%) | — |
| 1994年1月 | 27.8年 | 6,581万円(+265.6%) | 3億1,755万円(+1664.2%) | 12億6,329万円(+6918.3%) | — |
| 1995年1月 | 26.8年 | 6,823万円(+279.0%) | 2億5,350万円(+1308.3%) | 9億753万円(+4941.8%) | 11億5,425万円(+6312.5%) |
| 1996年1月 | 25.7年 | 6,798万円(+277.7%) | 1億9,293万円(+971.8%) | 5億8,792万円(+3166.2%) | 8億7,786万円(+4777.0%) |
| 1997年1月 | 24.7年 | 7,649万円(+324.9%) | 1億6,246万円(+802.5%) | 4億3,853万円(+2336.3%) | 6億5,707万円(+3550.4%) |
| 1998年1月 | 23.7年 | 8,709万円(+383.8%) | 1億5,522万円(+762.4%) | 4億1,144万円(+2185.8%) | 6億1,373万円(+3309.6%) |
| 1999年1月 | 22.8年 | 9,756万円(+442.0%) | 1億6,357万円(+808.7%) | 4億3,126万円(+2295.9%) | 5億8,085万円(+3126.9%) |
| 2000年1月 | 21.7年 | 1億444万円(+480.2%) | 1億7,009万円(+844.9%) | 4億7,150万円(+2519.4%) | 5億8,544万円(+3152.4%) |
| 2001年1月 | 20.8年 | 1億1,026万円(+512.6%) | 1億7,486万円(+871.5%) | 5億2,674万円(+2826.3%) | 6億5,364万円(+3531.4%) |
| 2002年1月 | 19.8年 | 1億515万円(+484.2%) | 1億7,344万円(+863.5%) | 5億3,213万円(+2856.3%) | 6億7,405万円(+3644.7%) |
| 2003年1月 | 18.7年 | 9,560万円(+431.1%) | 1億6,335万円(+807.5%) | 4億8,776万円(+2609.8%) | 6億5,682万円(+3549.0%) |
| 2004年1月 | 17.7年 | 8,915万円(+395.3%) | 1億5,852万円(+780.7%) | 4億6,193万円(+2466.3%) | 7億17万円(+3789.9%) |
| 2005年1月 | 16.8年 | 9,384万円(+421.3%) | 1億7,345万円(+863.6%) | 4億8,127万円(+2573.7%) | 8億3,400万円(+4533.3%) |
| 2006年1月 | 15.8年 | 9,843万円(+446.8%) | 1億8,450万円(+925.0%) | 4億8,210万円(+2578.3%) | 9億679万円(+4937.7%) |
| 2007年1月 | 14.8年 | 1億856万円(+503.1%) | 1億9,886万円(+1004.8%) | 4億8,600万円(+2600.0%) | 9億9,273万円(+5415.1%) |
| 2008年1月 | 13.7年 | 1億2,103万円(+572.4%) | 2億1,396万円(+1088.7%) | 4億9,260万円(+2636.6%) | 10億8,651万円(+5936.2%) |
| 2009年1月 | 12.7年 | 1億1,973万円(+565.2%) | 2億740万円(+1052.2%) | 4億5,490万円(+2427.2%) | 10億3,836万円(+5668.7%) |
| 2010年1月 | 11.8年 | 1億911万円(+506.2%) | 1億7,821万円(+890.1%) | 3億7,130万円(+1962.8%) | 8億7,427万円(+4757.1%) |
| 2011年1月 | 10.8年 | 9,751万円(+441.7%) | 1億5,157万円(+742.0%) | 3億331万円(+1585.1%) | 7億4,570万円(+4042.8%) |
| 2012年1月 | 9.7年 | 8,676万円(+382.0%) | 1億2,742万円(+607.9%) | 2億4,548万円(+1263.8%) | 6億2,464万円(+3370.2%) |
| 2013年1月 | 8.8年 | 7,222万円(+301.2%) | 1億313万円(+472.9%) | 1億9,130万円(+962.8%) | 4億6,933万円(+2507.4%) |
| 2014年1月 | 7.7年 | 6,454万円(+258.5%) | 8,934万円(+396.4%) | 1億5,484万円(+760.2%) | 3億6,547万円(+1930.4%) |
| 2015年1月 | 6.7年 | 6,024万円(+234.7%) | 8,157万円(+353.2%) | 1億3,362万円(+642.3%) | 3億323万円(+1584.6%) |
| 2016年1月 | 5.7年 | 5,844万円(+224.7%) | 7,692万円(+327.3%) | 1億1,801万円(+555.6%) | 2億5,417万円(+1312.0%) |
| 2017年1月 | 4.8年 | 5,267万円(+192.6%) | 6,726万円(+273.7%) | 9,521万円(+428.9%) | 1億8,959万円(+953.3%) |
| 2018年1月 | 3.8年 | 4,950万円(+175.0%) | 5,932万円(+229.6%) | 7,882万円(+337.9%) | 1億5,221万円(+745.6%) |
| 2019年1月 | 2.8年 | 4,680万円(+160.0%) | 5,226万円(+190.3%) | 6,582万円(+265.7%) | 1億2,202万円(+577.9%) |
| 2020年1月 | 1.7年 | 4,195万円(+133.0%) | 4,369万円(+142.7%) | 5,120万円(+184.4%) | 8,971万円(+398.4%) |
| 2021年1月 | 0.8年 | 3,704万円(+105.8%) | 3,542万円(+96.8%) | 4,041万円(+124.5%) | 6,679万円(+271.0%) |
※セルは「評価額(損益率)」。
※いずれも配当・分配金・信託報酬・売買手数料・税金は考慮していません(配当を含まない価格指数ベース)。米指数は買付日と同じ日のドル円終値で円建てにしています。NASDAQ100は1985年10月、SOX指数は1994年5月からのデータのため、それ以前を開始年とする欄は空です。
関連記事
- 上場来高値とは?年初来高値・52週高値との違い
- 新高値投資とは?初心者向け入門
- NISA成長投資枠と新高値投資の相性
- 資金管理・ポジションサイジング(1%ルールとATR×2)
- 株の利確タイミングはいつ?
- 日本株で一番上がった株は?
- 新高値投資におすすめの証券会社
- TradingView活用ガイド(指数の長期チャートを自分で確認する)
- 上場来高値データベース(毎営業日更新)
※本記事は過去の株価データにもとづく検証であり、将来の成果を保証するものではありません。特定の投資信託・金融商品を推奨するものでもありません。投資判断は必ずご自身の責任で行ってください。