本記事にはPRリンクが含まれます
「上場来高値の更新が間近」と言われる銘柄は、本当にその後ATH(上場来高値)を更新するのでしょうか。そして、めでたく更新した銘柄は、その後どうなったのでしょうか。
「高値を更新しそう」「ブレイクしたら強い」——投資の世界ではよく語られますが、その確率や値動きを実データで検証した話はあまり見かけません。そこで当ブログでは、毎営業日の引け後に上場来高値の更新銘柄・更新間近の銘柄を記録し続けている独自データベースを使って、この問いを数字で確かめてみました。
本記事の数値について(先に明記します)
- 観測期間は 2026年1月30日〜9月18日(158観測日分)、価格スナップショットは 2026年9月18日時点です。
- 「その後の値動き」は、ある時点の株価で比較した含み損益ベースであり、実際に売買して得た実現リターンではありません。
- 数字は観測期間の相場環境(地合い)に依存し、観測の拡大とともに変動します。最新の値は上場来高値データベースでご確認ください。
検証に使ったデータ
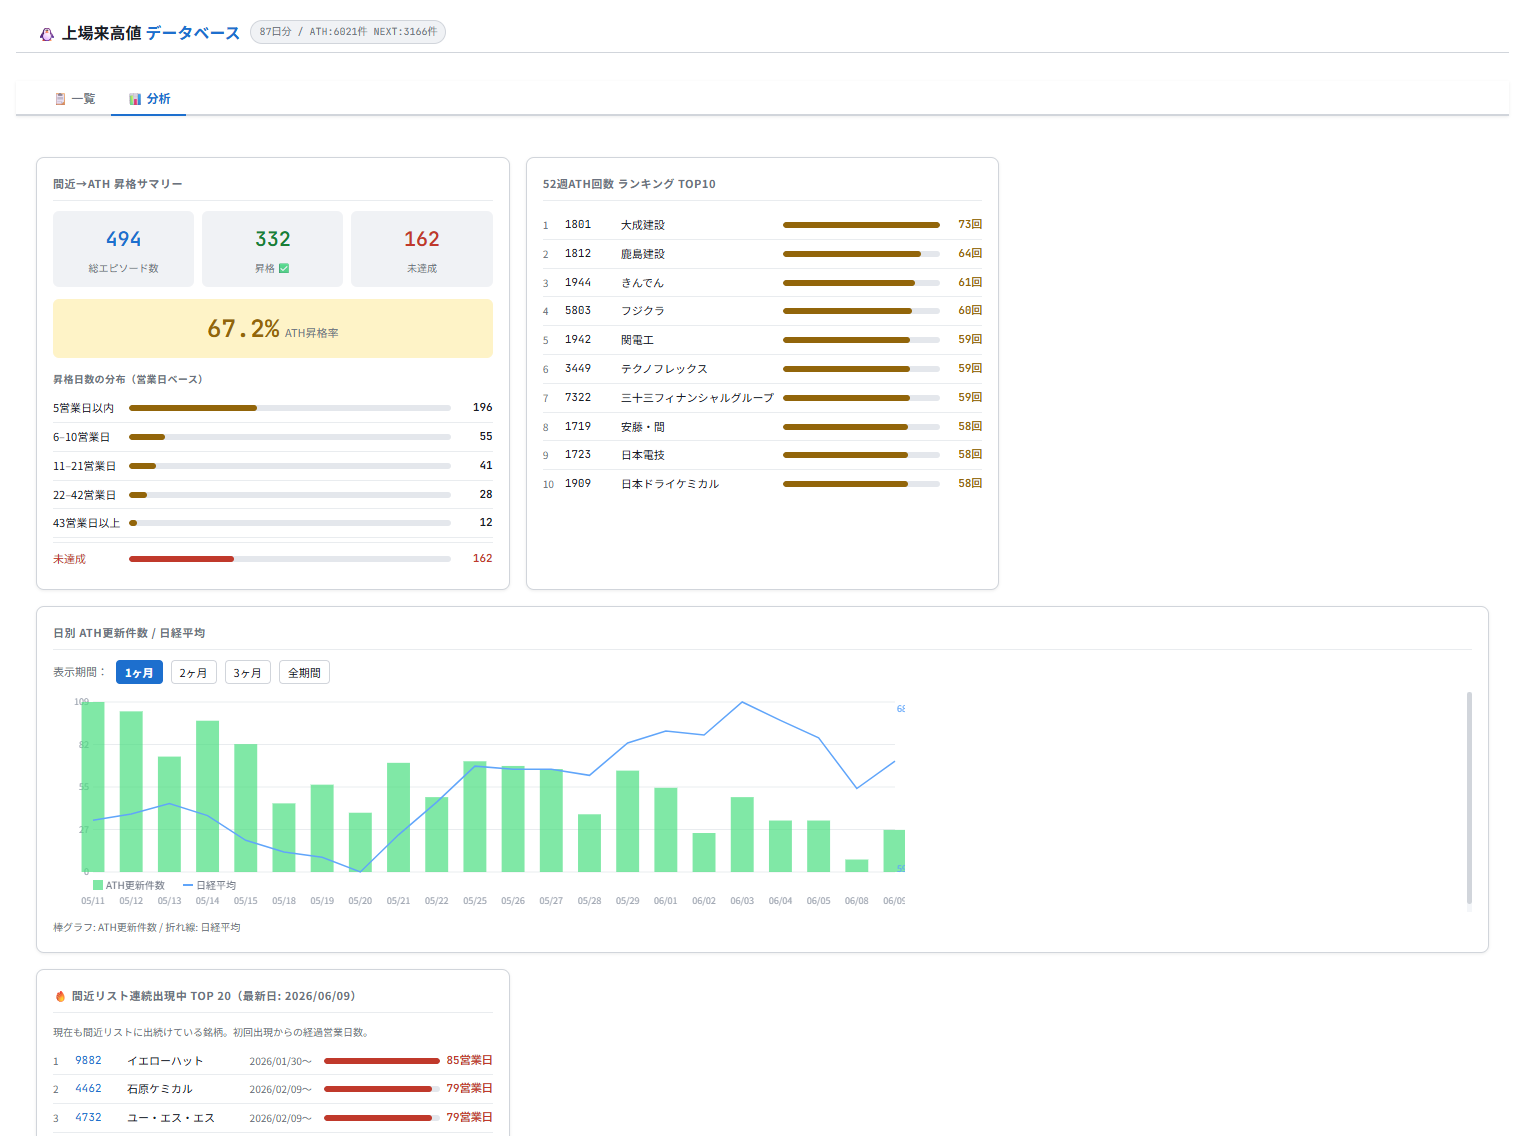
当ブログの上場来高値データベースは、株探・みんかぶのような「当日の速報」ではなく、過去にさかのぼれる時系列データとして高値更新の記録を積み上げている点が特徴です。
今回の観測期間(2026年1月30日〜9月18日/158観測日)に記録されたのは、
- 上場来高値を更新したレコード:8,968件
- 高値更新が間近のレコード:6,487件
です。間近銘柄は同じ銘柄が複数日にわたって出現するため、「ひとつの間近エピソード」単位(初めて間近リストに載ってから、ATH更新するか・消えるまでを1件とする)に集計し直すと、744エピソードになります
なお株価データは外部サービスから取得できる公開データをもとに当ブログが自動計算したもので、概ね2000年以降が対象です。データの制約・免責は免責事項に記載しています。「上場来高値」「間近」という言葉自体の意味は上場来高値とは?年初来高値・52週高値との違いで整理しています。
「高値間近」リストは本当にATHを更新するのか
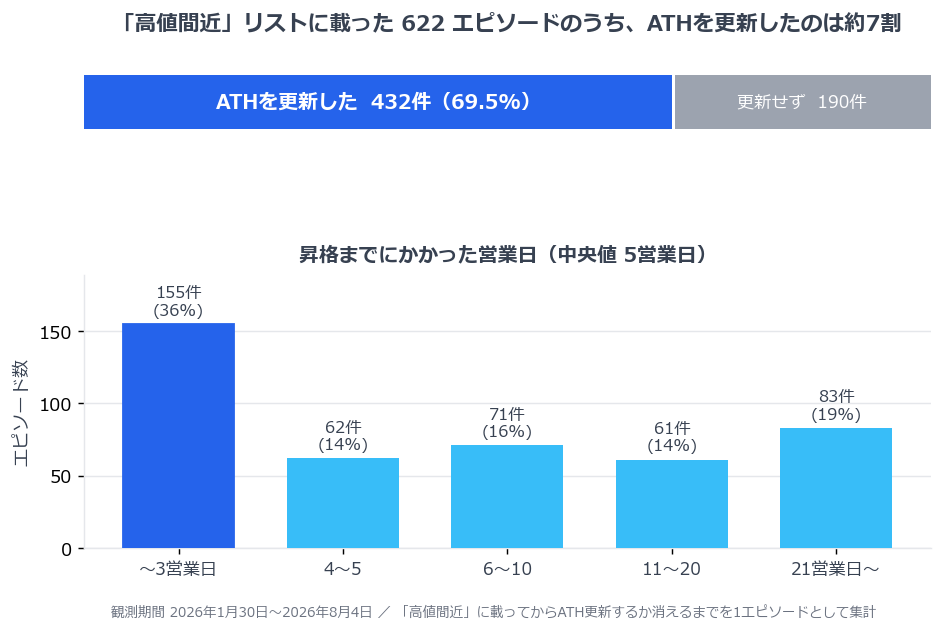
結論から言うと、間近リストに載った744エピソードのうち、531エピソードが実際にATHを更新しました。割合にして約7割(71.4%/観測期間2026年1月30日〜9月18日時点)です。10のうち7が更新まで到達した計算になります。
さらに注目すべきはそのスピードです。間近から実際にATHを更新するまでの日数は、
- 中央値で8暦日(営業日に換算すると6営業日)
- 35%が3営業日以内に更新
- 更新まで至った531件のうち、約65%が10営業日以内に更新(744エピソード全体で見ると46%)
と、短期間でケリがつく傾向がはっきり出ました。平均は22.3暦日(15.9営業日)とやや長めですが、これは一部の「時間をかけて更新した銘柄」が引き上げているためで、大半は間近に来てから数日で抜けるか、抜けずに失速するという分布です。
この分布は、監視のしかたそのものを変えます。間近リストの銘柄をだらだらと長く監視し続ける意味は薄く、「間近に来た数日が勝負」と考えて集中的にチェックするほうが効率的だと示唆されます。毎日のチェックの考え方は上場来高値を毎日チェックする意味でも触れています。
⚠ ただしこの約70%という昇格率は、観測期間が全体に上昇基調だった地合いに強く依存します(後述のとおり、この期間は1日に最多362銘柄がATHを更新した日もありました)。弱気相場では昇格率は下がるはずで、固定の数字として鵜呑みにはできません。
ATHを更新した銘柄は、その後どうなったか
ここが多くの人の関心事でしょう。「高値を更新した銘柄を買えば儲かるのか?」という問いです。
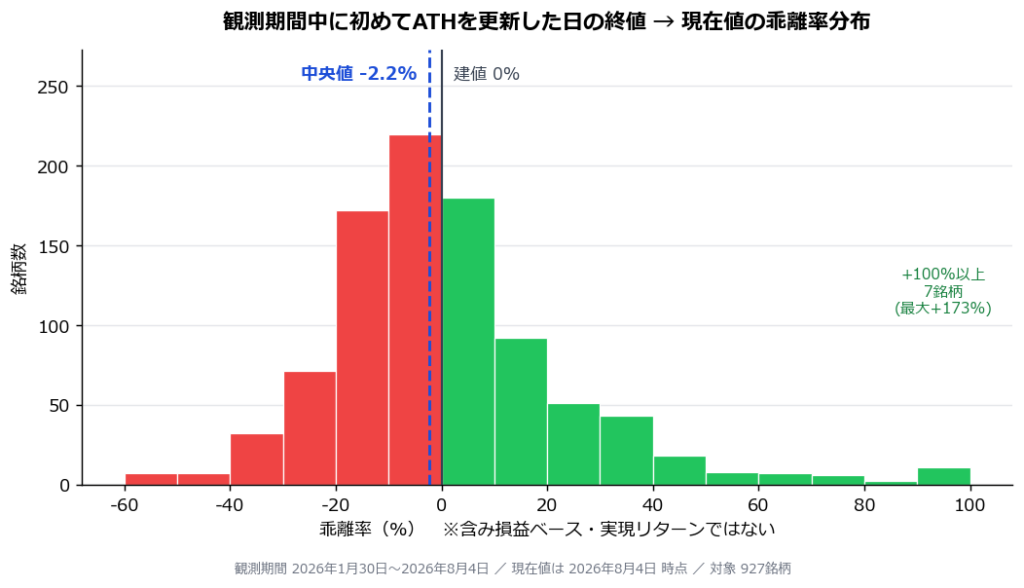
各銘柄が観測期間中に初めてATHを更新した日(=当ブログが最初に捉えたATH更新日。その銘柄のはじめての上場来高値という意味ではなく、2026年1月30日以降の観測の中で最初にATHへ顔を出した日です)の終値と、2026年9月18日時点の株価を比べてみました(現在値が取れた986銘柄が対象、含み損益ベース)。
- 中央値:+0.4%
- マイナスの銘柄の割合:48.5%
つまり、「ATH更新を見て買って、何もせず持ちっぱなしにする」と、ほぼ半々(48.5%がこのスナップショット時点で含み損)/中央値は+0.4%=実質トントンという結果です。「高値更新=即・上昇」という単純な話ではないことが、データからも読み取れます。
⚠ この2つの数字は観測期間の地合いで素直に動きます。8月4日時点のスナップショットでは中央値 −2.2%・マイナス率 54.9%(対象927銘柄)で、「半数強が含み損」でした。同じ手法でも、測る日が1か月半ずれるだけでトントンにも含み損にも見えます。固定の結論として覚える数字ではありません。
もうひとつ、押さえておきたい比較があります。この+0.4%は「何もしなくてもプラス」という意味ではありません。各銘柄の初回ATH更新日から9月18日まで同じ日付で日経平均と並べると、日経の側は中央値+14.5%。超過リターンの中央値は −11.4ポイントで、約7割(68.6%)の銘柄は、日経平均をただ持っていた場合に届きませんでした。高値更新を見て買って放置するだけでは市場平均に置いていかれた——というのが、この観測期間の実像です。「トントンだった」で済む話ではありません。
ところが、ここで終わらないのがこの手法の面白いところです。平均値は+5.3%と、中央値(+0.4%)を大きく上回ります。中央値はほぼゼロなのに平均がここまでプラスになるのは、
- +20%以上に伸びた銘柄が19.8%
- +50%以上が5.6%
- +100%以上が1.2%、最大は+175.8%
というように、ごく一部の「大化け」が全体の平均を引き上げていることを意味します。負けと勝ちの数はほぼ半々で、負けの大きさは限定的な一方、勝ちの一部が飛び抜けて大きい——典型的な非対称(右に長い裾を持つ)リターン分布です。
この分布が、新高値投資の鉄則をそのまま裏づけています。
- 損切りは速く:半数近くが含み損に沈むのだから、ダメだった銘柄を早く切らないと資金が削られる(損切りの極意)。
- 利は伸ばす/分割で利確する:利益の源泉は一部の大化けなので、伸びている銘柄を早く手放さない。一方で利益確定の指針も必要です(出口戦略|損切りと利確の合理的ルール)。
「全部が上がる」のではなく「半分は外れ、利益の大半をごく一部の特大の当たりが稼ぐ」ゲームだと理解することが、この手法を続けるうえでの前提になります。
「更新日がそのまま天井」は意外と少ない——本当の問題は別にある
「結局、買った日が高値づかみだったのでは?」という疑問は当然わいてきます。そこで、日次の株価データで各銘柄の観測期間中に初めてATHを更新した日以降の値動きを実際に追跡してみました(対象は977銘柄。株価データが取れない銘柄や、初回更新が観測期間の終盤すぎて「その後」を十分に追えない銘柄は除いています)。
まず結論から言うと、「更新したその日の高値を、その後ふたたび超えられなかった」=文字どおり更新日が天井だった銘柄は、わずか9.0%でした。残りの91.0%は、その後もう一段高い高値をつけています。「高値づかみ(更新日がそのまま天井)」は、実はそれほど多くありません。
では、なぜ最終的に半数近くが含み損なのか。カギは「伸びたのに取り損ねている」点にあります。
- 初回ATH更新の終値から、その後の最高値までの伸び(最大の含み益)は中央値で+16.4%
- +20%以上まで伸びた銘柄は43.0%(+10%以上なら65.9%)
- ところが最終的(9月18日時点)には、この977銘柄でも48.8%が含み損に沈む
- しかも「一度は+20%以上に伸びたのに、最終的にマイナスへ沈んだ」銘柄が10.2%
つまり多くの銘柄は、買ったあと一度はちゃんと上に伸びているのです。問題は、その含み益を利確せずに往復させてしまうこと。これは「高値づかみが多い」という話ではなく、「利を伸ばすはずが、伸びた利を返してしまう」という出口側の課題です(利確の手法は出口戦略|損切りと利確の合理的ルールへ)。
そしてもう一つ、明暗を分けたのがフォロースルー(初回更新後に、さらに高値を更新できたか)です。
- その後ふたたび高値を更新できなかった銘柄(88銘柄):最終リターンの中央値は−11.9%
- その後も高値更新を重ねた銘柄(889銘柄):最終リターンの中央値は+2.1%
「一度きりで失速した銘柄」はほぼ総崩れ、「更新を重ねられた銘柄」は建値を上回って残る——買った後に“もう一段の高値更新”がついてくるかどうかが、一つの分岐点になっています。この向きは8月4日時点の集計(−12.4% vs −0.5%)でも同じで、差の大きさ(当時11.9ポイント、今回14.0ポイント)もほとんど変わりません。ただし「建値を上回って残る」と言えるようになったのは、今回のスナップショットからです。なお、その後の最高値に到達するまでは中央値で38営業日。伸びる銘柄も一本調子ではなく、数週間かけて高値を切り上げていく姿が見えます。
⚠ 観測期間が約7か月半と短いため、終盤に初回更新したばかりの銘柄は「その後」を十分に追えていません(更新後5営業日に満たない銘柄は解析から除外)。この内訳は観測の蓄積とともに変わり得ます
ATH更新時の「状態」は、その後を予測できるか——25日線乖離と出来高
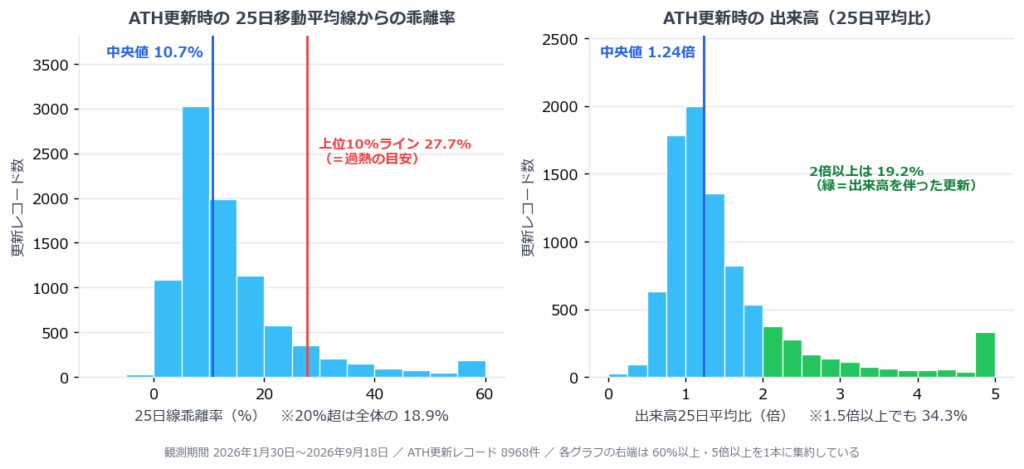
では、外れを減らすために、ATH更新時のどんな状態に注意すればいいのでしょうか。よく挙がる2つの指標——25日移動平均線からの乖離と出来高——について、その後の成績と対応しているかを実際に確かめてみました。結果は、きれいに明暗が分かれています。
25日移動平均線からの乖離
ATHを更新した8,968件の、25日移動平均線からの乖離率を見ると、
- 中央値は10.7%
- 上位10%のラインは約27.7%(=乖離28%前後まで離れると上位1割の「行き過ぎ」ゾーン)
- 乖離20%超は全体の18.9%
でした。多くのATH更新は25日線から10%前後の位置で起きており、20%を超えると過熱気味(全体の約2割)、28%を超えると上位1割——ここまでは「珍しさ」の話です。
そこで、その珍しさが実際に成績の差になっているかも確かめました。初回ATH更新時の乖離で4つに分けて、その後の含み損益を比べると、きれいに単調な関係が出ます。
| 初回ATH更新時の25日線乖離 | 銘柄数 | 現在値の中央値 | 含み損の割合 |
|---|---|---|---|
| 10%未満 | 562 | +1.9% | 44.3% |
| 10〜20% | 260 | +0.2% | 48.8% |
| 20〜28% | 77 | −3.5% | 59.7% |
| 28%以上 | 87 | −10.2% | 64.4% |
25日線から離れた位置で更新した銘柄ほど、その後が悪い——この記事のなかで、事前に分かる情報とその後の成績がはっきり対応した、唯一の指標です(後述するとおり、出来高のほうは対応しませんでした)。乖離28%以上で飛び乗ると中央値で1割のマイナス、3分の2近くが含み損という結果は、「28%超は明確な高値掴みリスク」という目安を、実際の値動きの側からも裏づけています。当ブログが「ベース乖離率20%超は過熱」としているルールとも整合する結果です(ベース・保ち合いの読み方)。この乖離率を実際の利確トリガーに落とし込む手順は株の利確タイミングはいつ?で解説しています。
出来高の裏付け
同じくATH更新時の出来高(25日平均比)を見ると、
- 2倍以上だったのは19.2%
- 1.5倍以上でも34.3%
にとどまりました。つまり、出来高をともなった更新は全体の2割程度で、残りの多くは出来高の薄い更新です。一般には「出来高をともなう更新こそ本物で、薄商いの更新は頼りない」と言われます(上場来高値更新の出来高の読み方)。では、その差はその後の値動きに出たのでしょうか。
ただし、ひとつ正直に付け加えておきます。今回の観測期間で「出来高2倍以上で更新した銘柄」と「薄商いで更新した銘柄」のその後の含み損益を比べたところ、出来高をともなった更新のほうが成績が良かったわけではありませんでした。むしろ3つの指標が揃って逆を向いています——現在値の中央値は2倍以上=−0.4%(364銘柄)/1.5〜2倍=−1.2%(159銘柄)/1.5倍未満=+1.4%(463銘柄)、含み損の割合は51.6%/51.6%/44.9%、+20%以上まで伸びた割合は17.0%/17.6%/22.7%です。
現在値の中央値の差は2ポイント未満と小さいものの、含み損の割合では6.7ポイント、+20%まで伸びた割合では5.7ポイントの差がついています。いずれも薄商いの更新が多かったこの観測期間の地合いに依存する結果ではありますが、少なくとも「出来高が多いほど良い」という並びにはなっていません。
では、「成績は変わらなくても、少なくともその場のダマシ——更新した日がそのまま天井になる形——は避けられるのではないか」。そう考えたくなるところですが、これも支持されませんでした。前述の「更新日が天井だったか」を出来高で分けると、
| 初回ATH更新時の出来高25日平均比 | 銘柄数 | 更新日が天井だった割合 |
|---|---|---|
| 2倍以上 | 362 | 14.9% |
| 1.5〜2倍 | 159 | 10.1% |
| 1.5倍未満 | 456 | 3.9% |
※ 銘柄数が上の集計(364/159/463)とわずかに違うのは、こちらが日次の株価で「その後」を追跡する集計で、初回更新が観測期間の終盤すぎて5営業日ぶんも追えない銘柄を除いているためです。
と、出来高が多い更新のほうが「その日が天井」になった割合はむしろ4倍近く高いのです。決算や材料で出来高が跳ねた日は、その日の高値自体が飛び抜けて高くなりやすい——そう考えれば、不思議な結果ではありません。
ここから言えるのは、出来高は「その更新にどれだけ資金が動いたか」を測る指標ではあっても、少なくともこの観測期間では、その後の値動きを予測する指標としては機能しなかったということです。当ブログが出来高25日平均比2倍以上を候補の絞り込みに使い続けているのは、毎日数十件出る更新を扱える数まで減らすためのスクリーニング条件としてであって、成績の優位を約束するものとしてではありません。入った後の損切りと利確のルールが要るのは、出来高をともなって入った銘柄でも変わらない、ということです。
チャート上で乖離や出来高を確認するなら、複数の時間軸を一度に見られるTradingView(PR)のようなツールが便利です。
どの業種が高値を更新していたか——「件数」より「率」で見る
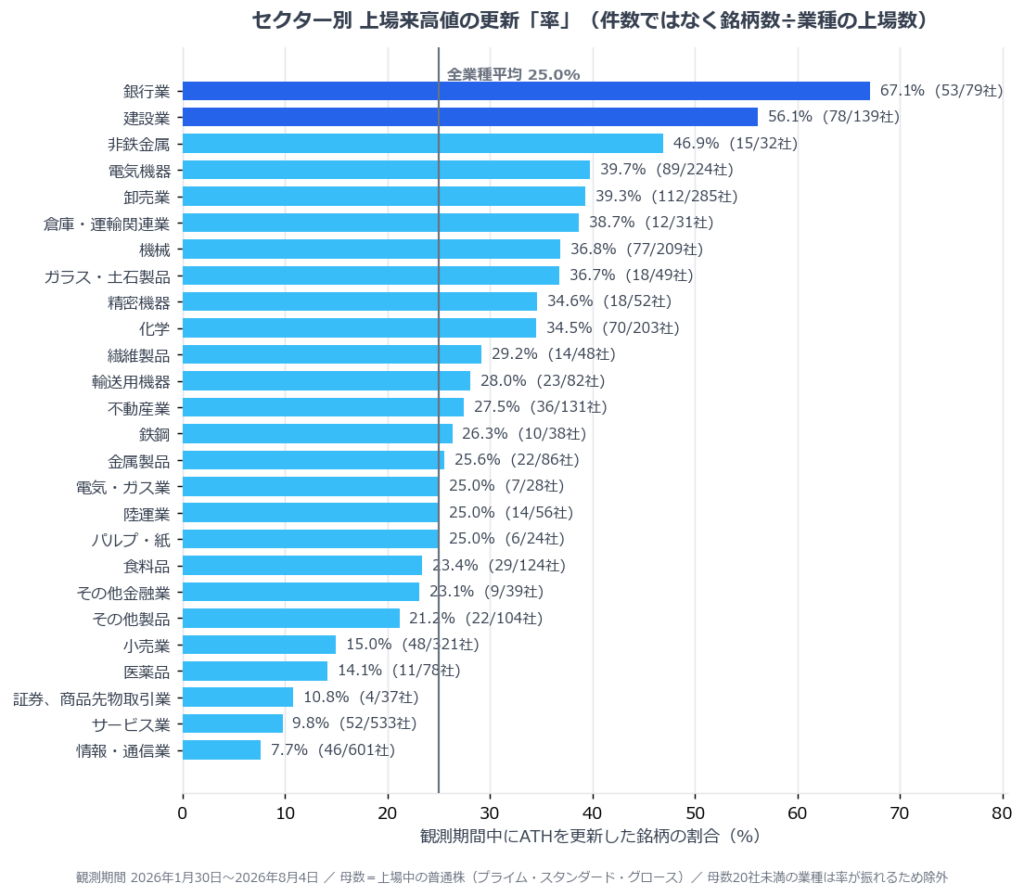
業種別の集計は、見方を一歩まちがえると誤読します。単純な更新「件数」は、(1) 同じ銘柄が何度も更新すればそのぶん積み上がり、(2) そもそも上場銘柄数の多い業種ほど数字が大きくなるからです。
そこで、「その業種で上場している銘柄のうち、何割が観測期間にATHを更新したか」という更新“率”で見直してみます(分母は普通株の上場銘柄数)。すると、件数で見たときとは景色が一変します。
⚠ ここでの「上場来高値」は、当DBが扱う概ね2000年以降の株価データから算出したものです。1989年前後のバブル期に高値を付けた銘柄(銀行株などが典型です)については、その当時の水準を超えたという意味ではありません。以下の更新率は「2000年以降の高値を抜いた銘柄の割合」として読んでください。
| 業種 | のべ更新件数 | 更新した銘柄数 | 業種の上場数 | 更新率 |
|---|---|---|---|---|
| 銀行業 | 1,147 | 56 | 79 | 70.9% |
| 建設業 | 535 | 80 | 140 | 57.1% |
| 保険業 | 119 | 8 | 14 | 57.1% |
| 非鉄金属 | 148 | 15 | 32 | 46.9% |
| 卸売業 | 1,045 | 121 | 284 | 42.6% |
| 電気機器 | 1,054 | 92 | 224 | 41.1% |
| (中略) | ||||
| 小売業 | 471 | 53 | 321 | 16.5% |
| サービス業 | 385 | 59 | 534 | 11.0% |
| 情報・通信業 | 346 | 54 | 603 | 9.0% |
(全業種をならした平均更新率は26.7%=上場3,706銘柄のうち988銘柄。※上場数がごく少ない業種は率が振れやすいため、順位そのものはあまり当てになりません——たとえば鉱業は80.0%ですが母数5銘柄、上表の保険業57.1%も母数14銘柄です)
「のべ件数」では電気機器(1,054件)と銀行業(1,147件)・卸売業(1,045件)が並んで突出します。ただし電気機器の1銘柄あたりの更新件数は約11.5件で、全業種平均(約9.1件)をやや上回る程度。銀行業の20.5件のように「同じ銘柄が何度も」という集中があるわけではありません。一方で、「業種全体のなかでどれだけ広く高値更新が起きたか」という率で見ると、トップは銀行業(70.9%)と建設業(57.1%)——金利上昇や国内バリュー・内需の見直しが、業種ぐるみで株価を押し上げていた構図が浮かびます。逆に、上場数の多い情報・通信業(9.0%)やサービス業(11.0%)は、数字の見た目ほど高値更新が広がっていませんでした。
電気機器は率で見ても41.1%(全32業種中9位。グラフは母数20社未満の業種を除いているため5番目に表示されています)と全体平均26.7%を大きく上回っており、「件数だけの見かけ倒し」ではありません。ただし、銀行・建設のように業種ぐるみで広がっていたわけでもない——件数の突出は、あくまで一部の主力が牽引した結果だった、というのが正確なところです。なお、広がりでは卸売業(42.6%・121銘柄)が電気機器を上回っています。
なお銀行業は1銘柄あたりの更新件数も20.5件と全業種で最多です。「広く」かつ「何度も」高値を更新した——観測期間でもっとも厚く買われた業種だったことが、率と件数の両面から確認できます。
つまり、件数の多さ=その業種の強さ、とは限りません。「件数(どの主力銘柄が目立ったか)」と「率(業種全体が買われたか)」を分けて見ることで、相場の物色対象をより正確につかめます。なお、この更新率も観測期間の地合い(この時期は金利上昇局面)に依存する点は、これまでの数字と同じです。
日別のATH更新件数は「片側だけの体温計」——冷えたことは分かるが、熱さは測れない
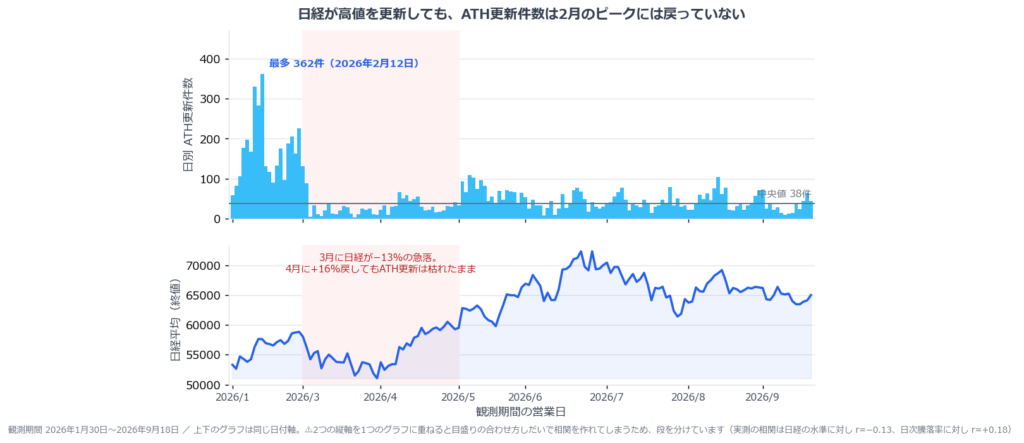
最後に、1日あたりのATH更新件数を見てみます。
- 1日平均:57.1件/中央値:38件(母数は、ATH更新の記録がある157日。観測日のうち市場が開いていなかった日は除いています)
- 最少4件 〜 最多362件
- 最も多かったのは 2026年2月12日の362件(次いで2月9日330件、2月10日282件)
「ATH更新が増える日は相場が強く、数件しか出ない日は地合いが弱い」——直感的にはそう言いたくなります。ただ、日経平均と突き合わせてみると、この関係は片側にしか成り立っていませんでした。
成り立っている側:日経が−13.2%下げた2026年3月、ATH更新は月合計564件(2月は3,233件)まで枯れました。相場が崩れると高値更新は消える——これははっきり出ています。もっとも、相場が下げれば高値更新が減るのは半ば当たり前で、情報量が多いのは次の「成り立っていない側」のほうでしょう。
成り立っていない側:ところが日経が観測期間の最高値(6月25日の72,366円)まで買われた6月でも、更新件数は月845件と、2月の3分の1以下のままでした。実際、日別のATH件数と日経平均の水準との相関係数は −0.15=ほぼ無相関です(日々の騰落率に対しては +0.18=弱い正の相関で、「急落した日に件数が細る」という関係のほうは残っています)。
| 月 | ATH更新の合計 | 日経の月間騰落 |
|---|---|---|
| 2026年2月 | 3,233件 | +10.4% |
| 2026年3月 | 564件 | −13.2% |
| 2026年4月 | 716件 | +16.1% |
| 2026年5月 | 1,221件 | +11.9% |
| 2026年6月 | 845件 | +5.6% |
| 2026年7月 | 926件 | −8.1% |
| 2026年8月 | 954件 | +3.0% |
4月に注目してください。日経は+16.1%と観測期間で最も強く上げたのに、ATH更新は716件(2月の4分の1以下)にとどまりました。急落から指数が戻っても、個々の銘柄が「上場来の高値」を抜き直すには時間がかかるためです。ただし6月のように、日経が2月末より2割以上高いのに件数が2月の3分の1以下、という月はこれでは説明がつきません。指数の上昇が一部の主力に偏っていて、高値を更新できる銘柄の裾野がそもそも広がっていなかった——そう考えるほうが実態に近そうです。
つまり、日別のATH更新件数は「相場が冷えたこと」は敏感に教えてくれるが、「どれだけ熱いか」は測れない——片側だけの体温計、と理解しておくのが実態に合っています。先述した約7割という高い昇格率も、ATH更新が量産された2月の強い地合いと無縁ではない点は、引き続き割り引いて読む必要があります。
逆に、ATHがほとんど出ない弱い地合いの日に、それでも高値を更新してくる銘柄は(ここでの「薄い」は個別銘柄の出来高ではなく、その日の市場全体の高値更新の数です)、相場全体に逆らって買われている=相対的な強さ(いわゆる逆行高)の表れと見ることができます。独自の業績・材料で物色されている候補として、着目する価値はある——という理屈は、直感的にはもっともらしく思えます。
ところが、今回のデータはこの直感を支持しませんでした。
| 初回更新した日の地合い | 銘柄数 | 現在値の中央値 | 含み損の割合 | +20%以上まで伸びた割合 |
|---|---|---|---|---|
| 薄い日(その日のATH更新件数が下位1/3=市場全体が静かな日) | 95 | +1.6% | 46.3% | 12.6% |
| 中間の日 | 118 | +0.9% | 43.2% | 14.4% |
| 強い日(上位1/3) | 773 | +0.1% | 49.5% | 21.5% |
逆行高で拾った銘柄のほうが、その後に+20%以上まで伸びた割合はむしろ低い(12.6% vs 21.5%)という結果です。中央値と含み損の割合では薄い日の更新がやや良いものの、「大化けの出やすさ」という肝心の一点では逆になっています。
⚠ 2026年6月9日時点の集計では「大化けはやや出やすい」と書いていましたが、8月4日まで広げた時点でこの傾向は反転し(7.2% vs 16.9%)、9月18日まで広げても反転したままです(12.6% vs 21.5%)。サンプルが95銘柄と少なく、地合いによって振れる部分でもあるため、どちらの向きにせよ強い主張はできません。少なくとも言えるのは、逆行高は“それ単体で優位を約束するサインではない”ということ——そのくらいの距離感で捉えるのが実態に合っていそうです。
地合いの見方は相場の強弱を判断する方法で解説しています。
このデータからわかる、実践的な結論
観測期間(2026年1月30日〜9月18日)のデータを整理すると、次のことが言えます。
- 間近リストの約7割が、しかも多くは数日でATHを更新する → 監視は「間近に来てからの数日」に集中するのが効率的。
- 更新した銘柄の半数近くはその後伸び悩み、一部が大きく伸びる(含み損益ベース・中央値は+0.4%=実質トントン) → 損切りを速く、利は伸ばす・分割で確定する。
- 「更新日がそのまま天井」だったのは約1割と少数。一度は伸びる(最大の含み益は中央値+16.4%)が、最終的には半数近くが含み損に戻る → 高値づかみより“伸びた利を取り損ねる”のが問題。利確・トレイルのルールを持ち、一段高がつかない銘柄は早めに見切る。
- 25日線乖離は成績と対応した/出来高は対応しなかった → 乖離は10%未満が中央値+1.9%、28%以上が−10.2%ときれいに単調。いっぽう出来高2倍以上は成績でも「更新日が天井」の割合でも優位が出ず、候補数を絞るスクリーニング条件と割り切る。
- 業種は“件数”でなく“率(更新銘柄÷上場数)”で見る:率トップは銀行(70.9%)・建設(57.1%)。件数上位の電気機器も率では41.1%(9位)と上位だが、業種ぐるみで広がった銀行・建設ほどではない。
- 1日あたりのATH更新件数は「片側だけの体温計」:相場が冷えたことは敏感に映すが、どれだけ熱いかは測れない。
繰り返しになりますが、これらの数字は含み損益ベースであり、観測期間の地合いに依存します。相場が変われば数字も変わります。だからこそ、固定の結論として暗記するのではなく、最新のデータを自分の目で確かめるのがおすすめです。
👉 上場来高値データベースで、いま「間近」「更新」している銘柄を実際に絞り込んでみる
あわせて読みたい記事
- 新高値投資とは?初心者にもわかる基本・やり方
- 上場来高値とは?年初来高値・52週高値との違い
- 上場来高値投資の出口戦略|損切りと利確の合理的ルール
- 株の利確タイミングはいつ?分割利確とトレイルの実装
- 新高値更新の「ダマシ」を克服する|損切りの極意
- 上場来高値更新の出来高の読み方
- 新高値投資におすすめの証券会社5選
- SBI証券で新高値をスクリーニングする方法
本記事は情報提供を目的としており、特定の銘柄への投資を推奨するものではありません。掲載した数値は特定期間の観測データに基づく含み損益ベースの集計であり、将来の成果を保証するものではありません。投資の最終判断はご自身の責任において行ってください。