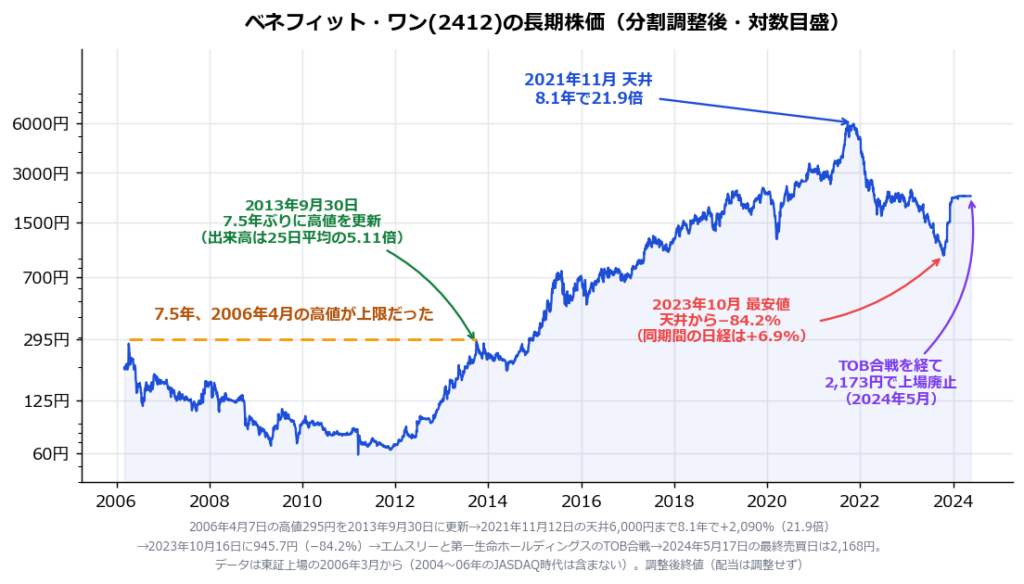
ベネフィット・ワン(2412)の株価は、2013年9月30日に7.5年ぶりの高値(データでさかのぼれる範囲での最高値)を更新し、そこから8.1年かけて+2,090%、21.9倍になりました。天井は2021年11月12日の6,000円。そこから2年足らずで−84.2%(2023年10月16日終値945.7円)まで下げ、その翌月にエムスリーがTOB(株式公開買付け)を発表します。第一生命ホールディングスが対抗し、2,173円での買収が成立して、2024年5月20日に上場廃止となりました。
企業の福利厚生(社員向けの割引・優待サービス)の代行と、健康診断の予約・保健指導などを手がけていた会社です。本記事は、株価と公表済みの決算だけを材料にします。
「ベネフィット・ワンの株価はなぜ下落したのか」「何があったのか」を記録で追うと、答えは3つに分かれます。
- 下落の大半は、減益予想が出る前に起きていた。天井から、減益予想を発表した日(2022年5月10日)の終値までで、すでに−68.7%(最安値までの下げ幅の8割強。対数で測っても6割強)。この時点で市場が知っていた通期利益は過去最高のままで、分解すると「株価0.31倍 = 利益1.00倍 × 評価0.31倍」=下げの全部が評価の縮小
- 天井の直前、利益の伸びを作っていたのはワクチン接種支援だった。天井をつけた期(2022年3月期)の営業利益は+30.0億円の増益で、うちヘルスケア事業だけで+38.0億円(前期の6.0倍)。その特需は翌期に縮んだ
- 同じ時期に天井を打ったエムスリーと日本M&Aセンターも、そろって8割前後下げていた。同じ期間に日経平均は上がっている。そして、その底値圏でベネフィット・ワンを買いに来たのが、エムスリーだった
「大化け株カルテ」は、過去に大きく上昇した銘柄を1銘柄ずつ、外部サービスから取得した株価データ(分割調整後・東証ほぼ全銘柄・概ね2000年以降)をもとに解剖する連載です。今回は連載で初めて、すでに上場廃止となった銘柄を扱います。上場廃止した銘柄は多くの株価サイトから姿を消すため、その値動きの記録はあとから振り返りにくくなります。
株価データの最終日:2024年5月17日(最終売買日)/比較に使う他銘柄の株価:2026年9月30日時点
⚠ 本記事でいう「高値」は、データでさかのぼれる範囲での最高値です。同社は2004年9月に店頭公開(同年12月にジャスダック上場)していますが、本記事のデータは東証二部に上場した2006年3月からで、それより前の約1年半の株価は含みません。なお公募価格100万円・初値200万円は、その後の株式分割(累計16,000倍)で調整すると公募62.5円・初値125円に相当し、2006年4月の高値295円を下回ります。ただし、その間のジャスダック時代に295円を超える値がついていたかどうかは、本記事のデータでは確認できません。株価は分割調整後(配当は調整していません)、騰落率は終値ベースで売買コストを含みません(ブレイクから天井までの上昇率と天井からの下落率は、天井の高値6,000円を基準にしています)。出来高の25日平均比は、当日を含まない直前25日の平均に対する比率です(公開中の上場来高値データベースは当日を含む25日平均で算出しているため、同じ日でも数値が一致しないことがあります)。業績は会社の決算の実績値です。当連載は大きく上げて天井まで打った銘柄を選んで扱うため、登場するのは常に勝者側(および、その後の顛末)のサンプルです。過去の記録の解剖であり、売買を推奨するものではありません。
ベネフィット・ワンの株価は、東証上場から上場廃止までの18年でどう動いたか
| 時期 | 出来事 | 株価 |
|---|---|---|
| 2006年4月7日 | 前の高値(東証上場の翌月)。これが以後7.5年の上限になる | 295円 |
| 2011年3月15日 | 据え置き期間の最安値(前の高値から−80.1%) | 58.8円 |
| 2013年9月30日 | 7.5年ぶりに高値を更新(出来高は25日平均の5.11倍) | 終値274円 |
| 2015年末 | 更新から2年3ヶ月で2.6倍 | 712円 |
| 2020年3月16日 | 道中の最安値。2019年12月2日の2,425円から−51.1%(コロナ・ショック) | 1,186円 |
| 2020年末 | ブレイク値の11.1倍 | 3,050円 |
| 2021年11月12日 | 天井。ブレイクから8.1年で21.9倍 | 高値6,000円 |
| 2022年5月10日 | 減益予想を発表(取引終了後)。この日の終値で、すでに天井比−68.7% | 1,878円 |
| 2023年10月16日 | 天井後の最安値 | 945.7円(−84.2%) |
| 2023年11月14日 | エムスリーがTOB(1株1,600円)を発表(取引終了後) | 1,143円 |
| 2023年12月7日 | 第一生命ホールディングスが対抗TOBを提案(取引終了後) | 1,512円 |
| 2024年5月17日 | 最終売買日。ブレイク値の7.91倍 | 2,168円(−63.9%) |
| 2024年5月20日 | 上場廃止 | — |
図1の通り、上昇の後半ほど傾きが急になっています。天井の1年前(2020年11月12日)の終値は2,803円で、そこから天井までの1年で2.14倍。ブレイクから天井までの値幅のうち55.8%が、最後の1年で作られました。
高値を更新した日、当ブログの目安はどうだったか
抜け方の質を、当ブログの目安と突き合わせます。
| 指標 | 2013年9月30日 | 当ブログの目安 | 判定 |
|---|---|---|---|
| 出来高 | 25日平均の5.11倍 | 2倍以上が基本目安・1.5倍以上が最低ライン(出来高の読み方) | ◯ 連載14本で2番目に多い |
| 25日移動平均からの乖離 | +21.6%(終値) | 28%超で過熱=上位10%(利確と過熱ライン) | △ 中央値(10.7%)の2倍だが、過熱目安の手前 |
| ベースの深さ(295円→90.1円) | 69.4% | 理想は30%前後まで=浅く丸い形(ベース/カップウィズハンドル) | ✕ 連載14本で3番目に深い |
(乖離の中央値10.7%・上位10%≒28%は、当ブログが公開している上場来高値データベースの観測値です。観測期間2026年1月30日〜2026年9月18日・地合いで変動します)
出来高は申し分のない、ベースは深すぎる高値更新でした。ブレイク直前の1年の安値は前の高値の3割ほどしかなく、「深い谷から一気に駆け上がって抜けた」形です。当日は高値で310.75円(25日線から+37.9%)まで買われ、終値は274円に押し戻されています。
⚠ この日の2営業日前(2013年9月26日)が、株式分割(1株→200株)の権利落ち日でした。分割の前後で株価も出来高もデータ上なめらかにつながっており(分割前の9月の出来高は1日あたり6万〜60万株で、分割後と同じ桁です)、分割調整の誤りによる見かけの高値更新ではありません。
上昇の中身は、連載のなかでもっとも「揺さぶりの多い」ものでした。
最大の下落は−51.1%(2019年12月2日→2020年3月16日)で、同じ期間に日経平均は−27.7%でした。コロナ・ショックの地合いに、個別の下げが上乗せされた形です。ここで過熱サインが3日だけ鳴っていますが、それは暴落からの反発の途中で、天井の約1年7ヶ月前のことでした。
天井の日の25日線乖離は+5.7%。当ブログのデータベースでいえば中央値(10.7%)の半分ほどで、値動きの側から「ここが天井」と読み取る材料は、ほとんどありませんでした。
ベネフィット・ワンの株価はなぜ22倍になったのか——利益4.2倍 × 評価5.3倍
連載では毎回、株価の倍率を次のように分解しています。
株価倍率 = 利益倍率 × 評価倍率
「利益倍率」はその時点で市場が知っていた通期利益が何倍になったか、「評価倍率」は1円の利益に市場がいくら払うかが何倍になったか、です。
| 時点 | 判明していた通期 | 営業利益 | 純利益 |
|---|---|---|---|
| ブレイク時点(2013年9月) | 2013年3月期 | 27.3億円 | 16.2億円 |
| 天井時点(2021年11月) | 2021年3月期 | 97.7億円 | 67.7億円 |
株価21.9倍 = 利益4.2倍 × 評価5.3倍(純利益ベース)
(営業利益ベースでは「利益3.58倍 × 評価6.12倍」。倍率は丸め前の実額で算出しているため、表示値どうしの積とは一致しません)
利益は8年で4.2倍——年率にすると約20%の成長を8年続けたことになります。それでも株価の倍率の半分以上は、評価の切り上がりでした。連載の分類でいえば評価主導型ですが、小林製薬(利益1.6倍×評価3.2倍)のような「利益は着実、評価が大きく伸びた」配合とは違い、利益も評価も、両方が大きく伸びた号です。
| 決算期 | 営業利益 | 純利益 |
|---|---|---|
| 2013年3月期(ブレイク時点で判明) | 27.3億円 | 16.2億円 |
| 2014年3月期 | 31.7億円 | 18.9億円 |
| 2015年3月期 | 33.5億円 | 19.8億円 |
| 2016年3月期 | 43.6億円 | 27.4億円 |
| 2017年3月期 | 58.5億円 | 38.6億円 |
| 2018年3月期 | 62.1億円 | 41.9億円 |
| 2019年3月期 | 76.4億円 | 51.8億円 |
| 2020年3月期 | 83.9億円 | 56.4億円 |
| 2021年3月期(天井時点で判明) | 97.7億円 | 67.7億円 |
| 2022年3月期(2022年5月10日発表) | 127.7億円 | 89.5億円(過去最高) |
| 2023年3月期 | 104.8億円 | 76.6億円 |
| 2024年3月期 | 76.2億円 | 53.6億円 |
表の範囲では、2022年3月期まで営業利益・純利益とも毎期増益でした。株価が天井をつけたのは、その最後の増益期のさなかです。
天井の直前、利益を押し上げていたのはワクチン接種支援だった
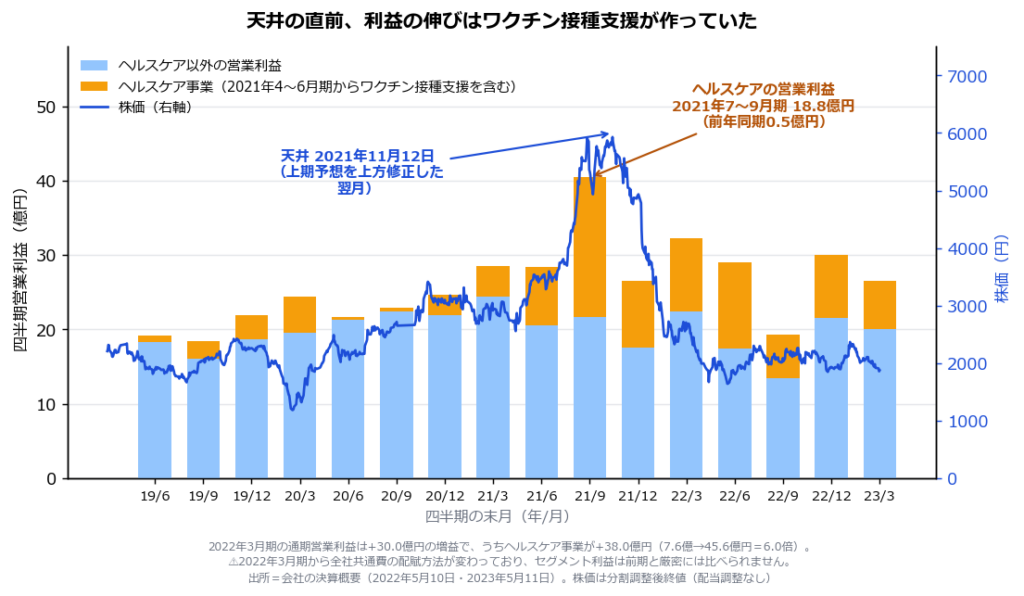
天井をつけた2021年11月は、2022年3月期の途中にあたります。この期の利益の中身を、事業別に分けて見ます。
| 2022年3月期 | 営業利益 | 前期比 |
|---|---|---|
| 全社 | 127.7億円 | +30.0億円(+30.7%) |
| うちヘルスケア事業 | 45.6億円 | +38.0億円(前期7.6億円の6.0倍) |
会社は、ヘルスケア事業の増益を「ワクチン接種支援拡大が貢献」と説明しています。自治体や企業の職域接種で、接種の手配を請け負った事業です(この期の接種手配は計157万回)。全社の増益額より、ヘルスケア事業1つの増益額のほうが大きい——ヘルスケア事業の増益がなければ、この期は減益だった計算になります(会社はその主因をワクチン接種支援と説明しています)。
⚠ ただしこの期から、共通費を各事業に配る方法が変わっています(会社は福利厚生事業の利益に+11.9億円の影響があったと開示し、同じ期に「その他(全社共通費など)」の赤字は15.9億円増えています)。事業別の利益は前期と厳密には比べられません。
四半期で見ると、図2の通り山はさらに鋭くなります。2021年7〜9月期のヘルスケア事業の営業利益は18.8億円で、前年同期の0.5億円から跳ね上がりました。この四半期を含む上期について、会社は2021年10月下旬に純利益の予想を36.3億円から48.2億円へ上方修正しています。株価の天井は、その翌月でした。
当時この特需がどう受け止められていたかは、同時期の調査レポートから読み取れます。FISCOの企業調査レポート(2021年11月30日付)は、ワクチン関連サービスについて「毎期経常的な収益計上が期待できるため、業績への寄与は大きい」と書き、3回目の接種の動向によっては通期の上方修正もありうると予測していました。天井の時点では、特需は「続くもの」として読まれていたことになります。
翌期、ヘルスケア事業の営業利益は45.6億円から32.3億円へ−29.1%。会社は減益の要因に、感染症対策関連事業の反動減(−4.8億円)と保健指導の遅れを挙げています。同じ期に主力の福利厚生事業も、買収した会社との重複コスト14.8億円とテレビCMなどの広告費約8億円で減益になりました。
ベネフィット・ワンの株価はなぜ下落したのか——減益予想の前と後に分けて分解する
ここからがこの号の本題です。天井から最安値までの下落を、2023年3月期の減益予想(営業利益−15.4%)が発表された2022年5月10日で2つに分けます。
| 区間 | 期間 | 株価 | 純利益(判明していた通期) | 分解(純利益ベース) |
|---|---|---|---|---|
| ① 天井→減益予想の発表日 | 2021年11月12日→2022年5月10日(6ヶ月) | 6,000円→1,878円=0.31倍(−68.7%) | 67.7億円→67.7億円 | 株価0.31倍 = 利益1.00倍 × 評価0.31倍 |
| ② →最安値 | →2023年10月16日(1年5ヶ月) | 1,878円→945.7円=0.50倍 | 67.7億円→76.6億円 | (下記) |
(2022年5月10日の終値は、取引終了後の発表より前についた値です)
① の区間では、市場が知っている通期利益は1円も変わっていないのに、株価が3分の1になりました。しかもこの間に届いていた四半期決算は、ワクチン特需で大きく伸びた数字です。同じ期間の日経平均は−11.6%で、地合いの下げでは説明がつきません。
② の区間では減益が現実になりますが、それでも最安値の時点で判明していた2023年3月期の純利益(76.6億円)は、天井時点で判明していた2021年3月期(67.7億円)を上回っていました。天井から最安値までを通しで分解すると、
株価0.158倍 = 利益1.13倍 × 評価0.139倍(純利益ベース)
(営業利益ベースでは「利益1.07倍 × 評価0.147倍」)
となり、上昇局面で5.3倍に切り上がった評価は、7分の1まで縮みました。ブレイク時点の評価と比べても、7割ほどの水準です。天井から最安値までの下げ幅5,054円のうち4,122円=81.6%が、減益予想が出る前に起きていました(対数で測っても62.9%)。
⚠ この分け方は「ワクチン特需の剥落が株価に影響しなかった」という意味ではありません。特需が一時的なものだという見方は、決算の数字に出る前から株価に織り込まれていった可能性があります。言えるのは、株価の下げは、決算に表れた利益の減少よりずっと早く、ずっと大きく進んだということです。
同じ時期、同じ形で天井を打った連載の2社
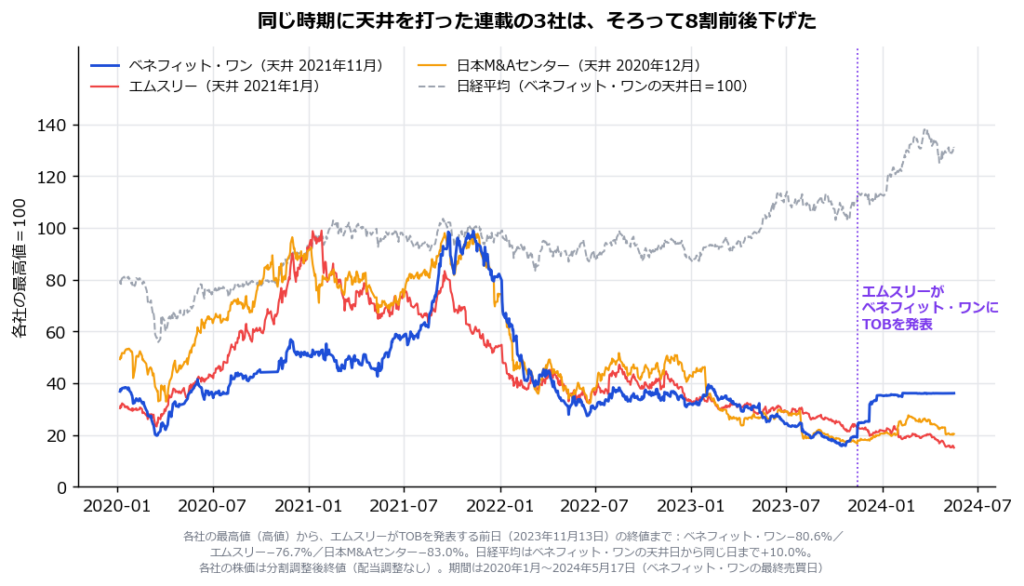
この下げはベネフィット・ワンに固有のものだったのでしょうか。連載の過去の号を並べると、同じ時期に同じ形で崩れた銘柄が2つあります。
(2023年11月13日は、エムスリーがベネフィット・ワンへのTOBを発表する前日です)
3社はいずれも8年前後(7.7〜9.3年)で21〜33倍に上がり、2020年12月〜2021年11月に天井を打ち、そこから8割前後下げました。業種はばらばらですが、共通点は天井の時点で評価が大きく切り上がっていたことと、天井のあとしばらく、利益は崩れていないのに株価だけが大きく下げたことです。前号の小林製薬で見た「2020年末〜2021年初めに天井が集まっている」という形の、少し遅れて来た1本とも言えます。
⚠ 何がこの時期の天井を揃えたのかは、株価データからは分かりません。連載から選んだ3本という小さな集まりで、「その時期に何が起きたか」の影響の大きさを示すにとどまります。
底値の翌月、エムスリーが買いに来た——TOB合戦から上場廃止まで
ここから先は、連載でこれまで扱ったことのない結末です。
| 日付 | 出来事 | 価格 |
|---|---|---|
| 2023年10月16日 | 天井後の最安値 | 945.7円 |
| 2023年11月14日 | エムスリーがTOBを発表。親会社のパソナグループなどから株式の5割超を取得する計画 | 1,600円(前日終値比+37.6%) |
| 2023年12月7日 | 第一生命ホールディングスが対抗TOBを提案 | 「1,800円以上」 |
| 2023年12月21日 | 第一生命ホールディングスがTOBの開始予定と価格を公表 | 2,123円 |
| 2024年2月8日 | 第一生命ホールディングスがパソナグループと合意し、価格を引き上げ(TOB期間は2月9日〜3月11日) | 2,173円 |
| 2024年3月1日 | エムスリーがTOBの不成立を公表(2月29日に期間終了・応募が下限に届かず) | — |
| 2024年3月18日 | 第一生命ホールディングスのTOBが決済(所有割合37.38%) | — |
| 2024年5月17日 | 最終売買日 | 終値2,168円 |
| 2024年5月20日 | 上場廃止(その後、第一生命ホールディングスの完全子会社に) | — |
天井から8割下げた株を買いに来たのは、同じ時期に天井から8割近く下げていたエムスリーでした。エムスリーのTOB価格1,600円は最安値の1.69倍で、エムスリー自身の株価も、このとき自社の最高値から−76.7%の位置にありました。
そこに第一生命ホールディングスが割って入り、最終的な買付価格は2,173円まで上がります(TOBに応じなかったパソナグループの持ち株は、上場廃止後にベネフィット・ワンが自社株買いで取得する形がとられました。第一生命ホールディングスは、パソナグループがこの方式で得る税負担の軽減分を価格に上乗せしたと説明しています)。
最終的な買付価格2,173円を、この記事の物差しで測り直します。
| 基準 | 2,173円はその何倍か |
|---|---|
| 天井の高値6,000円 | 0.36倍(−63.8%) |
| 最安値945.7円 | 2.30倍 |
| エムスリーTOB発表前日の終値1,162.5円 | 1.87倍(プレミアム+86.9%) |
| 2013年9月30日のブレイク終値274円 | 7.93倍 |
| 2004年の公募価格(調整後62.5円) | 34.8倍 |
天井で買った株主にとっては−64%での退場、高値更新の日に買った株主にとっては7.9倍での退場でした。同じ「上場廃止」でも、どこで買ったかで意味がまったく違います。
ベネフィット・ワンを高値更新で買っていたら、7.9倍で出口が来た
天井からの下落率とは別に、高値更新で入った場合の現在地を見ます。
連載14本を、ブレイク日の終値に対する現在値で並べます(ベネフィット・ワンのみ最終売買日の終値)。
(ベネフィット・ワン以外は2026年9月30日の終値。小林製薬は、投資ファンドからの非公開化提案の報道(2026年9月24日)後の株価を含みます)
ブレイク値に対する位置では連載1位です。ただしこれは、最安値の時点(ブレイク値の3.45倍)からTOBのプレミアムで押し上げられたあとの数字です。もしTOBがなく最安値の水準のままだったとすれば、日本M&Aセンター(3.51倍)とIHI(2.82倍)のあいだの位置です。
もう一つ、同じ「天井から8割下げた」エムスリー・日本M&Aセンターと並べると、上昇が20〜30倍あった銘柄は、8割下げてもブレイク値の3〜5倍台の位置に残ることが分かります。「天井から何%下げたか」と「高値更新で買った人の損益」は、上昇の大きさによってまったく別物になります。大きく下げた株がそこから戻れるのかについては、80%下げた株はもう戻らないのかで別途データを取っています。
この記録の読み方——3つの注意点
第一に、後知恵であることです。2021年11月の時点で「ここが天井」と判断するのは、ほとんど不可能だったのではないでしょうか。判明していた通期は過去最高益で、進行中の期(2022年3月期)もさらに最高益を更新しています。値動きにも過熱サインは出ていません。特需を特需と見抜けたかどうかが分かれ目だった、とは言えますが、同時代の調査レポートでさえ、それを経常的な収益と見ていました。
第二に、選択バイアスと生存バイアスです。この連載は大きく上げた銘柄を選んで扱います。当ブログが公開している上場来高値データベース(観測期間2026年1月30日〜2026年9月18日)では、初回の高値更新日の終値に対する現在値は中央値+0.4%・マイナス側が48.5%(含み損益ベースで実現リターンではありません)で、高値を更新しても半数近くは更新日の終値を下回ったままです。21.9倍も−84.2%も、どちらも分布の端です。また、上場廃止のすべてがこの号のようにプレミアム付きの買収で終わるわけではありません。大きく下げた株の回復率は80%下げた株はもう戻らないのかで、10倍株の定着率は「テンバガーの半分は行ってこい」は本当かで、いずれも上場廃止銘柄を含む母集団で確かめています。
第三に、数値は上場廃止の時点で止まっています。株価は最終売買日(2024年5月17日)まで、業績は2024年3月期までです。上場廃止後の同社の出来事には踏み込みません。また本記事は株価と公表済みの決算だけを材料にしており、TOB合戦の交渉の経緯や、各社の買収の狙いには触れていません。
そのうえで、この記録から持ち帰れることを1つだけ挙げるなら、株価の天井は、特需が利益に表れた直後に来ていたということでしょう。ベネフィット・ワンの場合、ワクチン接種支援で膨らんだ四半期決算と上方修正の翌月に天井をつけ、特需が決算から消える前に株価は3分の1になっていました。「利益が過去最高を更新している」ことは、その利益の中身が続くものかどうかを教えてくれません。
だからこそ、市場環境のチェックのように「いま何が買われているか」を業種やテーマの単位で見る視点と、資金管理とポジションサイジングで扱ったように「同じ時期に同じ理由で買われた銘柄に資金を集中させない」という設計が要る、と考えています。
次の候補は、今日のデータから探す
当ブログでは、毎営業日の引け後に上場来高値を更新した銘柄と、更新が間近の銘柄を記録した無料のデータベースを公開しています。ベネフィット・ワンを解剖したのと同じ物差し——出来高25日平均比、25日線乖離、ベースからの位置——で、今日の高値更新銘柄を絞り込めます。
あわせて読むと、この記録の位置づけがはっきりします。
- エムスリーの株価はなぜ33倍になり、そこから−84%になったのか:ベネフィット・ワンを買いに来た側。同じ時期に天井を打ち、利益が伸びたのに評価だけが縮んだ号
- 日本M&Aセンターの株価はなぜ21倍になり、そこから−82%になったのか:同じ時期に天井を打った、上昇倍率がほぼ同じ号
- 小林製薬の株価はなぜ5.3倍になり、そこから半値以下になったのか:前号。大きく報じられた問題が、下落の主因ではなかった記録
- 80%下げた株はもう戻らないのか:上場廃止銘柄を含めた、大暴落からの回復率と回復までの年数
- 「テンバガーの半分は行ってこい」は本当か:10倍株の到達と定着を、上場廃止銘柄込みで検証
- 上場来高値を更新した銘柄の、その後の年間ベストパフォーマンス:高値更新から大きく伸びた銘柄を独自データで抽出
- 新高値ブレイクで失敗するパターン:入口が正しくても報われないケースの整理
- 「高値間近」の銘柄は本当に高値を更新するのか:昇格率と昇格までの日数を独自データで検証
- 上場来高値とは?:年初来高値・52週高値との違い
免責事項:本記事は過去の株価データと公表済みの決算にもとづく観測の記録であり、特定銘柄の売買を推奨するものではありません。記載した数値は当ブログが独自に算出した概算を含み、正確性・完全性を保証するものではありません。投資の最終判断はご自身の責任において行ってください。(免責事項)