小林製薬(4967)の株価は、2013年4月8日に6.7年ぶりの高値(データでさかのぼれる範囲での最高値)を更新し、そこから7.7年かけて+427%、5.3倍になりました。天井は2020年12月15日の13,120円。そこから現在まで、株価は−55.3%(2026年9月18日終値5,860円)です。
「熱さまシート」「アイボン」などで知られる、医薬品・日用品のメーカーです。本記事は、株価と公表済みの決算だけを材料にします。
「小林製薬の株価はなぜ下がったのか」と聞かれたら、多くの人は2024年3月の紅麹問題を思い浮かべるはずです。ところが株価の記録を並べると、順番が逆でした。紅麹関連製品の自主回収が公表された2024年3月22日の時点で、株価はすでに天井から−53.8%下げていました。天井から現在までの下落のほとんどは、紅麹問題の前に起きています。
(紅麹問題は、同社の紅麹原料を含むサプリメントの摂取後に、腎疾患などの健康被害が多数報告された問題です。本記事はその経緯には踏み込まず、株価と決算の記録に限定します)
先に結論を3行で示します。
- 天井は紅麹問題の3年3ヶ月前。公表直前の終値6,056円は、すでに天井比−53.8%。公表後の株価は、公表直前と比べて現在−3.2%にとどまる
- 紅麹問題の前の下落は、利益の減少ではなかった。純利益は天井時点の191億円から公表前の203億円へむしろ増えていた(26期連続の最終増益)。分解すると「株価0.46倍 = 利益1.06倍 × 評価0.43倍」=下げの全部が評価の縮小
- 同じ時期に、同業のライオン・アース製薬も同じだけ下げていた。ライオンは自社の最高値から−52.4%、アース製薬は−48.6%(いずれも紅麹の公表直前まで)。同じ期間にTOPIXは+57.9%(ただしロート製薬・ユニ・チャームは下げていない)
「大化け株カルテ」は、過去に大きく上昇した銘柄を1銘柄ずつ、外部サービスから取得した株価データ(分割調整後・東証ほぼ全銘柄・概ね2000年以降)をもとに解剖する連載です。今回は、大きく報じられた問題が起きた銘柄で、その問題が下落の主因ではなかったという記録を扱います。
データ更新日:2026年9月18日
📌 2026年9月24日、同社が投資ファンドから株式の非公開化の提案を受けていると報じられ、株価は9月25日にストップ高の買い気配となりました。同社は「法的拘束力のない初期的な提案を受領したことは事実だが、現時点で決定した事実はない」とコメントしています。本記事の株価は報道前の9月18日時点のもので、報道後の値動きは反映していません。本記事が検証しているのは天井(2020年12月)から紅麹問題の公表(2024年3月)までの記録で、非公開化の成否や価格には触れません。
⚠ 本記事でいう「高値」は、データでさかのぼれる範囲(概ね2000年以降)での最高値です。同社は1999年に上場していますが、本記事のデータは2001年1月からです。株価は分割調整後(配当は調整していません)、騰落率は終値ベースで売買コストを含みません(ブレイクから天井までの上昇率と天井からの下落率は、天井の高値13,120円を基準にしています。天井の終値12,790円を基準にすると、公表直前の下落率は−52.7%です)。出来高の25日平均比は、当日を含まない直前25日の平均に対する比率です(公開中の上場来高値データベースは当日を含む25日平均で算出しているため、同じ日でも数値が一致しないことがあります)。業績は会社の決算の実績値で、同社は2016年に決算期を3月期から12月期へ変更しています(2016年12月期は国内9ヶ月・海外12ヶ月の変則決算のため、本記事の比較からは除いています)。当連載は大きく上げて天井まで打った銘柄を選んで扱うため、登場するのは常に勝者側(および、その後の顛末)のサンプルです。過去の記録の解剖であり、現在の売買を推奨するものではありません。
小林製薬の株価は、2001年以降の25年でどう動いたか
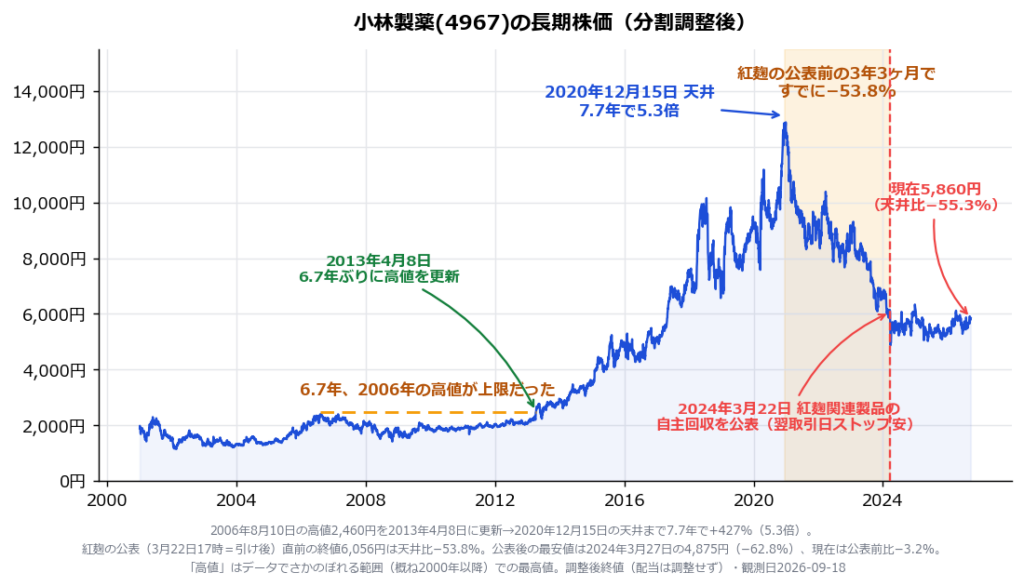
| 時期 | 出来事 | 株価 |
|---|---|---|
| 2006年8月10日 | 前の高値。これが以後6.7年の上限になる | 2,460円 |
| 2013年4月8日 | 6.7年ぶりに高値を更新(出来高は25日平均の1.43倍) | 終値2,490円 |
| 2015年末 | 1年で+42%(2014年末3,520円→)。更新から2年8ヶ月で2.0倍 | 4,990円 |
| 2018年12月25日 | 道中の最安値。2018年7月17日の10,160円から−35.3% | 6,570円 |
| 2020年12月15日 | 天井。ブレイクから7.7年で5.3倍 | 高値13,120円 |
| 2021年末 | 天井から1年で−31% | 9,040円 |
| 2023年末 | 天井から3年で−48% | 6,790円 |
| 2024年3月22日 | 紅麹関連製品の自主回収を公表(17時・取引終了後)。この日の終値で、すでに天井比−53.8% | 6,056円 |
| 2024年3月25日 | 公表後の最初の取引日。ストップ安(前営業日比−1,000円) | 5,056円 |
| 2024年3月27日 | 天井後の最安値 | 4,875円(−62.8%) |
| 2026年9月18日 | 現在。ブレイク値の2.35倍 | 5,860円(−55.3%) |
年表の後半を見ると、2024年3月25日のストップ安は、長い下り坂の途中にある一段の段差でした。天井から公表の直前までの3年3ヶ月で株価は半分以下になっており、公表後の下げ(最安値で−19.5%)は、その下り坂をもう一段深くしたものです。しかも公表から2年半たった現在の株価5,860円は、公表の2週間前(2024年3月5日)につけていた5,866円とほぼ同じ水準です。
据え置き期間6.7年は、連載13本のなかでは短いほうです(最長は三井海洋開発の17.9年、最短はエムスリーの5.7年)。
高値を更新した日、当ブログの目安はどうだったか
抜け方の質を、当ブログの目安と突き合わせます。
| 指標 | 2013年4月8日 | 当ブログの目安 | 判定 |
|---|---|---|---|
| 出来高 | 25日平均の1.43倍 | 2倍以上が基本目安・1.5倍以上が最低ライン(出来高の読み方) | ✕ 最低ラインにわずかに届かない |
| 25日移動平均からの乖離 | +9.7% | 28%超で過熱=上位10%(利確と過熱ライン) | ◯ 中央値(10.7%)以下 |
| ベースの深さ(2,460円→1,963円) | 20.2% | 理想は30%前後まで=浅く丸い形(ベース/カップウィズハンドル) | ◯ 連載13本でもっとも浅い |
(乖離の中央値10.7%・上位10%≒28%は、当ブログが公開している上場来高値データベースの観測値です。観測期間2026年1月30日〜2026年9月18日・地合いで変動します)
ベースの深さ20.2%は、連載13本のなかでもっとも浅い数字です。ブレイク直前の1年は前の高値から2割以内で推移し、そこを静かに抜けた——という形でした。出来高こそ最低ラインの1.5倍にわずかに届きませんが、乖離も過熱していません。
⚠ ベースの深さは「ブレイク直前12ヶ月の安値」が「前の高値」から何%下かで測っています。2006年の高値から2013年のブレイクまでの6年半全体で見れば、2008年10月27日に1,415円(前の高値から−42.5%)まで下げた時期もあります(金融危機の局面)。
上昇の中身も静かです。
最大の下落は−35.3%(2018年7月17日の10,160円→2018年12月25日の6,570円)で、同じ期間に日経平均は−15.6%でした。地合いの2倍以上下げており、この局面は個別の要因も含んでいたとみられますが、株価はその2年後に天井をつけています。
7.7年のあいだ、過熱サインは一度も鳴りませんでした。天井の日の25日線乖離は+9.1%で、当ブログのデータベースでいえば中央値(10.7%)を下回る、ごく平凡な高値更新の1日です。値動きの側から「ここが天井」と読み取る材料は、ほとんどありませんでした。
小林製薬の株価はなぜ5.3倍になったのか——利益1.6倍 × 評価3.2倍
連載では毎回、株価の倍率を次のように分解しています。
株価倍率 = 利益倍率 × 評価倍率
「利益倍率」はその時点で市場が知っていた通期利益が何倍になったか、「評価倍率」は1円の利益に市場がいくら払うかが何倍になったか、です。
| 時点 | 判明していた通期 | 営業利益 | 純利益 |
|---|---|---|---|
| ブレイク時点(2013年4月) | 2012年3月期 | 193億円 | 117億円 |
| 天井時点(2020年12月) | 2019年12月期 | 264億円 | 191億円 |
株価5.3倍 = 利益1.6倍 × 評価3.2倍(純利益ベース)
(営業利益ベースでは「利益1.37倍 × 評価3.86倍」。倍率は丸め前の実額で算出しているため、表示値どうしの積とは一致しません)
上昇の3分の2以上は、評価の切り上がりでした。利益は7年半で1.6倍——年率にすると6%台の、着実だが派手ではない伸びです。それに対して、1円の利益に市場が払う値段は3.2倍になりました。連載の分類でいえば評価主導型で、三菱重工業(利益1.9倍×評価3.0倍)とよく似た配合です。
⚠ ブレイク日(2013年4月8日)の時点で市場が知っていた最新の通期は2012年3月期です(2013年3月期の決算発表は翌月)。
小林製薬の純利益は、この期間を通じて一度も減っていません(営業利益は2013年3月期などに減った年があります)。純利益は2023年12月期まで26期連続で増益でした(2024年12月期に、1999年の上場後で初めての減益)。
| 決算期 | 営業利益 | 純利益 |
|---|---|---|
| 2012年3月期(ブレイク時点で判明) | 193億円 | 117億円 |
| 2013年3月期 | 169億円 | 122億円 |
| 2014年3月期 | 181億円 | 123億円 |
| 2015年3月期 | 179億円 | 124億円 |
| 2016年3月期 | 183億円 | 135億円 |
| 2017年12月期 | 229億円 | 159億円 |
| 2018年12月期 | 263億円 | 180億円 |
| 2019年12月期(天井時点で判明) | 264億円 | 191億円 |
| 2020年12月期 | 259億円 | 192億円 |
| 2021年12月期 | 261億円 | 197億円 |
| 2022年12月期 | 267億円 | 200億円 |
| 2023年12月期(紅麹の公表時点で判明) | 258億円 | 203億円 |
| 2024年12月期 | 249億円 | 101億円 |
| 2025年12月期 | 149億円 | 37億円 |
⚠ 2016年12月期は、決算期変更にともなう変則決算(国内9ヶ月・海外12ヶ月)のため除いています。
この表でもう一つ目につくのは、天井の年(2020年)の業績です。2020年12月期の売上高は前期比−4.9%で、会社の説明によれば新型コロナと暖冬によるカイロの不振が響き、訪日客向けのインバウンド売上は101億円から16億円へ、8割以上消えました。それでも広告宣伝費を絞って営業利益は+1.1%、純利益も+0.3%と増益を守っています(増減率は会社開示の比較ベースです。前期を組み替えた後の数値との比較のため、上の表の264億円→259億円とは一致しません)。株価が最高値をつけたのは、この年の12月でした。
小林製薬の株価はなぜ下がったのか——紅麹の前と後に分けて分解する
ここからがこの号の本題です。天井から現在までの下落を、紅麹関連製品の自主回収が公表された2024年3月22日で2つに分けます。
| 区間 | 期間 | 株価 | 純利益(判明していた通期) | 分解(純利益ベース) |
|---|---|---|---|---|
| ① 天井→公表直前 | 2020年12月15日→2024年3月22日(3年3ヶ月) | 13,120円→6,056円=0.46倍(−53.8%) | 191億円→203億円 | 株価0.46倍 = 利益1.06倍 × 評価0.43倍 |
| ② 公表直前→現在 | 2024年3月22日→2026年9月18日(2年6ヶ月) | 6,056円→5,860円=0.97倍(−3.2%) | 203億円→37億円 | (特別損失で純利益が歪むため、営業利益ベースで下記) |
(2024年3月22日の終値は、17時の公表より前についた値です。公表後の最初の取引日は3月25日)
① の区間では、利益が増えているのに株価が半分以下になりました。営業利益ベースでも「利益0.98倍 × 評価0.47倍」で、利益はほぼ横ばい、下げのすべてが評価の縮小です。上昇局面で3.2倍に切り上がった評価が、公表前の3年3ヶ月で0.43倍——切り上がった分の7割ほどを返したことになります(それでも評価は、ブレイク時点の約1.4倍に残っていました)。
② の区間では逆に、利益が大きく減ったのに株価はほとんど動いていません。純利益は203億円から37億円まで落ちましたが、これは特別損失によるものです(2024年12月期は紅麹関連で累計127億円、2025年12月期は宮城県とタイで建設中の新工場の減損146億円と紅麹関連36億円。減損の理由には、紅麹問題を受けた品質管理の自主基準の厳格化も挙げられています)。営業利益ベースで見ると「株価0.97倍 = 利益0.58倍 × 評価1.67倍」となり、市場は利益の減少を一時的なものとみている形です。
対数で測ると、天井から現在までの下落のうち96%が公表の前に起きていました。公表後の最安値(2024年3月27日)を終点にしても、下落の約8割は公表の前です。
⚠ この分け方は「紅麹問題が株価に影響しなかった」という意味ではありません。公表後の最初の取引日にストップ安(−16.5%)となり、翌日には出来高が直前25日平均の112.7倍まで膨らんでいます(ストップ安で売買がほとんど成立しなかった日の翌日に、売りがまとめて約定したため)。紅麹問題は株価を確かに一段押し下げました。言えるのは、その一段は天井からの下落全体のうち小さな部分だった、ということです。
公表直後の値動きを並べます。
| 日付 | 終値 | 前日比 | 公表直前比 |
|---|---|---|---|
| 2024年3月22日(公表日・17時) | 6,056円 | — | — |
| 3月25日 | 5,056円 | −16.5%(ストップ安) | −16.5% |
| 3月27日 | 4,875円 | −3.8% | −19.5%(公表後の最安値) |
| 4月8日 | 5,584円 | +4.1% | −7.8% |
| 2024年12月27日 | 6,337円 | — | +4.6%(公表後の最高値) |
| 2026年9月18日(現在) | 5,860円 | — | −3.2% |
公表から9ヶ月後の2024年末には、株価は公表直前の水準を上回っていました。
同じ時期、同業のうち2社も同じだけ下げていた
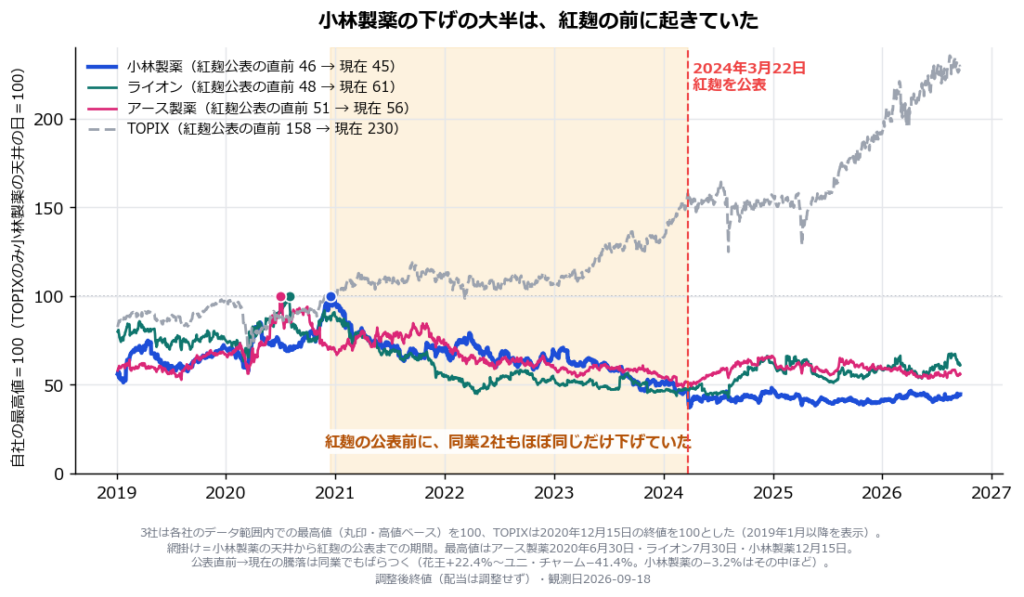
ここまでは1銘柄の話です。しかし同じ業種を並べると、①の区間の性格がはっきりします。
| 銘柄 | 2019〜2021年の高値の日 | その高値→紅麹の公表直前 | 公表直前→現在 |
|---|---|---|---|
| 小林製薬(4967) | 2020年12月15日 | −53.8% | −3.2% |
| ライオン(4912) | 2020年7月30日 | −52.4% | +28.3% |
| アース製薬(4985) | 2020年6月30日 | −48.6% | +9.2% |
| 花王(4452) | 2020年1月16日 | −38.6% | +22.4% |
| エステー(4951) | 2020年9月29日 | −33.3% | −3.3% |
| ユニ・チャーム(8113) | 2020年11月12日 | −7.5% | −41.4% |
| ロート製薬(4527) | 2020年9月18日 | +71.2% | −11.6% |
(起点は各社の2019〜2021年の高値です。ライオン・アース製薬・小林製薬はこれがデータ範囲内の最高値そのもの。花王・エステーの最高値は2018年にあり、エステーは2018年の最高値から測ると公表直前で−54.0%と小林製薬と同水準です。ユニ・チャーム・ロート製薬の最高値は2023年にあります。大正製薬ホールディングスは2024年に上場廃止となったため表から除いています(2019〜2021年の高値→公表直前は−29.4%)。)
ライオンとアース製薬は、紅麹とは関係がないのに、同じ時期に同じくらい下げています。3社とも2020年の6〜12月に最高値をつけ、2024年3月までに−49〜−54%。同じ期間(小林製薬の天井から公表の直前まで)にTOPIXは+57.9%、日経平均は+53.2%上がっています。市場全体の下げによるものでもありません。
つまり、①の区間の下げは小林製薬に固有の出来事というより、2020年に買われた日用品株のいくつかに共通する動きでした。前号の資生堂では化粧品大手3社が2018年の18日間にそろって天井を打っていましたが、この号はその日用品版に近い形です。
ただし業種の全員が同じ結末だったわけではありません。ユニ・チャームは同じ期間に−7.5%とほとんど下げず、ロート製薬はむしろ+71.2%上げて、両社とも2023年に最高値を更新しています。「日用品株がそろって下げた」とは言えず、2020年に天井を打った銘柄の一群が、そろって半値になったというのが正確です。
公表の後の動きも見ておきます。図2のライオン(48→61)とアース製薬(51→56)は戻した一方、小林製薬は46→45とほぼ横ばいでした。ただし表の最右列のとおり、同業全体で見ると公表直前から現在までの騰落は花王の+22.4%からユニ・チャームの−41.4%まで散らばっており、小林製薬の−3.2%はその中ほどです(エステーも−3.3%)。紅麹問題の影響が公表後の戻りの鈍さとして出ている可能性はありますが、同業との比較だけでそれを切り分けることはできません。
⚠ ここで比べているのは株価の位置だけで、各社の業績や事業構成の違いは考慮していません。同業7社という小さなサンプルでもあります。
業種の外にも、2020年末に天井を打った銘柄がある
この連載の過去の号を並べ直すと、もう一つ気づくことがあります。天井の日が、2020年11月から2021年2月の4ヶ月に集まっているのです。
連載の外にも、日本ペイントホールディングス(2020年11月27日)、出前館(2020年12月18日)、ニデック(2021年2月16日)が同じ4ヶ月に最高値をつけ、いずれも現在までそれを回復していません。一方で、同じ候補から調べたGMOペイメントゲートウェイ・サイバーエージェント・オムロン・コスモス薬品の天井は2021年6〜12月で、この4ヶ月には入りません。
業種も事業もばらばらの銘柄が、同じ数ヶ月に天井を打っています。共通点は業種ではなく、天井の時点で評価が大きく切り上がっていたことです。連載のなかでは、この3本とも天井のあとしばらく「利益は崩れていないのに評価だけが縮んだ」という同じ形をしています(小林製薬は紅麹の公表まで)。「その銘柄に何が起きたか」より「その時期に何が起きたか」のほうが大きかった可能性がある、という点では、前号の資生堂の「業種まるごとの天井」をさらに広げた形です。
⚠ 何がこの時期の天井を揃えたのかは、株価データからは分かりません。ここで言えるのは「同じ数ヶ月に天井が集まっている」という事実までで、候補から数本を選んだ小さな集まりである点にも注意が要ります。
小林製薬を高値更新で買って13年、2.35倍
天井からの下落率とは別に、高値更新で入った場合の現在地を見ます。
連載13本を、ブレイク日の終値に対する現在値で並べます。
13年5ヶ月で2.35倍です。ブレイク日の終値2,490円を下回った日は通算19営業日しかなく、それもすべてブレイク直後の2013年5〜6月でした。紅麹問題の後の最安値(4,875円)でも、ブレイク値の1.96倍の位置にとどまっています。天井から−55%下げたあとも、一度もブレイク値を割り込まなかった記録です。
天井比で近い第一三共(−52.8%)と、ブレイク値に対する現在値もほぼ同じ(2.20倍)です。どちらも上昇が5倍前後で、そこから半値——「天井から何%下げたか」と「その株を持っていた人の損益」の関係は、上昇の大きさで決まります。
大きく下げた株がそこから戻れるのかについては、80%下げた株はもう戻らないのかで別途データを取っています。この銘柄の下落率は−55.3%(天井後の最安値でも−62.8%)で、そこで扱った「80%下落」の手前にいる位置です。直近のATR(14日・1日あたりの値動きの平均的な幅)は101円=株価の1.7%です。
この記録の読み方——3つの注意点
第一に、後知恵であることです。2020年12月の時点で「ここが天井」と判断するのは、ほとんど不可能だったのではないでしょうか。当時判明していた通期は最終増益で、その後も紅麹の公表まで4期続けて最終増益でした。値動きにも過熱サインは出ていません。利益を見ていても、値動きを見ていても、降りる理由は見当たらなかった記録です。
第二に、選択バイアスと生存バイアスです。この連載は大きく上げた銘柄を選んで扱います。当ブログが公開している上場来高値データベース(観測期間2026年1月30日〜2026年9月18日)では、初回の高値更新日の終値に対する現在値は中央値+0.4%・マイナス側が48.5%(含み損益ベースで実現リターンではありません)で、高値を更新しても半数近くは更新日の終値を下回ったままです。5.3倍も−55.3%も、どちらも分布の端です。
第三に、数値は観測日で動きます。株価・騰落率は2026年9月18日時点、業績は2025年12月期実績までを反映しています。最新の業績は株探などでご確認ください。また本記事は株価と公表済みの決算だけを材料にしており、紅麹問題の経緯や健康被害、経営体制の変化といった、決算の数字の外側にある材料には踏み込みません。紅麹問題そのものについては、同社の公表資料や報道をご確認ください。
そのうえで、この記録から持ち帰れることを1つだけ挙げるなら、大きく報じられた問題が起きた銘柄ほど、下落の理由をその問題に求めてしまうということでしょう。小林製薬の場合、天井から半値までの道のりは、紅麹問題の前に、純利益が増え続けるなかで、同業の一部と一緒に進んでいました。「なぜ下がったのか」の答えを1つのニュースに寄せると、そのニュースが無かった同業の下げを説明できなくなります。
だからこそ、市場環境のチェックのように「いま何が買われ、何が売られているか」を業種の単位で見る視点と、資金管理とポジションサイジングで扱ったように「同じ時期に同じ理由で買われた銘柄に資金を集中させない」という設計が要る、と考えています。
次の候補は、今日のデータから探す
当ブログでは、毎営業日の引け後に上場来高値を更新した銘柄と、更新が間近の銘柄を記録した無料のデータベースを公開しています。小林製薬を解剖したのと同じ物差し——出来高25日平均比、25日線乖離、ベースからの位置——に加えて、セクター別の更新件数も見られます。同じ業種の銘柄が一斉に高値を更新している日は、その業種に資金が集まっている日でもあります。
あわせて読むと、この記録の位置づけがはっきりします。
- 資生堂の株価はなぜ3.2倍になり、そこから−64%になったのか:前号。化粧品大手3社が18日間にそろって天井を打った記録
- エムスリーの株価はなぜ33倍になり、そこから−84%になったのか:同じ2020年末〜21年初めに天井。利益が伸びたのに評価だけが縮んだ、連載でもっとも極端な版
- 日本M&Aセンターの株価はなぜ21倍になり、そこから−82%になったのか:同じ時期に天井を打った「利益は崩れていないのに評価だけが縮んだ」号
- 三菱重工の株価はなぜ5.7倍になったのか:上昇の配合(利益1.9倍×評価3.0倍)が小林製薬とよく似た号
- 上場来高値を更新した銘柄の、その後の年間ベストパフォーマンス:高値更新から大きく伸びた銘柄を独自データで抽出
- 市場環境のチェック方法:いま買われているテーマをどう把握するか
- 80%下げた株はもう戻らないのか:大暴落からの回復率と、回復までの年数
- 新高値ブレイクで失敗するパターン:入口が正しくても報われないケースの整理
- 「高値間近」の銘柄は本当に高値を更新するのか:昇格率と昇格までの日数を独自データで検証
- 上場来高値とは?:年初来高値・52週高値との違い
免責事項:本記事は過去の株価データと公表済みの決算にもとづく観測の記録であり、特定銘柄の売買を推奨するものではありません。記載した数値は当ブログが独自に算出した概算を含み、正確性・完全性を保証するものではありません。投資の最終判断はご自身の責任において行ってください。(免責事項)